Активные покупатели в ключевых секторах, таких как автомобильная промышленность и строительство, переходят от пассивного приобретения активов к активному формированию рынка, обеспечивая прибыльность, необходимую для строительства экологически чистых сталелитейных заводов будущего.
Данная статья основана на исследовании, представленном в отчете IDTechEx «Зеленая сталь 2025-2035: технологии, игроки, рынки, прогнозы», который содержит углубленный анализ меняющейся ситуации на рынке и показывает, как обязательства по закупкам, наряду с политикой и финансированием, влияют на рынок зеленой стали.
Почему раннее внедрение новых технологий покупателями имеет решающее значение для декарбонизации
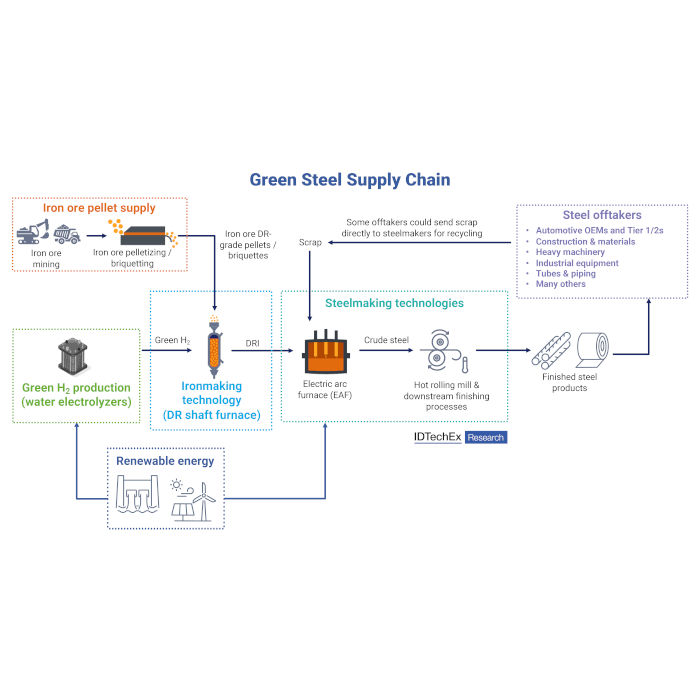
Переход от углеродоемких доменных печей к более экологичным альтернативам, таким как прямое восстановление железа водородом (H2-DRI) в сочетании с электродуговыми печами (EAF), требует масштабных первоначальных инвестиций, причем стоимость отдельных проектов обычно составляет миллиарды долларов. Для того чтобы эти проекты перешли от стадии объявления к реализации, производители должны гарантировать долгосрочную стабильность доходов.
Здесь покупатели играют решающую роль. В рамках долгосрочных, обязывающих соглашений о закупке крупные потребители стали обязуются приобретать будущие объемы «зеленой» стали, часто по цене выше, чем у обычной стали. Эти соглашения формируют финансовую основу перехода к «зеленой» стали. Они значительно снижают инвестиционный риск для производителей и являются фундаментальным условием для обеспечения необходимого проектного финансирования от частных инвесторов и финансовых учреждений. Успех таких новых игроков, как Stegra (H2 Green Steel), которая привлекла более 6,5 миллиардов евро, напрямую связан с их способностью продавать более половины своих первоначальных мощностей авансом по таким контрактам.
Ключевые факторы: сближение политики и бизнес-стратегии
Растущий спрос на экологически чистую сталь обусловлен сближением нормативных актов и амбициозными климатическими стратегиями компаний. На политическом уровне такие механизмы, как система торговли выбросами ЕС (ETS) и механизм корректировки углеродных границ (CBAM), увеличивают стоимость углеродоемкого производства, создавая экономическую основу для низкоуглеродистой стали. Механизм CBAM особенно примечателен тем, что он направлен на предотвращение переноса производства в страны с менее строгими нормами, тем самым снижая риск утечки углерода. Производители стали в Китае уже стремятся соответствовать требованиям CBAM. Кроме того, такие нормы ЕС, как Регламент об утилизации транспортных средств (ELV) и ESPR, также могут стимулировать спрос на экологически чистую сталь.
В то же время компании сталкиваются с растущим давлением со стороны инвесторов и потребителей, требующих декарбонизации всей цепочки создания стоимости, особенно выбросов категории 3, включая закупаемые материалы. Для автопроизводителя или строительной компании сталь составляет значительную часть этих выбросов углерода. Приверженность закупке экологически чистой стали является одним из наиболее прямых и эффективных способов для этих компаний достичь своих целей по нулевым выбросам.
Деятельность основных игроков: автомобильный сектор лидирует, за ним следуют другие сектора
Автомобильный сектор стал явной движущей силой покупательского движения. Готовность к «экологической премии» обусловлена тем, что даже значительное увеличение стоимости тонны стали приводит лишь к незначительному увеличению (1-2%) конечной цены автомобиля. Это позволяет автопроизводителям повышать свою экологичность с минимальным влиянием на потребительские цены.
Европейские производители оригинального оборудования (OEM), а также поставщики первого и второго уровня активно закупают экологически чистую сталь. Например, шведский стартап Stegra (H2 Green Steel) заключил соглашения о закупке с рядом лидеров автомобильной промышленности, включая Mercedes-Benz, Porsche, Scania и ZF. Аналогичным образом, SSAB, пионер в своем проекте по производству стали без использования ископаемого топлива HYBRIT, установил партнерские отношения с Volvo Group. Крупные сталелитейные гиганты также предпринимают значительные шаги: ArcelorMittal поставляет свою переработанную и возобновляемую сталь XCarb® компании General Motors, что свидетельствует о растущем стремлении к использованию экологически чистой стали в Северной Америке.
Хотя автомобильный сектор привлекает к себе основное внимание, спрос растет. В строительном секторе компания Stegra (H2 Green Steel) заключила соглашения с поставщиком строительных решений Kingspan и компанией Lindab, занимающейся вентиляцией. Очень привлекательная модель экономики замкнутого цикла также формируется в энергетическом секторе, где энергетическая компания Vattenfall будет закупать сталь, не содержащую ископаемого топлива, у своего партнера по проекту HYBRIT, компании SSAB, для использования в собственной энергетической инфраструктуре. Производители промышленного оборудования, такие как JCB, Alfa Laval и Lindab, также заинтересованы в приобретении стали для своей продукции. Интересно, что даже Amazon Web Services (AWS) использовала переработанную сталь при строительстве центра обработки данных в Швеции.
Перспективы: рынок, движимый спросом, но сталкивающийся с трудностями
Дальнейший путь определяется как огромными возможностями, так и значительными проблемами. Хотя спрос со стороны покупателей, государственные субсидии и «зеленое» финансирование создают мощную экосистему, предложение остается нестабильным. Покупателям приходится учитывать риски развивающегося рынка, включая потенциальные задержки проектов, волатильность цен, связанную с затратами на возобновляемую энергию, и отсутствие общепринятых стандартов для определения того, что считается «зеленой сталью», что создает риск «зеленого отмывания».
Сама структура отрасли, возможно, вот-вот претерпит трансформацию. Набирает популярность концепция «зеленых железорудных хабов», в рамках которой железо производится с использованием экологически чистого водорода в регионах с обильными запасами возобновляемой энергии (например, Австралия, Бразилия), а затем поставляется в виде горячекатаных железных брикетов на металлургические заводы в других местах. Такое разделение производства железа и стали может изменить глобальные цепочки поставок.
Несмотря на эти сложности, траектория развития ясна. Сигнал спроса со стороны покупателей положил начало постепенной трансформации отрасли. Будущее сталелитейной промышленности зависит не только от печей, используемых для ее производства, но и от долгосрочных контрактов, заключенных дальновидными потребителями.
По прогнозам IDTechEx, к 2035 году производство экологически чистой стали на основе водорода достигнет значительных 46 миллионов тонн. Хотя это все еще лишь малая часть от общего объема, необходимого для достижения целей по нулевым выбросам к 2050 году, это определенно шаг вперед.