



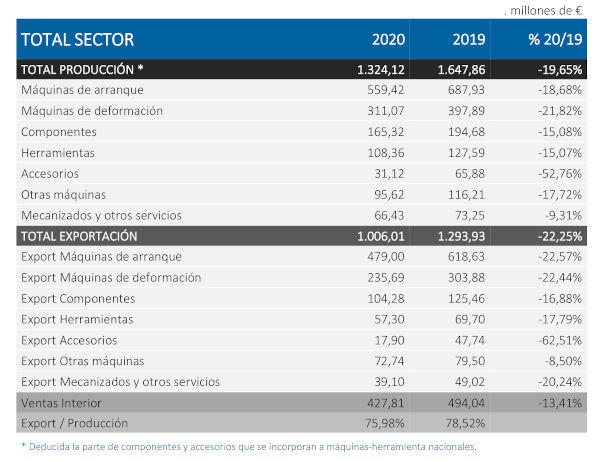
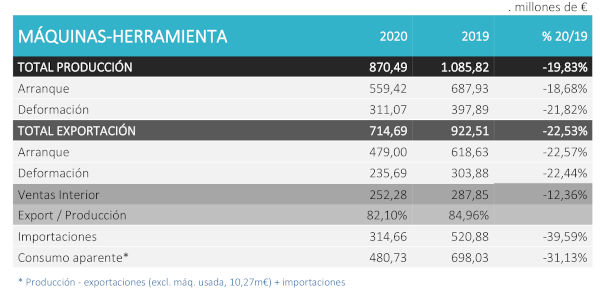
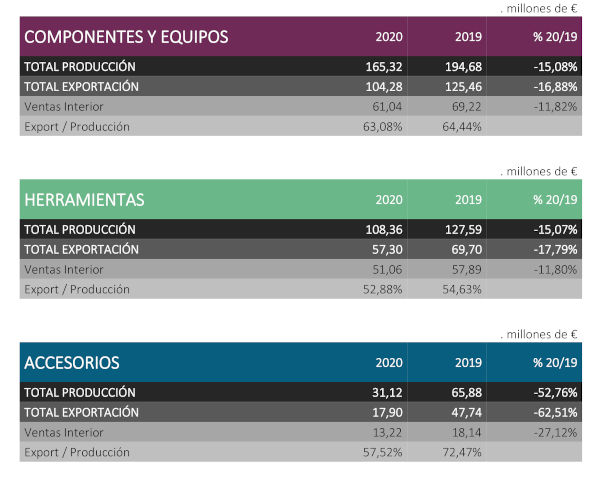
Наиболее заметное снижение наблюдается в подсекторе металлообработки, где объем продаж составил 311,07 млн евро, что на 21,82% меньше, чем в предыдущем году, а объем продаж металлорежущего оборудования снизился на 18,68% до 559,42 млн евро. Снижение по сравнению с 2019 годом также наблюдалось во всех остальных подсекторах: компоненты и инструменты – на 15%; прочее оборудование – на 17,72%; комплектующие – на 52,76%; и механическая обработка и прочие услуги – на 9,31%.
Экспорт, затрудненный проблемами мобильности и транспортировки, сократился на 22,25%, достигнув 1 006,01 млн евро по сравнению с 1 293,93 млн евро в 2019 году, и составляет почти 76% от общего объема производства. В этом случае снижение объемов продаж в секторах механической обработки и металлообработки аналогично: -22,57% в первом и -22,44% во втором. Объем продаж отечественных производителей на внутреннем рынке в 2020 году снизился на 13,41%. При этом видимое потребление (производство + импорт - экспорт) станков в Испании упало на 31,13%.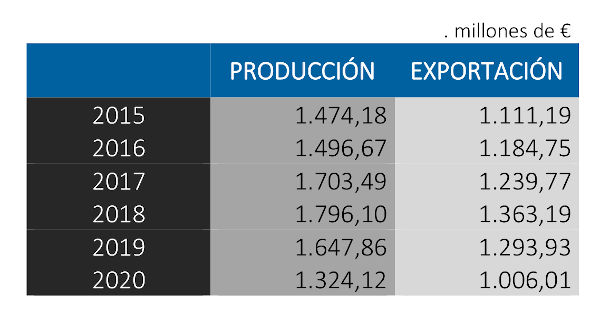
В 2020 году основными направлениями нашего экспорта были Германия, на которую приходилось 11,8%, за ней следовали США (10,3%), Франция (9,1%), Италия (7,3%) и Китай (7,3%). В первую десятку также вошли Мексика, Португалия, Индия, Великобритания и Россия.
Новые заказы в этом году демонстрируют иную тенденцию: наблюдается резкий рост со стороны Китая, который стал нашим ведущим рынком, опередив Германию и США. За ними следуют Турция, Франция, Италия, Индия, Россия и Канада. Быстрое восстановление промышленной активности в Китае (ВВП которого снизился только в первом квартале 2020 года) позволило стране осуществить значительные инвестиции в течение прошлого года.
 Несмотря на последствия пандемии, Испания сохранила свои позиции в качестве десятого крупнейшего в мире производителя и экспортера, сохранив свою долю рынка. Пять ведущих стран-производителей сохранили свои позиции в рейтинге: Китай, Германия, Япония, США и Италия; последние две страны поменялись местами по сравнению с 2019 годом. Снижение производства в этих пяти странах также значительно, особенно в случае Германии (-30,9%) и Японии (-29,3%). В Италии наблюдается аналогичное падение, как и в Испании (-23%), немного меньше в США (-9,4%) и очень незначительно в Китае (-1,3%). Мировое потребление в 2020 году сократилось на 20,1%; это значительно меньшее снижение, чем сокращение, наблюдавшееся в 2009 году. Однако прогноз на 2021 год указывает на рост на 15%, который в 2022 году достигнет 7,5%, хотя темпы восстановления будут значительно различаться в трех основных регионах потребления: Азии, Европе и Америке.
В 2020 году количество зарегистрированных заказов сократилось на 23,5% по сравнению с заказами, полученными в 2019 году. Что касается подсекторов, то больше всего пострадал сектор деформационной гибки, где снижение составило 34,7%, а в секторе стартапов, хотя и несколько лучше, наблюдалось сокращение количества полученных заказов на 17,65%. Следует отметить, что с октября 2020 года заказы начали активно восстанавливаться, и эта позитивная динамика сохранилась в течение первых четырех месяцев года, обеспечив аналогичные показатели объема заказов, как и в 2019 году. Остается неясным, как долго продлится эта тенденция, которая отчасти может быть связана с эффектом отскока после глобального спада, наблюдавшегося в отрасли в первом полугодии 2020 года. Италия объявила об увеличении объема заказов на 48,6% в первом квартале 2021 года, а Германия уверена, что темпы заказов из Китая (которые выросли на 17% за последние четыре месяца 2020 года) обеспечат мощный импульс в ближайшие месяцы.
Сильный рост спроса на китайском рынке и ожидания, вызванные планом экономического стимулирования США Джо Байдена, указывают на уверенное восстановление мировой экономики. Это восстановление должно сопровождаться большей динамикой в Европе, обусловленной ускорением процессов вакцинации и доступностью средств на восстановление. Таким образом, если во втором квартале продолжится сильный рост, наблюдавшийся в последние шесть месяцев, ожидаемый рост выручки в 2021 году составит около 12-15%, приближаясь к уровням 2019 года. 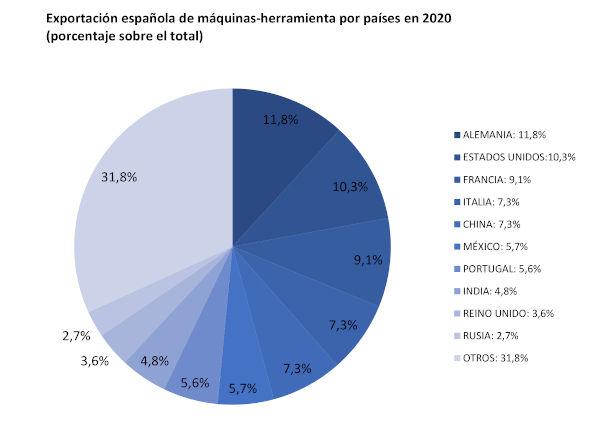 Что касается потребительских секторов, то, хотя автомобильный сектор восстановил уровень активности после вынужденного простоя в начале пандемии, переход на электрические и гибридные силовые установки, с одной стороны, и изменения, связанные с моделью мобильности, с другой, затрудняют прогнозирование спроса на автомобили, что замедляет новые инвестиции. Авиационный сектор, со своей стороны, ощущает влияние спада мобильности, и, за исключением оборонного сектора, перспективы на ближайшие два-три года неблагоприятны. С другой стороны, железнодорожный сектор в настоящее время процветает, в то время как энергетический сектор, демонстрируя неоднозначные результаты, продолжает медленно, но неуклонно продвигаться к возобновляемым источникам энергии.






