Исключительный рост экономики Турции (+37,9%) отражает изменения в региональных торговых моделях и возрастающую роль страны как логистического и торгового центра в сложной геополитической обстановке. В России рост остается нулевым, поскольку санкции продолжают парализовать все потоки электронных компонентов. Что касается продукции, то восстановление в основном обусловлено спросом со стороны промышленности и автоматизации, в то время как сегменты, связанные с автомобилестроением, демонстрируют более умеренное восстановление. В целом, Европа демонстрирует устойчивый рост, хотя картина остается неоднородной и характеризуется структурной зависимостью, волатильностью энергетического рынка и циклом развития искусственного интеллекта, который гораздо более динамичен в США и Китае, чем в самой Европе.
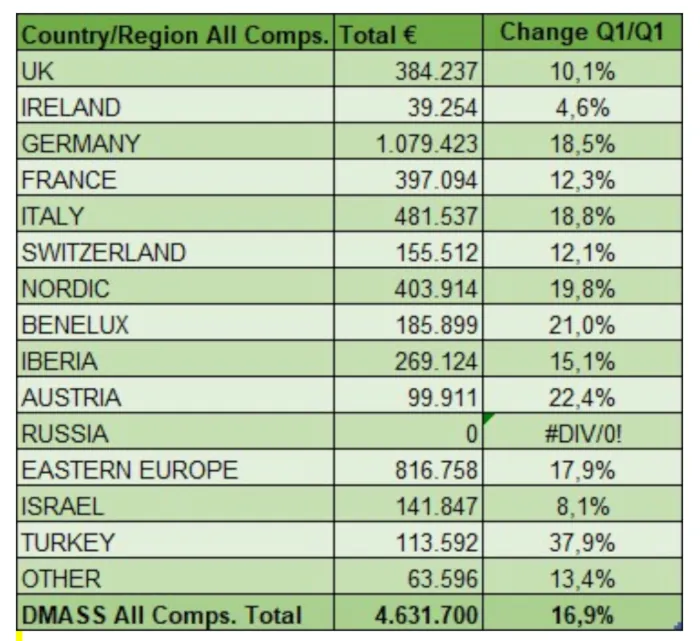
Таблица, показывающая рост всех компонентов по странам (1 квартал 2026 г.). Источник: DMASS
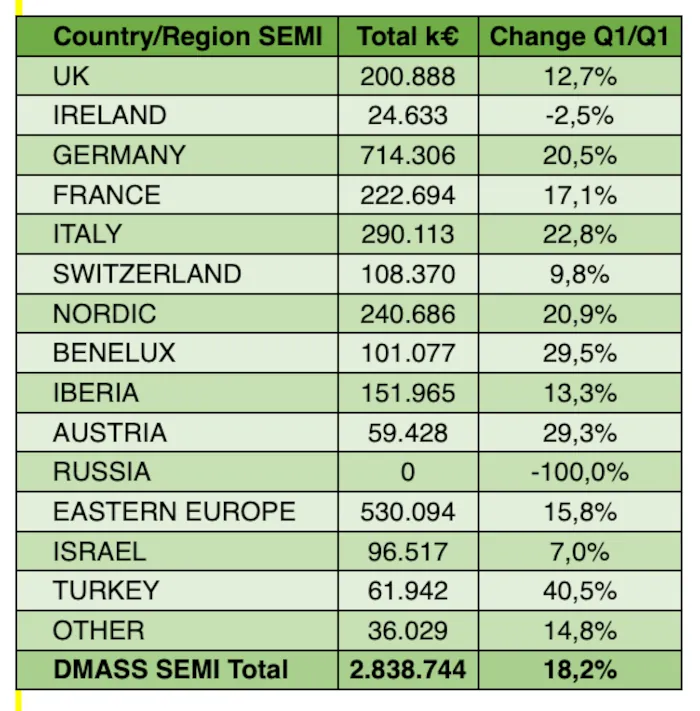
Полупроводники (1 квартал):
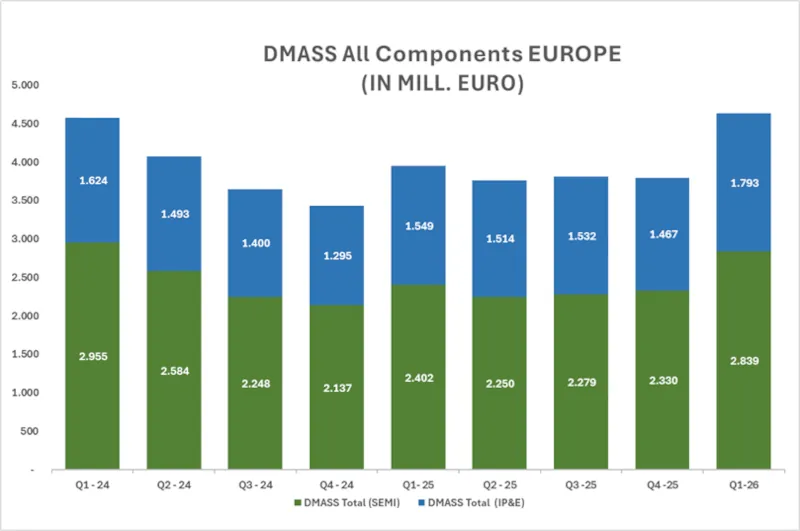
Европейский объем поставок полупроводников значительно вырос до 2,84 млрд евро (+18,2%), чему способствовало общее восстановление промышленности, но при этом наблюдались разительные региональные контрасты. Германия (+20,5%), Италия (+22,8%), страны Северной Европы (+20,9%), страны Бенилюкса (+29,5%) и Австрия (+29,3%) продемонстрировали уверенный двузначный рост, в то время как Ирландия (-2,5%) и некоторые регионы Южной Европы сохранили более слабые показатели.
Что касается продукции, то на рынке доминирует память (+107,9%), которая стала наиболее динамичным сегментом. Глобальные внедрения ИИ поглощают огромные объемы HBM, создавая узкие места в производственных мощностях и приводя к росту цен, что уже отчетливо видно в европейской дистрибуции. Этот бум резко контрастирует с более традиционными сегментами: дискретные устройства (+25,8%) и датчики и исполнительные механизмы (+17,8%) продолжают демонстрировать уверенный рост, в то время как аналоговые устройства (+10,1%) и силовые устройства (+2,3%) — тесно связанные с автомобильной и промышленной отраслями — показывают более умеренное восстановление. В нижнем сегменте программируемая логика (-5,3%) и стандартная логика (-1,7%) остаются под давлением из-за сокращения запасов и замедления внедрения в проектирование.
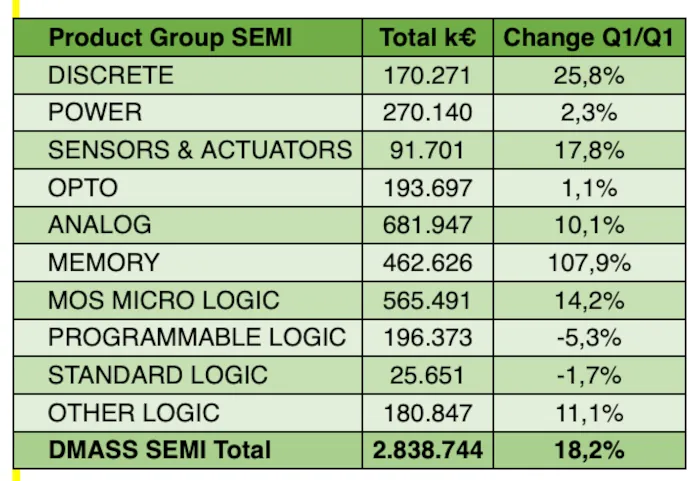
В целом, рынок набирает обороты, хотя динамика остается неравномерной: рост, обусловленный использованием памяти, структурные недостатки в некоторых регионах и европейский цикл развития ИИ, который продолжает отставать от глобальной динамики. Перспективы позитивные, но они основаны на хрупком фундаменте, характеризующемся геополитикой, нестабильными ценами на энергоносители и меняющимися торговыми потоками.
Взаимосвязи, пассивные и электромеханические компоненты (1-й квартал):
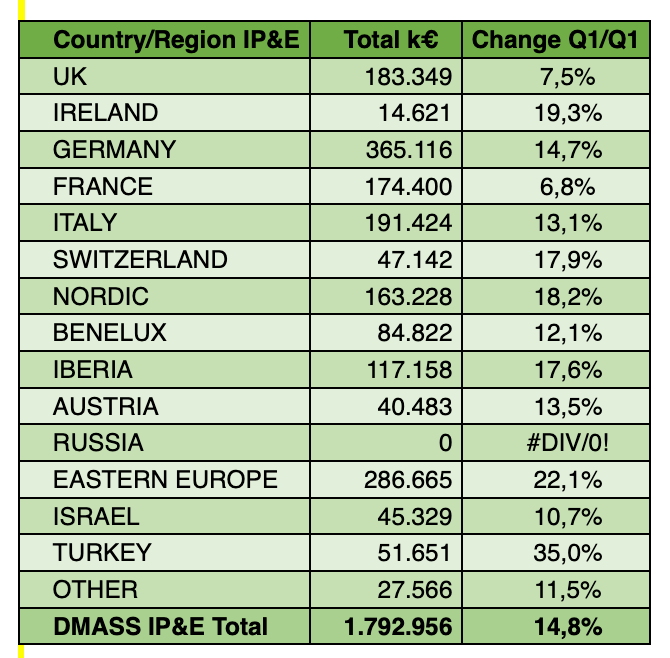
Объем дистрибуции IP&E в Европе в первом квартале достиг 1,79 млрд евро (+14,8%), что отражает широкое, но неравномерное восстановление в регионе. Наиболее сильный рост наблюдался в Восточной Европе (+22,1%), странах Северной Европы (+18,2%),
Ирландии (+19,3%), Швейцарии (+17,9%) и на Пиренейском полуострове (+17,6%), в то время как основные рынки, такие как Германия (+14,7%), Италия (+13,1%) и страны Бенилюкса (+12,1%), продемонстрировали уверенный и стабильный рост. В Великобритании (+7,5%) и Франции (+6,8%) наблюдался более умеренный рост. Как и в полупроводниковом секторе, Турция (+35,0%) выделяется своим исключительным ростом.
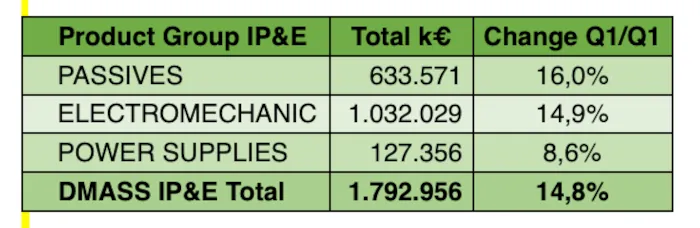
Что касается продукции, то восстановление в основном обусловлено пассивными компонентами (€633,6 млн, +16,0%), которые продемонстрировали сильный рост благодаря промышленному спросу и стабилизации сроков поставки. Электромеханические компоненты (€1 030 млн, +14,9%) также показали хорошие результаты, чему способствовали проекты автоматизации и развития инфраструктуры.
В целом, сегмент IP&E демонстрирует здоровый и широкомасштабный рост, хотя и с явными различиями в региональных темпах и специфической динамике каждого продукта. Сегмент продолжает отражать промышленный характер Европы: устойчивый рост, ориентированный на практическое применение, с избирательными очагами роста в категориях энергетики и преобразования энергии.
Президент Герман Райтер заключил:
«Первый квартал подтверждает широкое и ощутимое возвращение к росту по всей Европе, при этом подразделения полупроводников и интеллектуальной собственности и электроники внесли свой вклад в сильное восстановление. Практически во всех основных регионах наблюдался здоровый рост, от Германии, Италии и скандинавских стран до стран Бенилюкса и Восточной Европы.
Наиболее примечательным в первом квартале является необычайный всплеск спроса на память, вызванный глобальным внедрением ИИ, которое поглощает мощности на беспрецедентном уровне. Это уже привело к дефициту поставок, повышению цен и заметному давлению на доступность. Европа более подвержена внешним потрясениям, поскольку самые сильные импульсы по-прежнему исходят из США и Азии. В отличие от этого, традиционные промышленные сегменты — от аналоговых и силовых устройств до электромеханических компонентов — демонстрируют более стабильное и размеренное восстановление, соответствующее рыночному профилю Европы, ориентированному на приложения».
Ситуация остается сложной: хрупкость цепочек поставок, волатильность энергетического рынка и ускоряющиеся инвестиции в ИИ за пределами Европы формируют конкурентную среду. Однако сильные стороны европейской промышленности остаются неизменными: долгосрочная надежность, глубокая экспертиза в области приложений и устойчивая производственная база. Первый квартал демонстрирует, что Европа добивается прогресса. Теперь задача состоит в том, чтобы преобразовать этот новый импульс в устойчивый прогресс, повышение устойчивости и укрепление стратегических позиций в быстро меняющейся глобальной экосистеме.