
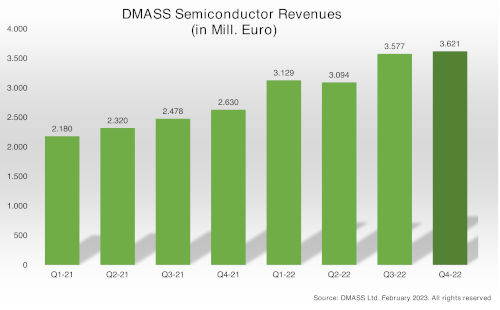
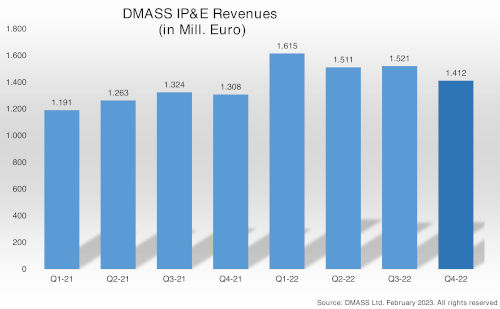
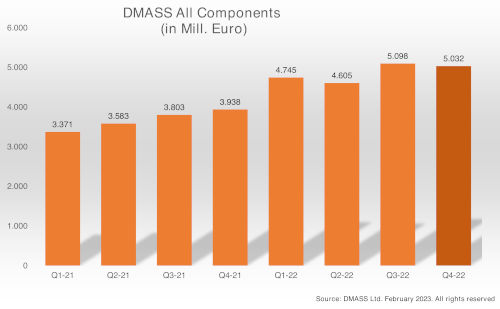
 В третьем квартале полупроводниковый сектор побил рекорд, завершив торги с объемом продаж в 3,62 млрд евро, а сектор интеллектуальной собственности и электроники (IP&E) закрылся на отметке в 1,41 млрд евро, что на 7,9% больше, чем в четвертом квартале прошлого года. В общей сложности компании, представленные DMASS, сообщили о консолидированной выручке от продажи компонентов в размере 19,5 млрд евро за 2022 год, что на 32,6% больше, чем в 2021 году.
Герман Райтер, председатель DMASS, сказал: «Хотя мы, безусловно, довольны рекордными показателями, самое важное — это общее чувство облегчения от того, что доступность улучшается — хотя и не для всех продуктов — и теперь потребности клиентов в значительной степени удовлетворяются». Показатели четвертого квартала установили исторический максимум для дистрибуции полупроводников, что резко контрастирует с текущим состоянием рынка в целом. В то время как в 2021 году объем продаж и рост были почти сбалансированы, в прошлом году наблюдалось сочетание повышения цен и влияния обменного курса. В целом, доля сектора дистрибуции на рынке компонентов значительно выросла, учитывая, что общий рынок компонентов в Европе рос гораздо более медленными темпами.
 Полупроводники (4 квартал):
Рост полупроводников составил 37,7%. На уровне стран/регионов показатели значительно различались: от -97% в России до +53% в Швейцарии. Основные регионы показали следующий рост: Германия, +49,6% до 1060 млн евро; Италия, 34,7% до 316 млн евро; Франция, +41,9% до 243 млн евро; Великобритания, 30,4% до 227 млн евро; Восточная Европа, 39,9% до 659 млн евро; и страны Северной Европы, 46,4% до 311 млн евро. Швейцария, Австрия, Иберия и Турция показали результаты значительно выше среднего, в то время как в странах Бенилюкса Израиль и Ирландия отставали.
Что касается продукции, то наиболее сильный рост был отмечен в сегментах программируемой логики, других логических микросхем (ASSP) и микросхем MOS, в то время как аналоговая продукция показала средние результаты, а остальные области продемонстрировали признаки нормализации (дискретные компоненты, источники питания, память и датчики) или откровенное разочарование (оптоэлектроника). На более детальном уровне результаты четвертого квартала значительно различались: от -6% для светодиодов до упомянутого выше роста на 107% для программируемой логики. Основные группы продукции показали следующие результаты: аналоговая: +38,1%, до 1010 млн евро; микросхемы MOS: +50%, до 775 млн евро; источники питания: +24,2%, до 402 млн евро; память: +25%, до 356 млн евро; программируемая логика: +107,4%, до 287 млн евро; другая логика: +73,7%, до 240 млн евро; Оптика: +2,8%, до 232 млн евро; дискретные компоненты: +10,3%, до 175 млн евро; и датчики: +26,1%, до 99 млн евро. В частности, высокопроизводительные микроконтроллеры обогнали микроконтроллеры управления питанием, став наиболее важной категорией продукции.
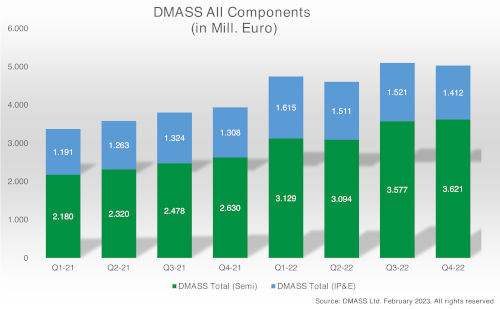 Компоненты межсоединений, пассивные и электромеханические компоненты (4 квартал):
Компоненты межсоединений, пассивные и электромеханические компоненты (IP&E) снова показали рост более медленными (нормальными) темпами в 4 квартале 2012 года. Продажи достигли 1410 млн евро, что на 7,9% больше, чем годом ранее. По странам темпы роста значительно различались: Германия выросла на 8%, до 352 млн евро; Восточная Европа – на 10,4%, до 191 млн евро; Великобритания – на 15,9%, до 142 млн евро; Италия – всего на 1,6%, до 137 млн евро; Франция выросла на 9,9% до 125 миллионов евро, а страны Северной Европы — на 12,6% до 130 миллионов евро. По видам продукции, электромеханическая продукция выросла на 8,7% до 747 миллионов евро, обязательства — на 5% до 572 миллионов евро, а источники питания — на 22% до 93 миллионов евро.
Председатель правления Герман Райтер: «Следует признать, что последние два года были чрезвычайно позитивными с точки зрения роста, но очень сложными из-за продления сроков поставок, и некоторые виды продукции до сих пор находятся в дефиците. 2023 год обещает некоторое облегчение в этом отношении, но общие экономические и политические признаки далеки от предсказуемости и планируемости». На наш взгляд, дистрибуция оказала максимальную поддержку клиентам, максимально повысив скорость и эффективность поставок, а также создав больше возможностей для гораздо более быстрого обмена цифровыми данными. Возможно, это ключевая причина, по которой клиенты выбрали дистрибуцию вместо прямых продаж, и это помогло нам увеличить объем прямых продаж до
Компания GigaDevice присоединяется к проекту Zephyr® для развития глобальной экосистемы открытого исходного кода
Компания Mecter SL, официальный дистрибьютор GigaDevice в Испании и Португалии, объявляет об официальном включении GigaDevice в проект Zephyr®, одну из ведущих операционных систем реального времени (RTOS) с открытым исходным кодом для встраиваемых устройств.