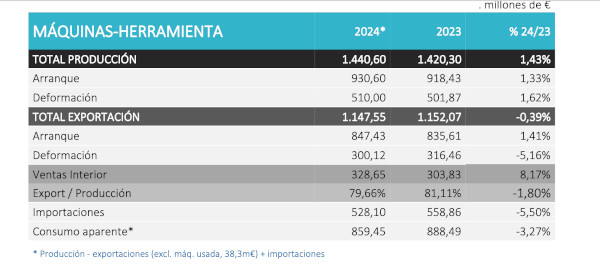
Два основных подсектора, резка металла и формовка, показали схожие результаты по выручке: рост составил 1,33% для резки и 1,62% для формовки.
Экспорт вырос на 1,73%, достигнув 1 639,73 млн евро, что является лучшим показателем за всю историю.
При этом резка металла показала положительный рост на 1,41%, в то время как формовка снизилась на 5,16%.
Основными направлениями нашего экспорта были Мексика, США, Китай, Германия и Италия, за которыми следовали Франция, Португалия, Турция, Индия и Великобритания. Особо следует отметить первое место Мексики, которая впервые возглавила экспорт, удвоив показатель 2023 года. США также могут похвастаться очень высоким показателем — 8% роста по сравнению с 2023 годом. Экспорт Китая вырос на 25% по сравнению с 2023 годом, хотя эти цифры являются миражем, который не скрывает обвала внутренних заказов. Германия, занимающая четвертое место, практически не изменила свой показатель (+1%), в то время как Италия, находящаяся на пятом месте, пережила наибольшее падение, потеряв более половины своего объема производства 2023 года. Стоит напомнить, что Италия только что пережила годы бурного экономического роста благодаря государственным программам стимулирования производственных инвестиций.
Этот рейтинг точно отражает то, как Северная Америка, включая Мексику и США, компенсировала слабость, продемонстрированную Европой и Азией по различным причинам.

Количество заказов, зарегистрированных в 2024 году, сократилось на 23,11% по сравнению с заказами 2023 года после двух лет сильного роста. На внутреннем рынке падение составило 45%, а на экспортных рынках — 20%. Что касается двух основных подсекторов, то начало года показало несколько лучшие результаты, хотя и сократилось на 8,8%, при этом наиболее резкое падение — на 40,8% — затронуло металлообрабатывающую промышленность.
По объему заказов лидируют США, за ними следуют Саудовская Аравия со значительной долей заказов, хотя и за счет разовой сделки, Германия, Мексика и Италия. В десятку крупнейших стран-покупателей также входят Китай, Турция, Канада, Франция и Великобритания.
Хавьер Ортуэта, генеральный директор AFM Cluster: «Динамика заказов за последние 12 месяцев привела к сокращению нашего портфеля заказов, а это значит, что мы также ожидаем значительного, хотя и не драматического, падения выручки к концу года. Нынешний тупик в инвестициях в автомобильную промышленность (тесно связанный с нашим подсектором металлообработки) вызывает беспокойство, как и состояние наших основных рынков, которое в настоящее время лишь предвещает очень сложный год и дальнейшее снижение объемов новых заказов в 2025 году. Слабость Европы (особенно Германии, Франции и Италии), протекционизм в Китае и неопределенность в США — это факторы, с которыми такому устойчивому к кризисам сектору, как наш, придется решительно бороться.
С другой стороны, высокие показатели таких секторов, как аэрокосмическая отрасль, железнодорожный транспорт, оборонная промышленность и некоторые отрасли энергетики, будут и дальше предоставлять возможности в очень сложной и конкурентной среде. Как всегда, мы уверены, что сможем ими воспользоваться».
Кластер передовых производственных и станкостроительных технологий предупреждает о том, что европейцы оказались на перепутье, и о необходимости изменить курс, чтобы вернуть утраченное лидерство в отрасли.
Хосе Перес Бердуд, президент кластера AFM, заявил: «Мы, несомненно, находимся на критическом этапе для будущего европейского производства. Слабость европейской промышленности, во многом вызванная нашими собственными решениями, вызывает серьезную обеспокоенность. Много лет назад мы решили отказаться от контроля в различных секторах, которые сегодня оказались решающими, переместив их производственные или аутсорсинговые ресурсы и укрепив принимающие экономики (электроника, микроэлектроника и полупроводники, системы хранения энергии, оборона и т. д.). Кроме того, необходимая приверженность принципам устойчивого развития привела нас к принятию ряда поспешных решений, последствия которых не были должным образом учтены. Ярким примером этого является частичная потеря нашего ведущего положения в автомобильном секторе».
Сегодня мы видим, что, учитывая нашу уязвимость, другие блоки — Китай, США и даже Индия — значительно укрепили свои позиции. Растущая и ожесточенная конкуренция на всех рынках станет нормой, и мы должны продолжать инвестировать и рисковать, чтобы внедрять инновации и предлагать нашим клиентам конкурентное преимущество.
Европе необходимо задать себе вопрос, действительно ли она хочет быть мировым лидером. Или, возможно, настало время, по крайней мере, принять необходимые меры, чтобы мы снова могли сами определять свой курс. Многие из этих решений зависят от защиты нашей жизнеспособной промышленности: уважая наши ценности, всегда поддерживая справедливую торговлю, подлинную конкурентоспособность и устойчивое развитие, мы должны инвестировать в современное производственное оборудование, стимулировать разумные закупки нашей превосходной отечественной продукции и укреплять позиции промышленности в критически важных секторах. Некоторые из них уже были упомянуты, и станкостроение, несомненно, является одним из них. В этой связи мы высоко ценим первый шаг, предпринятый правительством Страны Басков в рамках Группы действий по защите промышленности, и настоятельно призываем к расширению подобных инициатив на национальном и европейском уровнях.
+