Минимизация затрат и максимизация запаса хода за счет повышения плотности энергии являются главными приоритетами для разработчиков батарей в различных секторах, хотя путь к достижению этих целей будет меняться по мере внедрения новых химических составов элементов и инноваций в материалах.
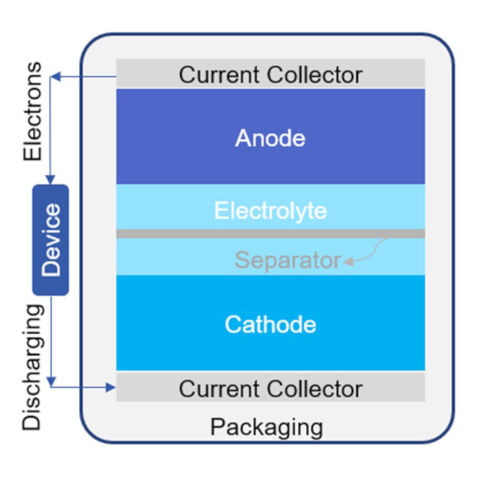
Возможности существуют во всем спектре материалов для элементов и блоков батарей электромобилей. Основное внимание уделяется материалам катода и анода, но снижение веса материалов корпуса блока также является областью растущего интереса. Новый рыночный отчет IDTechEx под названием «Материалы для элементов и блоков батарей электромобилей 2026-2036: технологии, рынки, прогнозы» подробно описывает эти тенденции и прогнозирует, что общий спрос на материалы достигнет 22,2 млн тонн к 2036 году.
Обзор рынка применения:
На рынке электромобилей доминируют легковые электромобили (BEV). Однако значительные возможности существуют и в других сегментах, таких как автобусы, грузовики, легкие коммерческие автомобили и электрические микроавтобусы. Ожидается, что различия в материалах элементов и батарейных блоков будут зависеть от типа транспортного средства и конкретных потребностей, таких как удельная мощность, удельная энергия, срок службы и стоимость.
Глобальный рынок в основном разделен на три региона: Китай, Европа и Северная Америка. В настоящее время Китай лидирует на рынке, и ожидается, что более 50% продаж новых автомобилей в 2024 году будут приходиться на электромобили. Однако прогнозируется, что Европа и Северная Америка сократят отставание в рассматриваемый период. Химические тенденции также различаются по регионам. Например, в Китае преобладает химия LFP из-за ее более низкой стоимости, в то время как NMC и NCA более распространены в Европе и Северной Америке из-за их более высоких характеристик. Тем не менее, ожидается, что LFP увеличит свою долю рынка в Европе и Северной Америке в краткосрочной и среднесрочной перспективе.
Материалы для элементов питания:
На материалы для элементов питания приходится более 70% от общего спроса на материалы для аккумуляторных батарей электромобилей. Этот спрос в значительной степени зависит от химических тенденций, особенно в отношении анодов и катодов. IDTechEx прогнозирует общий сдвиг в сторону химии LFP от NMC в течение прогнозируемого периода из-за более низкой стоимости кВт⋅ч. В батареях NMC — особенно тех, которые используются в мощных приложениях и автомобилях класса люкс — содержание никеля увеличится, что обусловлено необходимостью повышения производительности, большей плотности энергии и ростом стоимости кобальта.
Что касается анодов, рост содержания кремния совпадет с замедлением роста содержания графита. Это увеличение связано с более высокой долей кремния в анодах с кремниевыми добавками и коммерциализацией анодов со средним (20–40 мас.%) и высоким (80–90%) содержанием кремния для высокопроизводительных приложений к концу прогнозируемого периода.
Цены на сырье, как правило, нестабильны. Например, рост цен на литий в 2022 и 2023 годах значительно увеличил стоимость батарей из-за временного несоответствия спроса и предложения. Цены на кобальт также отличаются высокой волатильностью и резко выросли в 2025 году, что может ускорить внедрение нанокомпозитов с более высоким содержанием никеля.
Материалы для аккумуляторных батарей:
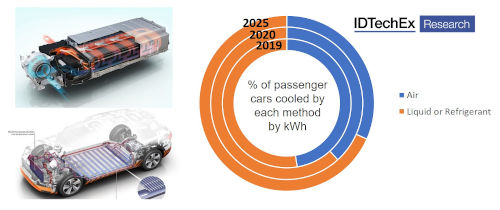
В случае аккумуляторных батарей общая тенденция заключается в снижении требований к материалам для повышения общей плотности энергии. Это включает в себя потенциальное снижение веса ключевых компонентов, таких как корпус батареи. Алюминий и сталь остаются преобладающими технологиями для изготовления корпусов, хотя композитные материалы, такие как стекловолоконный полимер (GFRP) и углеродно-волоконный полимер (CFRP), набирают популярность благодаря своему меньшему весу.
Автор: Даниэль Парр, технологический аналитик