该综合设施将容纳五条这样的生产线;计划再建一条年产能为 30 GWh 的生产线,并将根据许可生产更多电池。.
包括宁德时代(CATL)、Svolt、Farasis、力丰(Lifun)、DFD、Transimage 等在内的众多竞争对手目前都在研发各自的钠离子电池,预计将于今年实现量产。IDTechEx 于 2023 年 11 月进行的市场分析预测,到 2030 年,钠离子电池(SIB)的产能至少将增长约 40 GWh,如果市场发展顺利,预计到 2025 年产能还将新增高达 100 GWh。未来几年,电池行业有望迎来又一次重大变革,类似于 2020 年磷酸铁锂电池(LFP)的大规模普及。.
IDTechEx 预测,钠离子电池将首先在中国 A00 级车辆(小型低速电动汽车)市场占据一席之地,因为这类车辆主要用于城市通勤,对续航里程要求不高。IDTechEx 的研究表明,目前在产的 A00 级车辆的能量密度主要集中在 140 至 160 Wh/kg(电池组层面),续航里程通常低于 250 公里。IDTechEx 的报告《2024-2034 年钠离子电池:技术、厂商、市场及预测》对比了多家市场厂商的电芯产品,指出现有钠离子电池基本能够满足这些需求。.
近期,中国掀起了一场竞相将钠离子电池应用于量产电动微型车的竞赛。法拉思、海纳和宁德时代相继宣布计划向江中新能源、雪铁龙和奇瑞供应钠离子电池,用于各自的A00级车型。A00级电动汽车制造商对成本非常敏感,而钠离子电池具有一定的优势。从长远来看,当钠离子电池能够规模化生产时,预计其价格将比锂离子电池低20%至30%。.

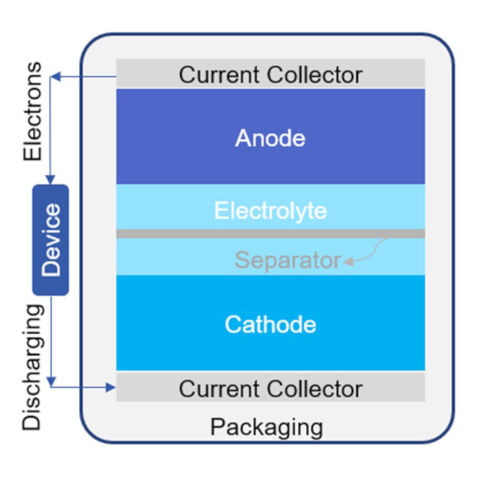
钠离子电池的特性与磷酸铁锂(LFP)电池相当,这表明其在低速微型电动汽车领域具有潜在的应用价值。来源:IDTechEx
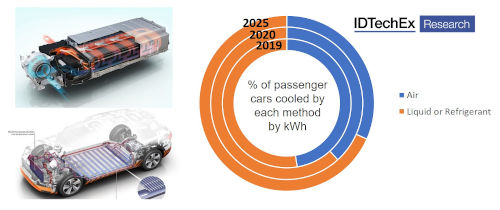
尽管磷酸铁锂电池自2015年以来有所改进,但电池组工程技术的进步更为显著。Sehol E10X的电池组采用风冷式设计,并使用圆柱形电芯,能量密度为120 Wh/kg。就重量而言,这相当于特斯拉Model 3标准版(2020年首次发布)所搭载的54 kWh磷酸铁锂电池组(能量密度125 Wh/kg)的96%。但就体积而言,这款风冷式电池组并不具备竞争力。HiNa的棱柱形电芯体积能量密度为263-283 Wh/L,乍一看似乎也无法替代能量密度为380-450 Wh/L的磷酸铁锂电池。然而,自2019年首次提出以来,电池组一体化(CTP)技术在短短几年内取得了巨大的进步。.
宁德时代于2021年发布了其钠离子电池,预计集成效率将超过80%。这种电池组即使是第一代钠离子电池,也能直接替代2020年代初期的老式汽车所使用的磷酸铁锂电池组。即使从性能角度来看,钠离子电池也优于老式汽车所使用的磷酸铁锂电池。钠离子电池可在15至20分钟内从10%快速充电至80%,并且在-20°C的低温环境下容量损失仅为10%。此外,钠离子电池可以完全放电,而不会像锂离子电池那样,由于阳极中铜集流体的存在,在充电时发生灾难性故障。.
宁德时代预计,由于铁基正极材料成本较低,且无需高温煅烧即可合成,其普鲁士蓝正极电池量产后售价可低至30-45美元/千瓦时。更先进的层状氧化物正极电池预计在未来几年内,即本十年末之前,能量密度将分别达到200-220瓦时/千克和400-500瓦时/升。这将使电动汽车的续航里程超过500公里,而无需使用锂电池。这将彻底改变电池市场格局。然而,高镍NMC正极的能量密度比任何已知的商用钠基正极高20-40%。.
但这并不意味着钠离子电池会被淘汰。成本比能量密度更重要。值得注意的是,即使在今天,铅酸电池行业仍然拥有每年400吉瓦时(GWh)的产能,尽管其能量密度仅为35瓦时/千克(Wh/kg)。钠离子电池仅使用钠、铁、锰、碳、铝等储量丰富的材料,即使在目前的原始状态下,也足以满足续航里程约为300公里的电动汽车的需求。由于不存在关键资源限制,这将有助于缓解目前围绕锂、镍、钴和石墨等电池材料获取而产生的诸多地缘政治紧张局势。IDTechEx发布的报告《2024-2034年钠离子电池:技术、参与者、市场和预测》对这一新兴行业进行了深入分析。.
作者:Shazan Siddiqi,IDTechEx 高级技术分析师