




它们被广泛用作服务器间通信的骨干,用于训练最先进的机器学习模型。
目前,大多数光子集成电路(PIC)基于硅或二氧化硅,因为这些材料的制造技术最为成熟。然而,硅和二氧化硅的某些特性使其在某些新兴量子技术应用中并非最佳选择,甚至无法使用。因此,这一领域已成为推动人们关注新型光子集成电路材料平台的主要动力。本文深入探讨了IDTechEx报告《量子技术材料》中的数据,该报告预测,到2046年,用于量子应用的光子集成电路市场规模将达到126亿美元。
为什么光子学与量子技术如此紧密相连?
光子学是致力于产生和操控光的技术领域,其研究历来与先进的实验物理学密切相关:激光器、显微镜和光学系统等,这些系统往往需要占用整个实验室的空间。
量子技术——包括量子计算、传感器和通信——大多起源于研究中心和大学。然而,随着这些技术向商业应用发展,它们再也不能依赖笨重而精密的光学系统。而这正是PIC(图像控制面板)的价值所在:它们可以将这些复杂的系统小型化为坚固耐用、可大规模生产的芯片。
光计算:
许多最先进的量子计算方法都依赖于光子系统,包括基于中性原子、囚禁离子或光子量子比特的系统。这些系统利用激光器、波导和相机来操控和测量单个粒子。
开发合适的光子集成电路(PIC)是扩展这些技术的关键。因此,近年来,量子计算公司收购了多家光子公司,旨在整合其制造能力和专业知识。
超越硅:
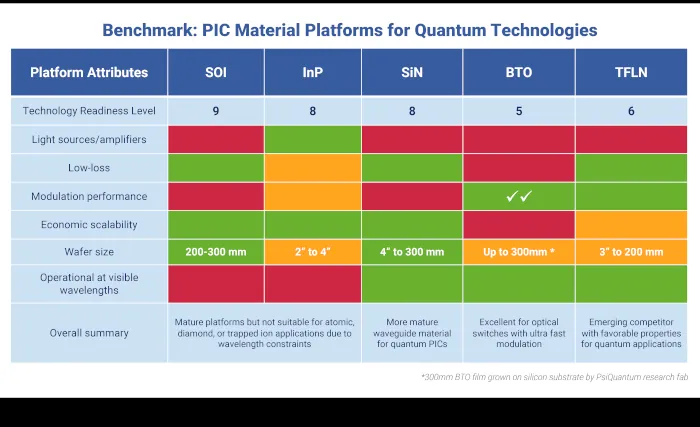
尽管硅是目前主流的材料,但它存在诸多局限性,例如在可见光谱范围内缺乏透明度,而这对于许多量子应用至关重要。此外,这些技术需要的是低干扰和高稳定性,而非速度或功耗。
因此,人们正在探索氮化硅(SiN)、薄膜铌酸锂(TFLN)和钛酸钡(BTO)等新型材料,尽管它们在成本和制造方面仍然面临挑战。
市场展望:
光子集成电路(PIC)在电信、数据通信和激光雷达等领域已占据基础地位,但量子技术正在将其性能发挥到极致。新型供应链和材料的开发将是其增长的关键,包括在量子计算、量子网络和网络安全等领域的应用。
《2026-2046年量子技术材料》报告分析了推动这一数十亿美元市场发展的各项因素,并基于行业洞察提供了详细的预测和案例研究。
作者:诺亚·埃尔·阿拉米,技术分析师













