




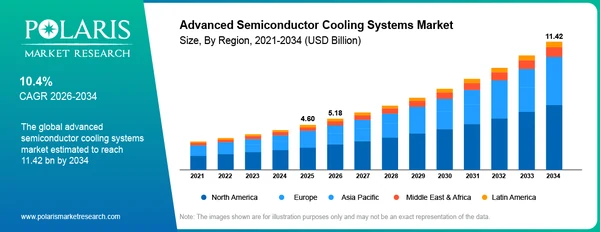
根据 Polaris Market Research 的一份报告,先进半导体冷却系统市场在 2025 年达到 46 亿美元,预计到 2034 年将达到 114.2 亿美元,复合年增长率 (CAGR) 为 10.4%。.
市场发展是由功率密度增加、人工智能数据中心扩张以及提高IT基础设施能源效率的需求所驱动的。.
热管理是人工智能的瓶颈
人工智能加速器日益增长的能耗正使传统的风冷系统接近其运行极限。液冷回路和浸没式冷却系统正日益受到重视,尤其是在高功率密度应用中。报告预测,功率超过1000瓦的芯片市场增长最为强劲,年增长率高达21.8%。这一趋势促使冷却系统从机架设计的早期阶段就开始集成,而不是后期添加。.
2026 年 6 月,NVIDIA 表示其 Rubin 服务器可以在冷却液入口温度为 45°C 的情况下无风扇运行。.
该公司估计,一座50兆瓦的超大规模数据中心每年可节省超过400万美元的冷却能源和水成本。此外,国际能源署(IEA)预测,到2030年,数据中心的电力需求将达到近945太瓦时,这进一步凸显了热效率的重要性。.
制冷剂分配装置和热交换器
制冷剂分配单元 (CDU) 和热交换器是先进制冷市场的主要组成部分之一。据 Polaris Market Research 预测,到 2026 年,这些部件的市场规模将达到 13.86 亿美元,成为收入最高的部件类别。它们的重要性在于其在液体冷却回路中的作用,以及从系统设计的早期阶段就需要进行集成。.
这些系统正从单个机架解决方案发展成为容量达兆瓦级的冷却基础设施,旨在为数据中心的整个机房提供冷却。.
浸没式和两相冷却引领增长
尽管液冷技术正在迅速发展,但风冷系统仍然占据着重要的市场份额,尤其是在功率低于 500W 的消费电子产品和服务器领域。该报告重点介绍了以下按技术划分的指标:
空气冷却:占技术市场收入的 36.9%。.
浸没式冷却:年复合增长率达 18%。.
两相制冷:年复合增长率达 17.2%。.
最后两项技术的增长速度最快,这是由高功率计算系统的散热需求所驱动的。.
混合系统将塑造制冷技术的发展方向
分析显示,结合液冷(用于人工智能加速器)和风冷(用于内存、存储和网络设备)的混合架构有望在未来几年成为主流方案。这一趋势为散热组件、冷却液分配系统和数据中心冷却基础设施制造商带来了新的机遇。.
因此,热管理已成为高性能半导体开发和人工智能基础设施扩展中的一个战略要素。.







