




IDTechEx 最新发布的电机研究报告预测,到 2031 年,电动汽车电机用稀土磁体的年需求量将超过 10 亿公斤。如果预测成真,这一新发展将对电动汽车市场产生什么影响?
欧洲在战略原材料的供应和加工方面严重依赖其他地区;该法案重点关注的类别之一是用于制造磁铁的稀土元素,例如钕、镨、铽、镝、钆、钐和铈。该法案的大部分内容都集中在提高欧盟对这些材料的开采量(从目前的3%提高到10%)、加工和精炼量(40%)以及回收利用量(15%)。该法案承认欧盟无法在这一领域实现自给自足,但设定了目标,即对任何单一国家提供的每种战略原材料的依赖程度不得超过65%。.
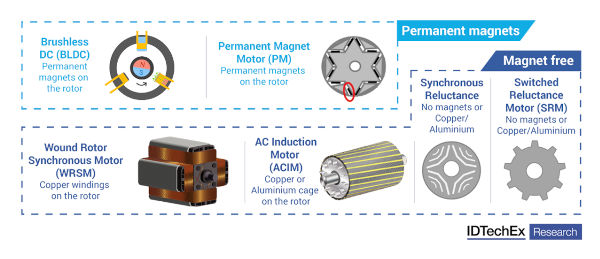
电动汽车电机严重依赖稀土磁体。2022年,全球电动汽车市场82%的份额使用稀土永磁电机。其他替代方案也存在,例如雷诺、宝马、奔驰和奥迪等欧洲汽车制造商推出了无磁体技术,包括绕线转子电机和感应电机。然而,IDTechEx的研究表明,2022年这些技术在欧洲(汽车制造商最关注无磁体电机的地区)的市场份额不足23%。.
关于回收标准和磁铁含量,法律规定了机动车或轻型运输车辆销售方的责任。销售方必须标明磁铁是否含有永磁体(PM)、永磁体的类型(钕铁硼、钐钴、铝镍钴、铁氧体),以及车辆内电机的位置和拆卸步骤。这有助于回收商在电机报废时进行处理。如果永磁体含量超过0.2公斤(电动汽车中的永磁电机通常重1至3公斤),则需公布从消费后废料中回收的钕、镝、镨、铽、硼、钐、镍和钴的比例。具体的回收含量要求尚未确定。.
尽管该法律设定了减少欧盟对进口材料依赖的目标,但最关键的问题在于它并未具体说明如何在需求侧实现这一目标。例如,一些汽车制造商可能会采用无磁体方案,从而显著降低对稀土元素的需求,而其他制造商则可能不会,但法律并未对此进行阐述。不使用永磁体的汽车制造商无需申报或担心其磁体的回收成分,这不太可能成为减少永磁体需求的关键驱动因素。降低每台发动机的永磁体含量或推广小型车辆也能降低需求,但这些因素同样未被考虑在内。.
欧盟轻型电动汽车协会(LEVA-EU)在回复欧盟委员会时指出,0.2公斤的磁铁重量限制意味着某些类型的车辆,例如电动自行车,将被排除在外,但串联式混合动力自行车可能不受影响。这将使某些技术或公司难以运营。该协会还强调,轻型电动汽车(LEV)零部件的供应本就不足,导致企业(尤其是中小企业)在选择零部件来源时选择余地更小。与从非欧盟地区采购零部件的企业相比,这项措施可能会对从欧盟采购零部件的企业造成歧视。.
IDTechEx认为,欧盟《关键原材料法案》目前的版本对大多数电动汽车类别采用无磁电机设计的影响甚微,因为原材料的初始成本和价格波动才是更为重要的因素。然而,该法案应更加关注稀土元素的回收利用,目前稀土元素的回收利用规模非常小。在电机供应充足的市场中,更高的再生材料含量或无磁电机设计可能成为在欧盟销售产品的电机制造商的差异化优势。但在零部件短缺的情况下,这将使最终车辆制造商难以遵守拟议的新法规。.
IDTechEx最新发布的《2024-2034年电动汽车电机发展趋势》报告深入探讨了电机技术、市场接受度、材料利用和市场预测。该报告基于涵盖所有车辆细分市场的车辆和电机综合数据库,包括轿车、公共汽车、卡车、厢式货车、两轮车、三轮车、微型车和飞机。.
作者:詹姆斯·埃德蒙森博士,IDTechEx首席技术分析师







