





DMASS总裁赫尔曼·雷特表示:“过去我们也曾见过类似甚至更高的分销增长率,但2021年的销售水平却是前所未有的。鉴于元器件市场持续承压——积压订单极高、交货延迟严重,交货周期甚至延续到2023年——我们对新一年的乐观态度也因对短缺可能影响客户增长率的担忧而有所减弱。虽然增长机遇巨大,但累积的风险也同样巨大,例如订单重复以及潜在的新风险,例如与新冠疫情相关的供应链中断和地缘政治冲突。”
半导体:
第四季度,欧洲不同地区和国家的半导体增长率再次出现巨大差异,从16%到55%不等。然而,主要国家的最终增幅基本一致:德国增长44.4%至7.07亿欧元,东欧增长30.5%至4.67亿欧元,意大利增幅高达50.9%至2.33亿欧元,法国增长43%至1.7亿欧元,英国增长42.8%至1.74亿欧元。按年计算,几乎所有国家都实现了两位数的健康增长。
按产品和产品组划分,存储器是第四季度增长最快的半导体产品组,增长64.3%至2.84亿欧元,其次是分立器件,增长54.9%至1.55亿欧元。领先的产品组模拟器件和MOS微器件分别增长39.3%和34.5%,达到7.29亿欧元和5.17亿欧元。功率器件、传感器器件和标准逻辑器件的业绩保持在平均水平以上,而光电器件、其他逻辑器件和可编程逻辑器件的业绩则低于平均水平。从年度数据来看,分立器件、存储器、传感器和功率器件是最大的赢家。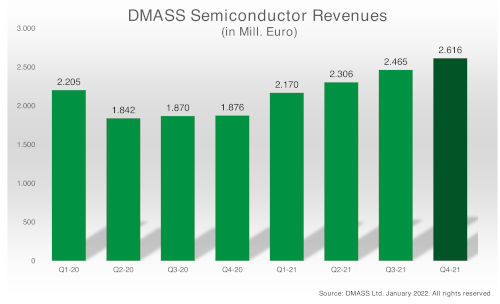
互连、被动和机电元件:
互连、被动和机电 (IP&E) 元件的增长与半自动元件非常接近,甚至在年度增长方面超过了后者。IP&E 元件的年度增长率为 32.1%,达到 43.6 亿欧元,创下自开始统计以来的新纪录。第四季度,IP&E 元件增长了 39.5%,达到 11.3 亿欧元。除俄罗斯增长滞后外,各地区的增长分布较为均衡。就产品而言,被动元件仍然是最大的类别,增长了 40.6%,达到 5.34 亿欧元,紧随其后的是机电产品(包括连接器),增长了 38.7%,达到 5.25 亿欧元。电源(包括电池)是最小的类别,保持稳定,增长了 36.9%,营业额为 6800 万欧元。从年度数据来看,被动元件和机电产品均呈现均衡增长。
董事长赫尔曼·雷特尔表示:“很高兴看到我们的市场表现如此出色;在某种程度上,我们超出了近期的预期。值得注意的是,与第三季度相比,IP&E业务环比下滑,而半导体业务则在年底前保持强劲增长。我们预计2022年将是又一个强劲的年份,并预期供应链问题,例如近期中国因新冠肺炎疫情导致的停产,将很快得到缓解。正如之前所述,最大的风险仍然是主要大国之间的地缘政治危机,我们希望,为了我们共同的业务,这些利益冲突能够尽快得到解决。”







