




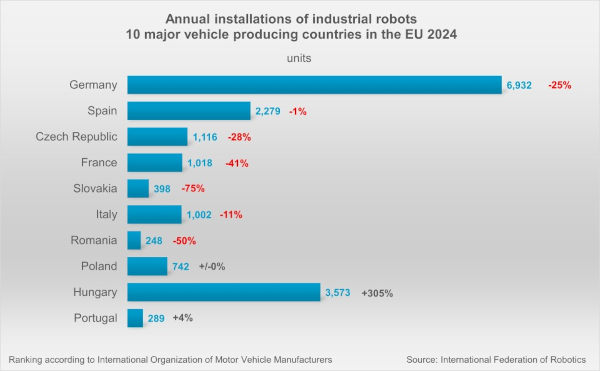
国际机器人联合会主席伊藤隆之表示:“汽车行业历来是全球最强劲的客户行业之一,预计到2024年,该行业将占全球机器人安装总量的四分之一左右。然而,与这一趋势相反,大多数欧盟汽车制造国大幅削减了对机器人技术的投资。”据国际汽车制造
商协会(OICA)预测,德国是欧盟最大的汽车生产国,也是全球第四大汽车生产国,预计2024年产量将超过400万辆。德国汽车行业曾经占该国年度机器人安装总量的40%以上。然而,过去四年里,这一数字大幅下降:2021年为35%,2024年降至26%,仅安装了6932台机器人。这比上一年减少了25%。
欧盟十大汽车生产国。
其他在2024年减少机器人投资的欧盟十大汽车生产国包括: 西班牙,第二大汽车生产国,2024年安装机器人数量为2279台,下降1%;捷克共和国,排名第三,安装机器人数量为1116台,下降28%;法国,排名第四,安装机器人数量为1018台,下降41%;斯洛伐克,排名第五,安装机器人数量为398台,下降75%;意大利,排名第六,安装机器人数量为1002台,下降11%;罗马尼亚,排名第七,安装机器人数量为248台,下降50%。
匈牙利在欧盟中是一个统计上的例外,其汽车生产排名第九:该国汽车行业安装了3573台工业机器人。这一305%的增长直接得益于大型汽车行业项目,这些项目占该国2024年机器人总安装量的84%。这些项目通常包含1000至2000台机器人。排名第八的波兰安装了742台机器人,与前一日持平。排名第十的葡萄牙安装了289台机器人,增长了4%。
展望:
预计欧盟汽车行业在2025年不会成为机器人行业增长的主要驱动力。低于预期的需求,尤其是电动汽车的需求,加上国内外政治局势的不确定性,导致该行业的企业推迟了投资项目。然而,欧盟与美国在7月底达成的贸易和关税协议提振了市场信心。至于2026年,专家们对能否恢复增长持非常不确定的态度。尽管如此,普遍认为2027年和2028年的装机量将再次增长。
关于IFR:
国际机器人联合会(IFR)是全球机器人行业的代表机构。IFR代表来自20多个国家的国家机器人协会、学术界以及工业和服务机器人制造商: www.ifr.org







