




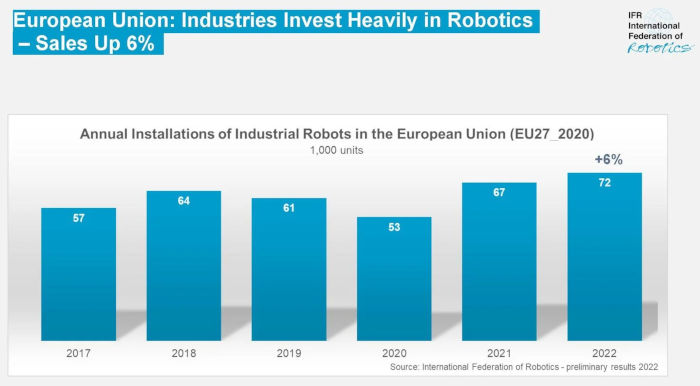
德国是欧洲最大的机器人市场:2022年安装了约26,000台机器人(同比增长3%),占欧盟机器人总安装量的37%。在全球范围内,德国的机器人密度位居第四,仅次于日本、新加坡和韩国。.
在德国,汽车行业历来是工业机器人的最大客户。2022年,新增安装的机器人中有27%来自汽车行业,总计7100台,较上年下降22%——这是该领域投资中常见的周期性波动。在一般工业领域,金属加工行业是最大的客户,2022年安装了4200台(增长20%)。这一数字高于疫情前的水平,疫情前该行业的年安装量在3500台左右波动,2019年达到峰值3700台。塑料和化工行业的安装量已恢复到疫情前的水平,2022年增长7%,达到2200台。.
意大利是欧洲第二大机器人市场,仅次于德国。2022年,意大利机器人安装量创下近12000台的历史新高(同比增长10%),占欧盟机器人总安装量的16%。.
该国拥有强大的金属加工和机械工业:2022年销量达到3700台,比上年增长18%。塑料和化工行业的机器人销量增长42%,安装量达1400台。该国还拥有蓬勃发展的食品饮料行业,2022年安装量增长9%,达到1400台。汽车行业的需求下降22%,至900台。该领域由斯特兰蒂斯集团(Stellantis Group)主导,该集团由菲亚特-克莱斯勒和法国标致雪铁龙集团(PSA)合并而成。.
2022年,法国机器人市场在欧洲排名第三。年装机量增长15%,达到7400台。这一数字不到邻国德国的三分之一。主要客户是金属加工行业,市场份额为22%。该行业装机量为1600台,增长23%。汽车行业增长19%,达到1600台,市场份额为21%。法国政府于2021年中期生效的1000亿欧元智能工厂设备投资刺激计划,将在未来几年创造对工业机器人的新需求。.
西班牙年度机器人安装量增长12%,总计3800台。机器人安装历来主要由汽车行业推动。根据国际汽车制造商协会(OICA)的数据,西班牙是欧洲第二大汽车生产国,仅次于德国。汽车行业在西班牙安装了900台机器人,增长5%。金属行业的机器人销量增长20%,达到900台。2022年,汽车和金属行业合计占机器人安装总量的近50%。
波兰的机器人安装量已经连续九年保持强劲增长势头。.
2022年全年安装量达到3100台,仅次于2021年创下的3500台的新纪录,位列第二。金属加工和机械行业的需求增长了17%,达到600台。汽车行业的需求呈现周期性波动,安装量为500台,同比下降37%。邻国乌克兰的战争阻碍了制造业的发展。然而,在2021年至2027年间,欧盟将提供总额达1600亿欧元的投资援助,用于支持数字化和自动化技术方面的投资。.
2022年,包括非欧盟国家在内的欧洲各国机器人安装总量达到84000台,增长3%。.







