




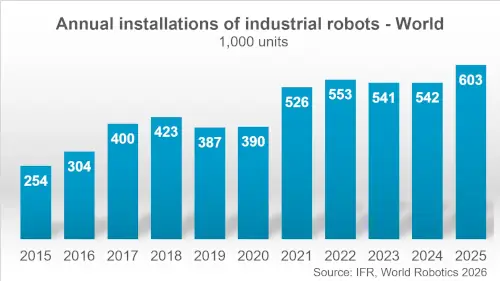
年内新增装机量也有所增加。工厂共安装了超过60万台工业机器人,比上年增长了11%。.
各地区的增长情况存在显著差异。亚洲占据了新增装机量的大部分,美洲在2025年也实现了增长。而欧洲的几个主要市场则出现了装机量下降的情况。.

中国占新增装机量的59%
2025年,中国仍是全球工业机器人最大的市场。中国安装了35.4万台工业机器人,比上年增长20%,占全球新安装量的59%。.
中国制造商在国内市场安装了19.5万台设备,同比增长15%。这占当年中国全部安装量的55%。.
日本是亚洲第二大市场,安装了36219台机器人。这一数字同比下降19%,使日本成为全球第三大新装机器人市场,仅次于中国和美国。.
韩国新增装机量约 3 万台,比 2024 年下降 1%。自 2019 年以来,韩国的年装机量一直保持在 3.1 万台左右。.
印度安装量突破1万件
2025年,印度安装了近10500台工业机器人,比上一年增长15%,按新安装量计算,成为全球第六大市场。.
中期增长尤为显著。2020年至2025年间,印度工业机器人的年装机量复合年增长率(CAGR)达到27%。.
尽管其规模仍低于全球五大主要市场,但这些数据表明该国的工业自动化正在持续扩张。.
美国成为世界第二大市场
2025年,美国超过日本,成为全球工业机器人安装数量第二多的国家。.
美国市场新增销量约38,500辆,较上年增长12%。根据IFR的统计数据,这是该国历史上第三高的年度销量。.
在墨西哥,安装量下降了7%,跌破5200台。这是该国连续第三年出现下降。.
加拿大安装了近4000台工业机器人,增长了5%。2020年至2025年间,安装量的复合年增长率为9%。.
巴西设施增加38%
2025年,巴西的工业机器人新增数量在美洲地区位居前列,新增近4300台工业机器人,比上一年增长了38%。.
汽车行业在这一趋势中发挥了重要作用。该行业安装了约2100台设备,同比增长212%。.
IFR 将这一增长与汽车制造商(包括中国制造商)在该国的投资联系起来。.

欧洲主要市场安装量下降
到 2025 年,德国仍将是欧洲最大的工业机器人市场,并成为全球第五大市场。.
该国占欧盟新增装机量的41%。然而,其装机量在年内下降了8%,跌破2.5万台。.
2020 年至 2025 年间,德国年度安装量平均增长率为 2%。.
意大利是欧洲第二大市场,安装了约 7800 台机器人,比上一年减少了 11%。.
法国的安装量接近 4500 台,下降了 8%;西班牙的安装量约为 4300 台,下降了 15%。.
一年内安装了超过60万台机器人
《2026年世界机器人展》的数据显示,全球机器人市场以亚洲和美洲的增长为特征,而欧洲的发展则较为温和。.
中国仍然是新增装机量最大的国家,而美国则跃居全球第二。印度也保持着增长势头,尽管其绝对值仍低于主要市场。.
与此同时,全球工业机器人的保有量已超过 500 万台,是七年前的两倍多。.
IFR预测,到2029年,每年将新增80.6万个安装量。
IFR 预测表明,到 2026 年,全球装机量可能会增长 9%,达到约 655,000 台。.
该组织估计,到 2029 年,一年内可能会安装约 806,000 台工业机器人。.
影响这一演变的因素包括某些制造业活动的转移、人口结构变化、某些市场的劳动力短缺以及旨在提高生产能力的投资。.
这些因素因机器人系统自身的技术发展而进一步加剧。人工智能、计算机视觉和传感器技术的进步正在拓展机器人能够执行的任务,而编程和集成技术的简化则促进了它们融入新的工业流程。.







