



SEMI 的最新数据显示,2018 年至 2019 年制造业设备投资仅下降了 7%,较此前预测的 18% 降幅有了显著改善。对存储器(尤其是 3D NAND)、逻辑电路和尖端代工厂的投资增加是推动这一变化的主要因素。.
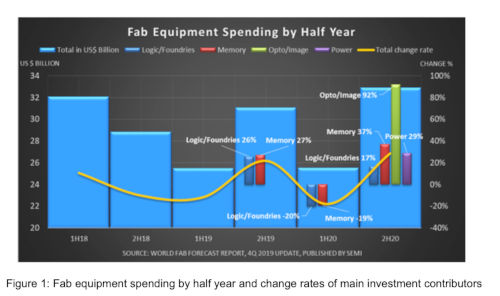
经济反弹导致全球高端设备支出放缓,如图1中黄色趋势线所示,2018年下半年和2019年上半年高端设备投资总额分别下降了10%和12%。2019年上半年,存储器制造设备支出下降了38%,至-100亿美元,其中3D NAND领域的投资受到的冲击尤为严重,较2018年下半年下降了57%。DRAM领域的投资在2018年下半年下降了12%,今年上半年又下降了12%。.
图1:半年内巨额设备支出及主要投资来源国的汇率
这一下降趋势在2019年底急剧逆转。预计在台积电和英特尔的带动下,2019年下半年对尖端逻辑和晶圆代工技术的投资将增长26%,而同期3D NAND的支出预计将激增70%以上。尽管DRAM投资的下降趋势延续到了今年上半年,但自7月以来,降幅已有所缓和。.
在索尼的引领下,预计2020年上半年图像传感器支出将增长20%,下半年将增长超过90%,达到16亿美元的峰值。在英飞凌、意法半导体和博世的推动下,能源相关设备的投资预计在2020年上半年将增长超过40%,下半年将再增长29%,达到近17亿美元。
最新发布的《世界晶圆厂预测报告》于2019年11月下旬发布,涵盖了2018年至2020年各季度的建设和设备支出情况。该报告列出了超过1340家工厂和生产线,以及135家预计将于2019年或之后开始量产的设施。《世界晶圆厂预测报告》还提供了产能、技术节点、3D层数、产品类型和晶圆尺寸的季度总计数据。.
