




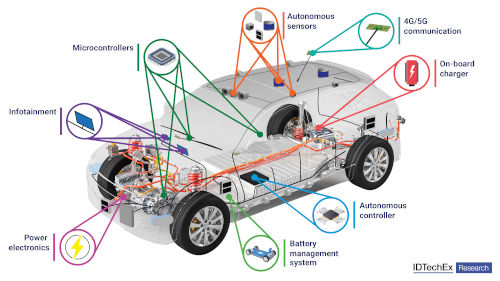
ADAS 的功能范围非常广泛,包括紧急制动、自适应巡航控制和自动泊车系统等,其有效性取决于检测设备的准确性,以及车载自主控制器的分析准确性和速度。.
车载分析是人工智能发挥作用的地方,也是自动驾驶汽车正常运行的关键要素。市场研究公司IDTechEx近期发布了一份关于边缘人工智能硬件的报告——《2024-2034年边缘应用人工智能芯片:边缘人工智能》。报告预测,到2034年,人工智能芯片(即能够高效管理机器学习工作负载的半导体电路元件)的收入将超过220亿美元,其中汽车行业将在未来十年内实现最高增长率,复合年增长率(CAGR)将达到13%。.
人工智能的作用
汽车中使用的AI芯片位于中央微控制器(MCU)中,这些微控制器与传感器和天线等外围设备连接,构成可运行的ADAS系统。车载AI计算可用于多种用途,包括驾驶员监控(根据特定驾驶员调整控制系统,监测头部和身体位置以检测疲劳驾驶,并在发生事故时调整座椅位置)、驾驶辅助(AI负责物体检测以及相应的转向和制动修正)和车载娱乐(车载虚拟助手的功能与智能手机或智能家电类似)。其中,驾驶辅助最为重要,因为AI系统的稳健性和有效性决定了车辆的自动驾驶能力水平。.
自2014年推出以来,SAE驾驶自动化等级(如下所示)一直是汽车行业驾驶自动化领域引用最多的标准,它定义了六个级别的驾驶自动化。这些等级从0级(无驾驶自动化)到5级(完全驾驶自动化)。目前,私人汽车行业(包括乘用车等私人车辆)的最高自动化程度为SAE 2级,考虑到实现情境自动化所需的技术进步,2级到3级之间的飞跃意义重大。.

驾驶自动化程度的SAE等级划分。来源:IDTechEx
车内安装的一系列传感器——包括基于激光雷达(LiDAR)和视觉传感器的传感器——会将重要信息传输到车辆的主计算机。计算机分析这些数据,并对转向和制动系统进行必要的调整。为了高效处理数据,人工智能芯片使用的机器学习算法必须在部署前进行充分训练。这种训练包括让算法接触来自ADAS传感器的大量数据,以便在训练结束时,它们能够准确地检测、识别和区分物体(以及背景中的物体,从而确定景深)。被动式ADAS是指计算机通过声音、闪光灯或物理信息提醒驾驶员采取必要的操作。例如,倒车辅助系统就是如此,其中的接近传感器会提醒驾驶员车辆相对于障碍物的位置。而主动式ADAS则是指计算机为驾驶员进行调整。由于这些调整是实时进行的,并且必须考虑到车辆速度和天气状况的变化,因此构成计算机的芯片能够快速高效地执行计算至关重要。.
可扩展的路线图

汽车SoC的发展趋势是,随着制程工艺向尖端技术迈进,其性能将逐年提升。来源:IDTechEx
用于自动驾驶汽车的系统级芯片 (SoC) 上市时间相对较短,但其发展趋势明显朝着更小的制程节点迈进,这有助于提升性能。这合乎情理,因为更高水平的自动驾驶必然需要更强大的计算能力(毕竟,人类的计算输入实际上外包给了半导体电路)。上图展示了 11 款汽车 SoC 的数据,其中一款于 2019 年发布,其余几款则计划于 2024 年和 2025 年由汽车制造商投入生产。在众多性能最强的 SoC 中,包括预计于 2025 年推出的英伟达 Orin DRIVE Thor(英伟达声称其每秒运算次数可达 2 千万亿次,即 2 TOPS),以及预计于 2024 年推出的、性能为 700 TOPS 的高通骁龙 Ride Flex。.
向更小制程节点过渡需要更昂贵的半导体制造设备(尤其是在尖端领域,因为需要使用深紫外和极紫外光刻机),以及更耗时的制造工艺。因此,代工厂向更先进的制程节点过渡所需的资金,对除少数半导体制造商之外的所有厂商而言,都是一个巨大的准入门槛。这也是一些集成器件制造商 (IDM) 将高性能芯片的制造外包给已经具备此类制造能力的代工厂的原因之一。.
为了降低未来的成本,芯片设计人员还必须考虑系统的可扩展性。随着自动驾驶技术逐步普及,如果设计人员此时不考虑可扩展性,则可能需要在制程更大的芯片上投入更多成本。由于 4nm 和 3nm 芯片设计(至少对于 SoC 中的 AI 加速器部分而言)可能足以满足 SAE 5 标准,因此设计人员需要考虑如何设计能够处理日益复杂的 AI 算法的硬件。.
距离我们见到能够达到此前设想的最高自动化水平的汽车上路还需要几年时间,但实现这些目标的技术已经在快速发展。尤其未来两年对汽车行业来说至关重要。.
报告覆盖范围
IDTechEx预测,到2034年,全球边缘设备人工智能芯片市场规模将增长至220亿美元,其中汽车人工智能芯片将占比超过10%。IDTechEx报告分析了预测期内边缘人工智能芯片收入增长的关键驱动因素,并回顾了其在消费电子、工业自动化和汽车等主要垂直行业的部署情况。报告还介绍了领先的高级驾驶辅助系统(ADAS)系统级芯片(SoC)的案例研究,以及与汽车控制器性能和功耗相关的关键趋势。.
更广泛地说,该报告涵盖了全球人工智能芯片市场在八个垂直行业的概况,并对六个不同类别(例如地域、芯片架构和应用)进行了细致的十年预测。IDTechEx 的报告《面向边缘应用的人工智能芯片 2024-2034:边缘人工智能》解答了边缘人工智能芯片价值链面临的关键问题、挑战和机遇。如需更深入地了解市场、参与者、技术、机遇和挑战,请参阅该报告。.













