




IDTechEx 对印刷电子和导电油墨市场已有十余年的独立研究经验,持续评估该行业的技术和商业发展。IDTechEx 最新发布报告《2024-2034 年导电油墨市场:技术、应用、厂商》,其中包含详尽的十年市场预测、30 多家主要厂商的概况,并对导电油墨的众多终端应用市场进行了全面深入的分析。.
导电油墨是一种平台技术,可应用于从成熟领域(如光伏)到新兴领域(如智能包装)的广泛领域。随着印刷/柔性/混合电子技术的日益普及,差异化导电油墨将迎来发展机遇,以满足模内电子和可穿戴技术等新兴应用的需求。目前存在多种类型的导电油墨,每种油墨都具有不同的参数,例如导电性、印刷性能和固化时间。本文中,IDTechEx概述了在评估油墨技术及其关键应用领域时需要考虑的一些因素。.
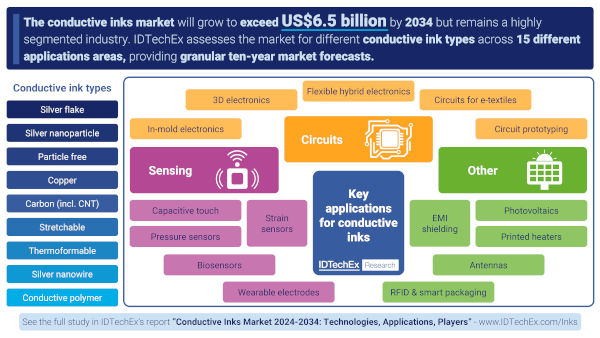
IDTechEx市场报告《导电油墨市场2024-2034:技术、应用、厂商》中提供了导电油墨市场细分概述。来源:IDTechEx
墨水技术
IDTechEx报告中的导电油墨技术根据其主要市场推广类别进行细分,尽可能避免重复。银箔目前是主要的导电油墨材料,估计占市场份额的97%左右(按重量计)。汉高、杜邦和太阳化学等大型公司是领先的生产商。因此,虽然银箔本身可能不被视为“新兴技术”,但印刷/柔性电子产品(例如智能包装或电子皮肤贴片)的大批量应用预计将推动其销量增长。纳米颗粒油墨通常由规模较小的供应商生产,其主要卖点是更高的导电性。然而,在大多数应用中,尚未出现从传统银箔油墨大幅转向纳米颗粒油墨的情况。一些初创公司正在生产无颗粒导电油墨,这些油墨在电磁干扰(EMI)屏蔽和印刷天线方面具有明显的优势。.
除了银之外,铜基油墨也因其原材料成本低廉而备受青睐。多年来,人们一直在努力克服烧结过程中氧化的问题,但最终铜基油墨的商业化应用取得了成功。碳基油墨分为两类:低成本碳基油墨(通常为炭黑)和基于更昂贵的导电/半导体纳米碳(例如石墨烯和碳纳米管)的油墨。可拉伸和/或热成型导电油墨可通过多种配方生产,最常见的是使用弹性粘合剂的片状油墨。随着可穿戴电子产品/电子纺织品和模内电子(IME)技术的普及,这类导电油墨有望迅速增长。此外,还有银纳米线和导电聚合物等油墨类型,它们都适用于特定的应用。.
主要应用
导电油墨可以说是印刷/柔性电子领域领先的平台技术,广泛应用于各种设备和组件。因此,这些材料的应用范围十分广泛,涵盖光伏面板、电子皮肤贴片、透明天线和压力传感器等。IDTechEx 旨在通过将市场细分为三个不同的类别来梳理这一复杂的应用领域。在电路制造中,导电油墨用于连接组件,其所需特性取决于制造工艺,而非器件的功能。导电油墨也可用于实现特定类型的传感,而传感工艺决定了其所需的特性。此外,导电油墨除了用于连接组件外,还可用于提供其他非传感功能。.
目前导电油墨市场主要以银箔基油墨作为光伏电池的电荷收集器为主导。然而,未来十年,随着太阳能电池效率的提高和向下一代技术的过渡,光伏领域对银箔基油墨的需求增长将极其有限。事实上,这种主流油墨需求的大幅增长将来自3D电子、印刷加热器、RFID和智能包装等新兴应用领域。.
导电油墨最大的增长机遇在于非银油墨,IDTechEx预测其市场收入将以24%的复合年增长率增长。可拉伸/热成型油墨和铜油墨将占据这一不断增长的市场的最大份额,这主要得益于模内成型和可穿戴电子产品等应用领域的推动。对于银箔油墨而言,RFID和智能包装也将是未来十年重要的增长应用领域。.
作者: Conor O'Brien 博士,IDTechEx 高级技术分析师













