




在汽车和建筑等关键行业,积极主动的买家正在从被动收购转向积极塑造市场,从而提供建设未来绿色钢铁厂所需的盈利能力。.
本文基于 IDTechEx 报告《绿色钢铁 2025-2035:技术、参与者、市场、预测》的研究,该报告深入分析了这一不断变化的格局,并揭示了采购承诺以及政策和金融如何推动绿色钢铁市场的发展。.
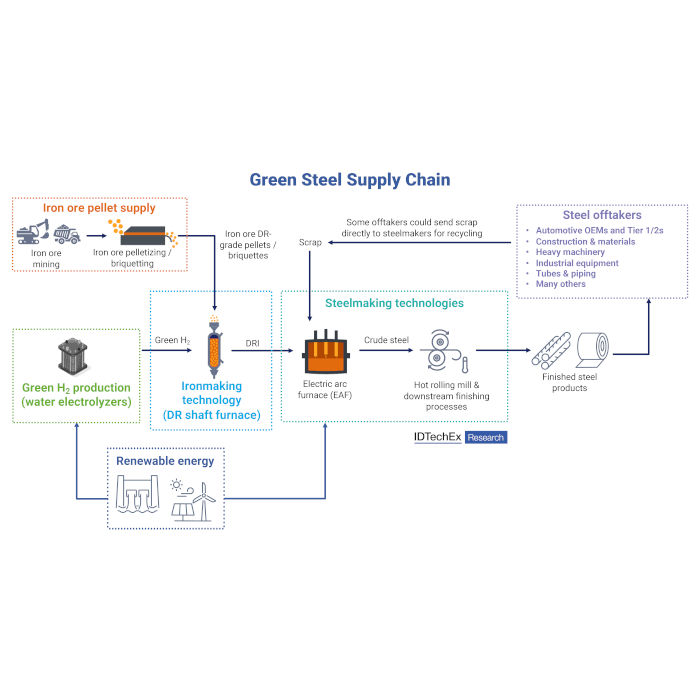
为什么买家尽早采用对脱碳至关重要
从高碳排放的高炉炼铁转向更环保的替代工艺,例如氢基直接还原铁(H2-DRI)与电弧炉(EAF)相结合,需要巨额的前期投资,单个项目通常耗资数十亿美元。为了使这些项目从宣布变为现实,生产商需要保证长期的收入稳定性。.
在此过程中,买家扮演着至关重要的角色。通过长期、具有约束力的采购协议,大型钢铁消费者承诺采购未来一定数量的绿色钢铁,其价格通常高于传统钢铁。这些协议构成了绿色钢铁转型的财务基础。它们显著降低了生产商的投资风险,也是从私人投资者和金融机构获得必要项目融资的根本前提。像Stegra(H2绿色钢铁)这样的新兴企业已筹集超过65亿欧元的资金,其成功与它们通过此类合同提前售出超过一半初始产能的能力直接相关。.
关键因素:政策与商业战略的趋同
绿色钢铁需求的增长是由趋同的监管法规和企业雄心勃勃的气候战略所驱动的。在政策层面,欧盟排放交易体系(ETS)和碳边境调节机制(CBAM)等框架提高了高碳生产的成本,从而为低碳钢铁创造了经济效益。CBAM尤其值得关注,因为它旨在防止生产转移到监管宽松的国家,从而降低碳泄漏的风险。中国的钢铁生产商已经开始调整自身以符合CBAM的要求。此外,欧盟的报废车辆(ELV)法规和环境和社会政策条例(ESPR)等法规也可能刺激对绿色钢铁的需求。.
与此同时,企业面临着来自投资者和消费者的越来越大的压力,要求其整个价值链脱碳,尤其是范围3排放,其中包括采购的材料。对于汽车制造商或建筑公司而言,钢铁在这些隐含碳排放中占相当大的比例。承诺采购绿色钢铁是这些公司实现净零排放目标最直接、最有效的方法之一。.
主要参与者的活动:汽车行业领先,其他行业紧随其后。
汽车行业已成为推动消费者行为转变的明确力量。消费者愿意接受“环保溢价”,是因为即使每吨钢材成本大幅上涨,最终车辆价格也只会略微上涨(1-2%)。这使得汽车制造商能够在不增加消费者成本的情况下提升其可持续发展形象。.
欧洲原始设备制造商 (OEM) 以及一级和二级供应商都在积极采购绿色钢铁。例如,瑞典初创公司 Stegra(H2 绿色钢铁)已与包括梅赛德斯-奔驰、保时捷、斯堪尼亚和采埃孚在内的一系列汽车行业领军企业签署了采购协议。同样,凭借其无化石燃料钢铁项目 HYBRIT 的先驱企业 SSAB 也与沃尔沃集团建立了合作关系。老牌钢铁巨头也在采取重要举措:安赛乐米塔尔向通用汽车供应其可回收和可再生 XCarb® 钢铁,这表明北美对绿色钢铁的需求正在不断增长。.
尽管汽车行业占据了新闻头条,但需求正在不断增长。在建筑行业,Stegra(H2 Green Steel)已与建筑解决方案供应商 Kingspan 和通风设备公司 Lindab 签署了协议。能源行业也正在兴起一种极具吸引力的循环经济模式,例如,公用事业公司 Vattenfall 将从其 HYBRIT 项目合作伙伴 SSAB 采购无化石燃料钢材,用于其自身的能源基础设施建设。JCB、Alfa Laval 和 Lindab 等工业机械和设备制造商也对采购钢材用于其产品表现出浓厚的兴趣。值得一提的是,就连亚马逊网络服务 (AWS) 也在其位于瑞典的数据中心建设中使用了再生钢材。.
展望:市场由需求驱动,但面临挑战
未来的道路既充满巨大机遇,也面临严峻挑战。尽管买方需求、政府补贴和绿色金融构建了一个强大的生态系统,但供应端依然脆弱。买方必须应对新兴市场的风险,包括项目可能延期、与可再生能源成本相关的价格波动,以及“绿色钢铁”缺乏普遍认可的标准,从而导致“漂绿”风险。.
钢铁行业的结构本身可能即将发生变革。“绿色钢铁枢纽”的概念正日益受到关注,即在可再生能源丰富的地区(例如澳大利亚、巴西)利用绿色氢气生产钢铁,然后以热压铁块(HBI)的形式运往其他地区的钢铁厂。这种钢铁生产的脱钩模式可能会重塑全球供应链。.
尽管情况复杂,但发展趋势清晰可见。买家的需求信号已经启动了行业的逐步转型。钢铁的未来不仅取决于用于生产钢铁的熔炉,还取决于具有前瞻性思维的消费者签订的长期合同。.
IDTechEx预测,到2035年,氢基绿色钢铁产量将达到4600万吨。虽然这距离2050年实现净零排放目标所需的总量还相差甚远,但这代表着一个明确的开端。.













