




由于电动汽车市场的重要性日益凸显,它将成为锂离子电池技术应用和发展的决定性因素。而锂离子电池市场对正极材料的选择,则是其中的关键所在。.
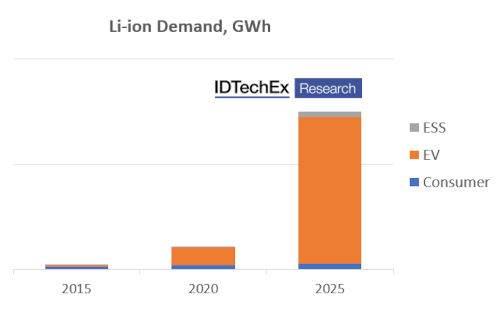 按应用领域划分的锂离子电池需求增长。数据来源:IDTechEx
过去十年,除中国以外,大多数电动汽车市场都依赖NMC(镍锰钴氧化物)和NCA(镍钴铝氧化物)正极材料,因为它们具有高能量密度,能够为电动汽车提供长续航里程。这些正极材料的研发重点在于提高镍含量并降低钴的使用量。NMC 111(镍、锰、钴含量相等)已被NMC 532和NMC 622取代,NMC 811的应用也在不断扩大,主要正极材料制造商正努力使NMC和NCA的镍含量超过90%。这主要是出于减少昂贵且可能存在问题的钴的使用,以及最大化容量和能量密度的考虑。然而,确保这些材料的安全性和使用寿命仍然是一项挑战。.
尽管NMC和NCA正极材料仍将保持重要性,尤其是在欧洲和北美地区,但2021年和2022年电池价格面临的压力,以及未来材料供应可能中断的风险,迫使电动汽车和电池制造商重新思考其战略。包括特斯拉、大众、福特和Stellantis在内的多家汽车制造商已制定计划,在部分地区面向大众市场或低成本车型使用价格更低的磷酸铁锂(LFP)正极材料。过去两年,LFP正极材料凭借其在电动汽车市场(尤其是中国市场)的重新夺回市场份额,已恢复了市场份额。IDTechEx预测,未来十年LFP在锂离子电池市场(每GWh)中的份额将持续增长。IDTechEx对不同类型正极材料的产能预测也印证了这一点:未来五年,LFP产能预计将以约31%的复合年增长率增长,而NMC和NCA产能预计将以约19%的复合年增长率增长。磷酸铁锂电池(LFP)产量的增长将受到降低电池价格的压力,这既包括电动汽车电池,也包括固定式储能系统。尽管LFP电池已经适用于固定式应用,但对于能量密度仍然是关键性能参数的电动汽车而言,技术创新有助于最大限度地减少其能量密度低于NMC/NCA电池的影响,从而使LFP电池更具吸引力。这些改进可能源于硅负极的应用、电池到电池包一体化设计或其他动力系统效率提升措施。.
 阴极材料生产的增长前景。来源:IDTechEx
然而,通过转向低流量石油产品(LFP)来减少对钴和镍的依赖,反而会增加对中国的依赖,因为绝大多数低流量石油产品都来自中国企业(在中国境内),而这些企业在境外生产低流量石油产品的计划相对较少。这将与欧洲和北美各国政府及利益相关者的目标和宗旨背道而驰。.
近年来,高锰正极材料备受关注,EcoPro BM 和优美科 (Umicore) 已与巴斯夫 (BASF) 一道宣布计划将其商业化。这些正极材料的研发旨在降低成本,同时提供与 NMC/NCA 相当的能量密度。电压衰减和循环寿命短仍然是其应用的主要障碍。LNMO 是另一种很有前景的正极材料,它具有高容量、相对较低的成本,并有望提高电池设计的效率。与其他正极材料相比,LNMO 的锂强度 (kg/kWh) 更低,因此可以降低锂的消耗量。如果供应紧张,制造商被迫寻找方法来最大限度地减少高锂价的影响,这一点可能至关重要。与高锰正极材料一样,循环寿命和对稳定电解液的需求仍然是其面临的主要挑战。.
IDTechEx 最终预测,NMC、NCA 和 LFP 将继续作为主要的阴极材料,直至 2033 年,材料的选择将取决于价格、性能、应用适用性和可用性之间的平衡。.













