然而,尽管目前正在努力在中国以外的地方生产磷酸铁锂,但磷酸铁锂电池正极和电芯中的几乎所有活性材料目前都是在中国生产的,这引发了人们对依赖磷酸铁锂电池的制造商(尤其是美国制造商)的供应链安全和地缘政治风险的担忧。.
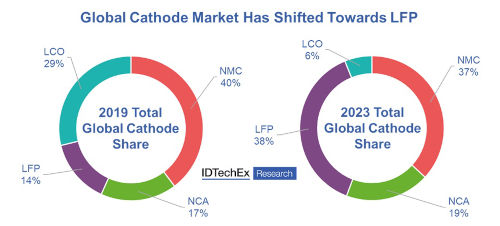
全球锂离子电池正极材料的市场份额已从LCO转向LFP。来源:IDTechEx
LMFP 是为应对 LFP 的能量密度限制而提出的。
尽管磷酸铁锂(LFP)在成本、循环寿命和热稳定性方面具有显著优势,但它也存在一个明显的缺点:能量密度低于锰酸锂(NMC)或碳酸亚锂(NCA)电池。尽管电池设计不断改进,但这仍然限制了使用LFP电池的电动汽车的续航里程,而续航里程是汽车制造商和消费者都非常关注的关键因素。锰酸锂铁磷酸盐(LMFP)的出现,为解决这一问题提供了一种潜在的方案。LMFP在保持LFP成本优势的同时,通过在正极材料中加入锰元素来提高能量密度。这一发展有助于缩小LFP电池和NMC电池之间的性能差距,同时保持LFP的低成本优势。包括Dynanonic和Ronbay在内的主要正极材料制造商,以及Lithium Australia/VSPC和Mitra Chem等新兴企业,都计划开发并扩大其LMFP的产能。 IDTechEx 的报告《锂离子电池市场 2025-2035:技术、参与者、应用、展望和预测》提供了正极活性材料的生产前景,并预测了到 2035 年每正极电池的 GWh 需求量。.
人造石墨正在蚕食天然石墨的市场份额。
电池材料趋势的另一个显著变化发生在负极材料市场,工程石墨正在逐渐取代天然石墨。IDTechEx 预计,到 2023 年,工程石墨将占据锂离子电池石墨负极市场约 73% 的份额,高于 2020 年的约 60%。这一转变的主要驱动因素是成本。过去,由于石墨化过程需要消耗大量能源,工程石墨的价格一直高于天然石墨,但其在材料生产方面具有更高的可靠性,并且在容量和循环寿命等性能方面也具有一定的优势。然而,中国低廉的能源价格和激烈的市场竞争已经大幅降低了工程石墨的价格,高质量负极材料的价格甚至低至每公斤 6 美元。这使得人造石墨成为寻求优化成本和性能的电池制造商更具吸引力的选择,从而推动了其应用范围的扩大。重要的是,这也阻碍了成本敏感型应用领域(例如硅基材料)对替代负极材料的采用,因为硅基材料的价格可能比工程石墨高出一个数量级(以美元/公斤计)。.
成本驱动电池市场
目前正负极材料的选择趋势有一个共同点:成本。磷酸铁锂(LFP)的应用以及其他低成本正极材料(例如锂甲基磷酸铁锂(LMFP))的开发,正是锂离子电池行业日益关注成本和价格的典型例证。近期合成石墨取代天然石墨的趋势也是由价格下降推动的。电池价值链上的激烈竞争和产能过剩进一步压低了价格。这对电池买家和消费者来说无疑是利好消息,但也给新进入者带来了相当大的挑战,尤其是在欧洲和北美,这些地区供应链和产业发展相对滞后,使得新进入者难以与成熟的亚洲企业和制造商竞争。.
为了满足快速增长的锂离子电池行业的需求,各种材料和技术层出不穷。然而,正如近期锂磷酸铁锂(LFP)和工程石墨的普及所表明的那样,成本是任何材料和技术成功应用的关键。能够提升电池性能、安全性和环境效益,同时保持低廉且具有竞争力的价格的创新和发展,对于电池行业的持续增长以及依赖于此的脱碳项目至关重要。.
作者:Alex Holland 博士,IDTechEx 研究总监