



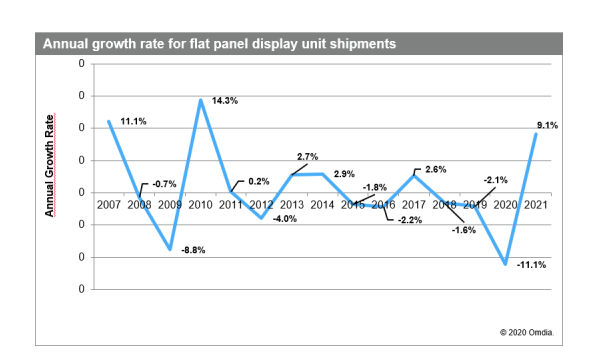
预计2020年FPD(平板显示器)销量将达到32亿台,低于2019年的36亿台。自2008年下半年金融危机以来,该市场经历了个位数增长和下降,2009年销量下降了8.8%。然而,据长期需求研究公司Omdia称,今年两位数的下降幅度将是前所未有的。.
Omdia显示研究主管Ricky Park表示:“新冠病毒在全球的传播速度超出预期。随着商店关闭和封锁措施的普遍实施,疫情开始直接影响应用程序市场需求,削弱了消费者的购买渠道。尤其是电视和智能手机这类高度依赖零售需求的产品,将难以避免受到新冠病毒的直接冲击,其受到的影响将比其他行业更为严重。这将导致2020年全球平板显示器需求大幅下降。”.
Omdia预测,随着冠状病毒的影响逐渐消退,市场将在2021年复苏,全年销售额将增长9.1%。.
电视和智能手机销量:
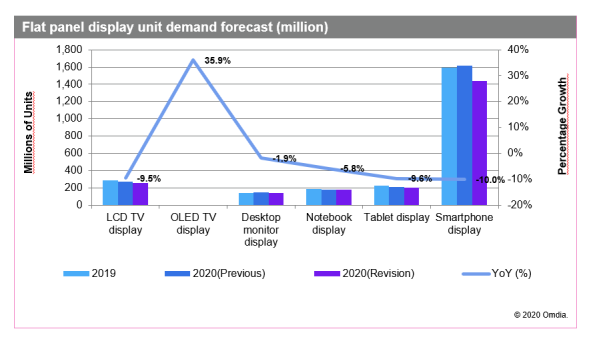
Omdia下调了2020年液晶电视屏幕和智能手机的需求预测。预计液晶电视屏幕的销量将下降9.5%,而智能手机的销量预计将下降10%。
最初,人们预期全球大型体育赛事将成为今年经济增长的主要驱动力。然而,目前大多数此类赛事已被取消或推迟。.
显示器和笔记本电脑市场保持稳定。
尽管面临这些挑战,台式机显示器和笔记本电脑屏幕的表现仍相对良好,2020 年分别仅下降了 1.9% 和 5.8%。消费者对这些显示器的需求占比不到 40%,其余需求来自商业领域。随着许多国家对经济活动实施限制,居家办公人数将会增加,从而带动企业需求的相对增长。此外,随着学校停课和在线课程的普及,家庭和学校对笔记本电脑和平板电脑的需求也在增加。
 销售额预计下滑
Omdia 已将其 2020 年全球平板显示器销量和收入预期分别下调了 4.5% 和 4.0%,与之前的预期相比。
然而,就尺寸而言,受大尺寸显示屏需求增长的推动,预计2020年需求将增长1.8%。大尺寸显示屏供应商正在实现更高的性能和更低的成本,使其产品更具吸引力。供应商也正在提供更多可折叠和无边框显示屏。.
韩国供应商正向更先进的显示技术转型。
韩国品牌已大幅缩减液晶显示器生产线,转而生产更先进的显示技术。这将导致第七代和第八代工厂中小尺寸电视面板的产量大幅下降,并随着时间的推移,推动60英寸及以上尺寸电视面板的销量增长。
关于 AMOLED 的需求,尽管 Omdia 最初的预测被下调,但预计 2020 年按销量计算的需求增长仍将相对较高,达到 9.5%。OLED 电视面板的需求预计将增长约 35.9%,而智能手机的 AMOLED 需求预计将增长约 9.0%。.
尽管整体市场低迷,但对先进显示技术的需求应该依然强劲。.






