



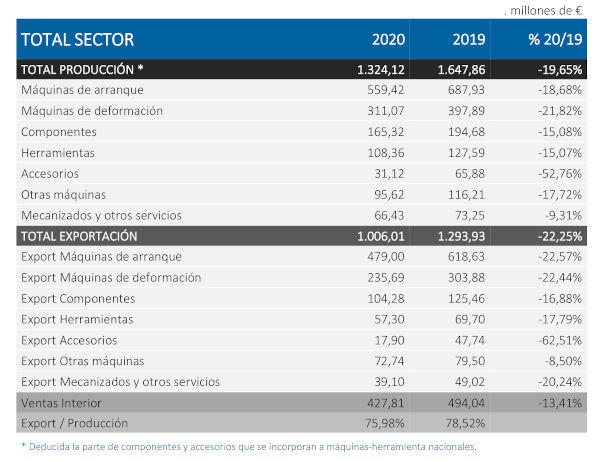
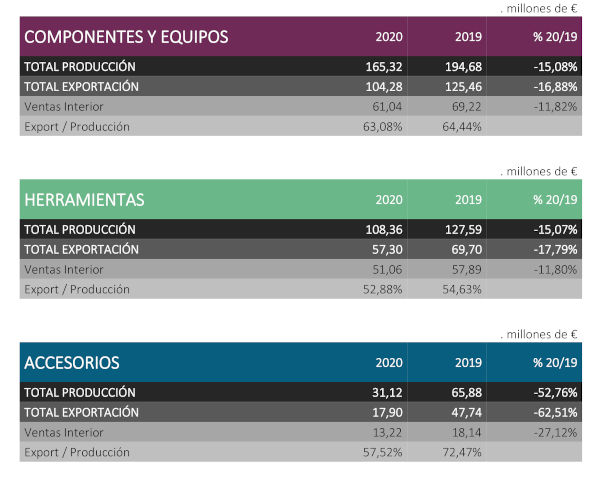
此次下滑最显著的是金属成型子行业,其产值降至3.1107亿欧元,下降了21.82%;金属切削机械子行业产值降至5.5942亿欧元,下降了18.68%。其他所有子行业与2019年相比也均出现下滑:零部件和工具下降15%;其他机械下降17.72%;配件下降52.76%;机械加工及其他服务下降9.31%。
受流动性和运输困难的影响,出口下降了22.25%,至10.0601亿欧元,而2019年为12.9393亿欧元,出口额约占总产值的76%。其中,机械加工和成型行业的降幅相近,前者下降22.57%,后者下降22.44%。 2020年,国内制造商在国内市场的销售额下降了13.41%。与此同时,西班牙机床的表观消费量(产量+进口量-出口量)下降了31.13%。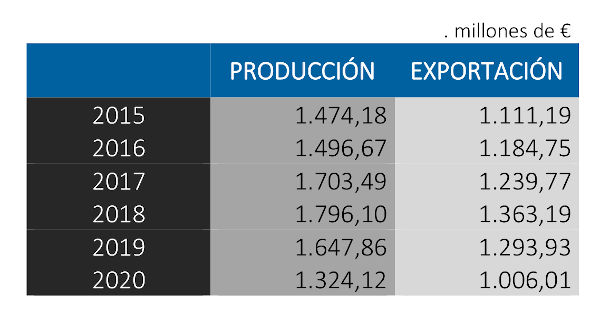
2020年,我们的主要出口目的地是德国,占比11.8%,其次是美国(10.3%)、法国(9.1%)、意大利(7.3%)和中国(7.3%)。墨西哥、葡萄牙、印度、英国和俄罗斯位列前十。
今年的新订单呈现出不同的趋势,来自中国的订单强劲增长,中国已成为我们最大的市场,超过了德国和美国。紧随其后的是土耳其、法国、意大利、印度、俄罗斯和加拿大。中国工业活动的快速复苏(其GDP仅在2020年第一季度出现下滑)使其得以在过去一年中进行大量投资。
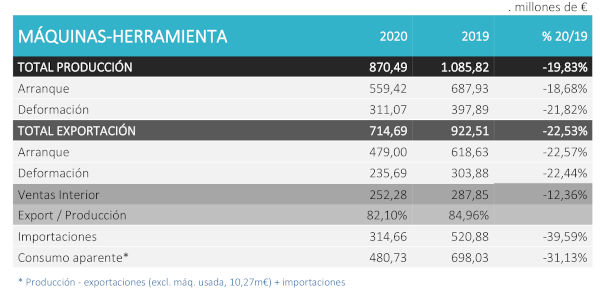 尽管受到疫情影响,西班牙仍保持了其作为世界第十大生产国和出口国的地位,市场份额不受影响。排名前五的生产国也保持不变:中国、德国、日本、美国和意大利;其中后两者的排名与2019年相比有所互换。这五个国家的产量均出现显著下降,尤其是德国(-30.9%)和日本(-29.3%)。意大利的降幅与西班牙相近(-23%),美国略低(-9.4%),而中国的降幅则非常小(-1.3%)。2020年全球消费量下降了20.1%,远低于2009年的萎缩幅度。然而,2021年的预测显示,全球消费量将增长15%,2022年将达到7.5%,但亚洲、欧洲和美洲三大消费区域的复苏速度将存在显著差异。.
2020年注册订单量较2019年下降了23.5%。就各细分行业而言,变形行业受影响最大,下降了34.7%;初创企业行业的情况稍好一些,订单量也下降了17.65%。值得注意的是,自2020年10月起,订单量开始强劲复苏,这一积极势头持续了整个前四个月,订单量与2019年同期基本持平。这一趋势能持续多久还有待观察,部分原因可能是该行业在2020年上半年经历了全球经济放缓后出现了反弹效应。意大利宣布2021年第一季度订单量增长了48.6%,而德国则对来自中国的订单增长速度(2020年最后四个月增长了17%)充满信心,认为这将为未来几个月带来强劲的推动作用。.
中国市场的强劲需求增长以及乔·拜登的美国经济刺激计划带来的预期,预示着全球经济将强劲复苏。随着疫苗接种进程的加快和复苏资金的到位,欧洲经济的复苏势头将更加强劲。因此,如果第二季度延续过去六个月的强劲增长势头,2021年的收入增长预期将在12%至15%左右,接近2019年的水平。 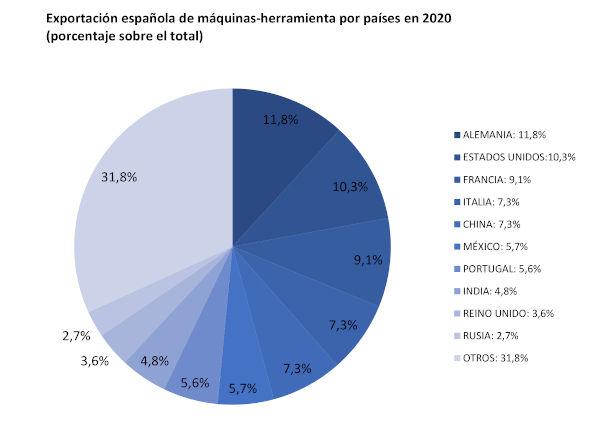 就用户行业而言,尽管汽车行业在疫情初期被迫停工后已恢复到正常水平,但一方面向电动和混合动力系统的转型,另一方面与出行模式相关的变化,使得汽车需求难以预测,从而减缓了新的投资。航空业则受到出行量下降的影响,除国防领域外,未来两到三年的前景并不乐观。另一方面,铁路行业目前蓬勃发展,而能源行业虽然结果喜忧参半,但仍在缓慢而稳步地向可再生能源转型。






