难以预测的政治局势变化,加上关税和不利的宏观经济环境,进一步抑制了全球市场活动。尽管欧洲相比其他地区可能受益于更高的监管确定性和透明度,但这些优势尚未转化为切实的积极势头。整个行业的预期不升反降。.
半导体(第二季度):
欧洲半导体分销销售额大幅下降14%,至22亿欧元。在主要国家中,奥地利再次出现最大降幅,下降近37%,其次是法国,下降20%。只有伊比利亚半岛表现明显好于其他地区,略微增长2.4%。.

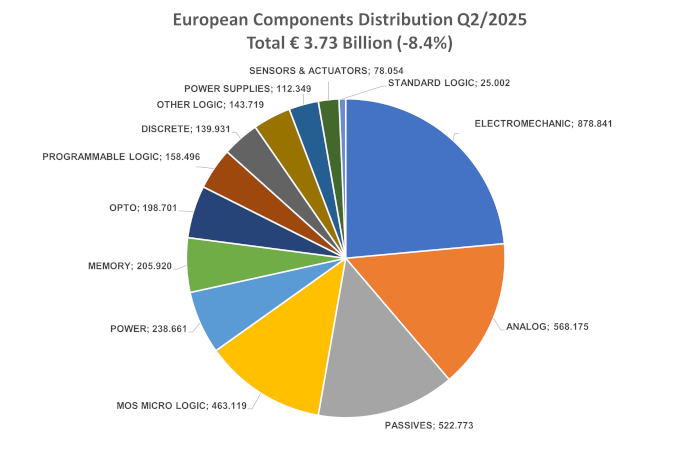
就产品而言,能源和可编程逻辑器件领域的销售额最为疲软,下降超过21%。传感器和执行器领域的销售额增长约6.1%,远高于平均水平(下降14%)。请参见下表。.

互连、无源和机电元件(第二季度):
在知识产权和工程领域,增速放缓转为小幅增长,增幅达1.43%,达到15.1亿欧元。
只有奥地利、英国、德国和瑞士未能从中受益,反而继续下滑。

就产品而言,负债(-1.17%)有所下降,而机电元件(+2.38%)和电源(+6.82%)则出现反弹。(见下表).
降幅最大的是薄膜电容器(-17.8%)、钽电容器(-11.4%)和铝电容器(-10.5%),而除了电源之外,传感器(+7.6%)和圆形连接器(+122.7%)也出现了不错的增长。.

按地区汇总的所有组成部分(Q2):

理事会主席赫尔曼·赖特尔总结道: “2025年,欧洲经济将保持韧性,但地缘政治紧张局势和全球贸易中断将使其面临越来越大的压力。这一点在电子产品供应链中尤为明显,该供应链受到交货时间延长、库存水平波动以及对亚洲关键原材料依赖的影响。”
尽管全球贸易日益分散,但电子元器件市场依然紧密相连。欧洲正通过近岸外包战略、供应链多元化和数字化透明化措施来应对这一挑战。对半导体、物联网设备和人工智能应用日益增长的需求持续推动创新,即使在充满不确定性的环境中也蕴藏着增长机遇。为了保持竞争力,欧洲必须在快速发展的电子行业格局中,更加积极地塑造这一全球动态。.