
该咨询公司还预测,到 2037 年,全球锂离子电池储能系统 (BESS) 市场规模将达到 1350 亿美元,其驱动因素包括可再生能源更多地并入电网以及数据中心扩张带来的新需求。.
储能系统(BESS)在电池需求方面占据越来越重要的地位。
据IDTechEx称,锂离子电池仍然是固定式储能系统的主导技术,其优势在于其可用性、成本和不断提升的性能。
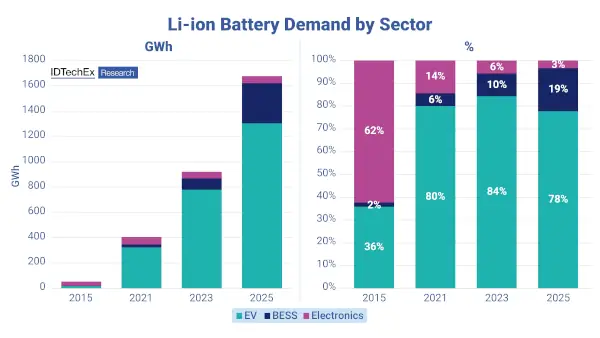
尽管电动汽车仍然占据全球锂离子电池需求的大部分,但其份额已从2023年的84%下降到2025年的78%。同期,储能系统应用领域的份额从10%增长到19%。IDTechEx
认为,这一转变与电动汽车市场的发展以及固定式储能需求的快速增长密切相关,因为电网整合了更多可再生能源发电,需要更多的灵活性资源。
中国将占
全球锂离子储能系统(BESS)部署量的58%,美国则占18%。
与此同时,一些此前市场份额较小的市场也跻身部署容量排名前十的国家之列。报告特别提及了沙特阿拉伯和智利的案例。IDTechEx
指出,促进新项目发展的机制包括合同、融资和收益支持体系。报告还提到了澳大利亚的容量投资计划(CIS)、新南威尔士州的长期能源服务协议(LTESA)、意大利的MACSE机制、中东国家支持的招标项目以及英国针对长期储能的容量上限和下限模式。
网络连接正逐渐成为瓶颈,
市场增长也面临限制。IDTechEx指出,网络连接排队是新项目的主要瓶颈之一。
这种情况可能导致项目延期甚至取消。与此同时,开发商之间日益激烈的竞争也提高了网络级存储项目新进入者的门槛。
电池价格与监管变化:
原材料价格和贸易政策是另一个不确定因素。
报告指出,中国逐步减少乃至最终取消电池出口增值税退税可能会影响未来的电芯和储能系统价格。IDTechEx
还将这一过程以及其他因素与2026年初碳酸锂价格的上涨联系起来。如果这种价格水平持续下去,可能会对电芯和储能系统价格构成上行压力,并影响某些项目的盈利能力。
容量为 6.5 MWh 或以上的集装箱式储能系统:
在技术领域,制造商正在推出采用更高容量电池的集装箱式储能系统。这一发展趋势正在增加容量为 6.5 MWh 或以上的解决方案的数量。
使用更高容量的电池可以减少每兆瓦时储能所需的电池数量、互连数量和外壳数量,从而提高系统级能量密度。它还可以减少在特定装置中达到给定容量所需的储能单元数量。
然而,容量和密度的增加带来了新的热管理要求,并可能在运输过程中造成重量限制,这些因素正在影响这些系统的设计。
磷酸铁锂电池、钠电池、液流电池和长寿命储能:
《2027-2037年固定式储能电池》报告分析了储能系统的技术演进,包括锂离子电池(采用磷酸铁锂电池和镍钴锰酸锂电池)、钠离子电池、液流电池、金属空气电池、铅酸电池和热能储能。
该研究还探讨了长寿命储能(LDES)、不同电池储能系统(BESS)组件的成本、功率转换系统、电池管理系统(BMS)和能量管理系统(EMS),以及采用空气冷却、液体冷却或浸没式冷却的安全和热管理策略。