
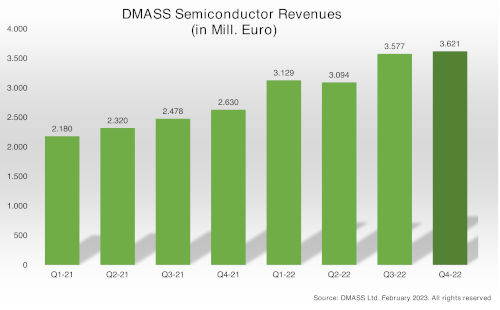
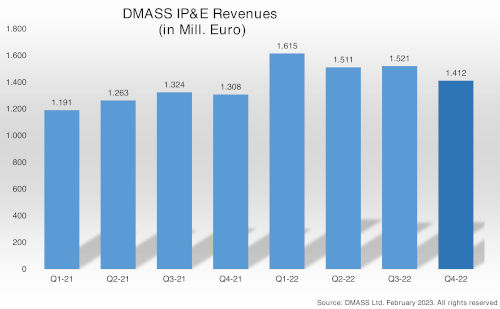
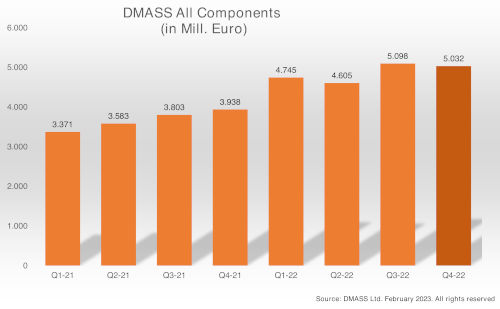
 半导体第三季度销售额创历史新高,达到36.2亿欧元;IP&E(集成电路和器件)销售额为14.1亿欧元,较去年第四季度增长7.9%。DMASS所代表的公司2022年合并元器件收入总计195亿欧元,较2021年增长32.6%。DMASS
主席赫尔曼·雷特表示: “我们对这些创纪录的数字当然感到高兴,但最重要的是,我们感到欣慰的是,供货情况正在改善——尽管并非所有产品都如此——客户的需求现在基本能够得到满足。”第四季度的数据创下了半导体分销的历史新高,与当前整体市场的状况形成鲜明对比。2021年,销售量和增长几乎持平,而去年则受到价格上涨和汇率波动的双重影响。鉴于欧洲整体元器件市场增速远低于其他地区,分销行业在元器件市场中的份额显著提升。
 半导体(第四季度):
半导体行业增长了37.7%。各国/地区层面的数据差异显著,从俄罗斯的-97%到瑞士的+53%不等。主要地区的增长情况如下:德国增长49.6%至10.6亿欧元;意大利增长34.7%至3.16亿欧元;法国增长41.9%至2.43亿欧元;英国增长30.4%至2.27亿欧元;东欧增长39.9%至6.59亿欧元;北欧国家增长46.4%至3.11亿欧元。 瑞士、奥地利、伊比利亚半岛和土耳其的业绩远高于平均水平,而比荷卢经济联盟、以色列和爱尔兰则表现落后。
就产品而言,增长最强劲的当属可编程逻辑器件、其他逻辑产品 (ASSP) 和 MOS 微器件,模拟产品表现平平,其余领域则呈现出趋于正常的迹象(分立器件、电源、存储器和传感器)或令人失望的表现(光电器件)。更细致地来看,第四季度业绩差异显著,从 LED 的 -6% 到前文所述的可编程逻辑器件 107% 的增长不等。主要产品组的表现如下:模拟器件:增长 38.1%,达到 10.1 亿欧元;MOS 微器件:增长 50%,达到 7.75 亿欧元;电源:增长 24.2%,达到 4.02 亿欧元;存储器:增长 25%,达到 3.56 亿欧元;可编程逻辑器件:增长 107.4%,达到 2.87 亿欧元;其他逻辑器件:增长 73.7%,达到 2.4 亿欧元;光电器件:增长 2.8%,达到 2.32 亿欧元。分立器件:增长10.3%,达到1.75亿欧元;传感器:增长26.1%,达到9900万欧元。尤其值得一提的是,高端微控制器(MCU)超越电源管理微控制器,成为最重要的产品类别。
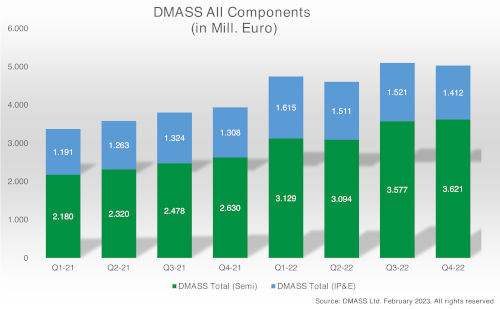 互连、无源和机电元件(第四季度):
2012年第四季度,互连、无源和机电(IP&E)元件的增长速度再次放缓(恢复正常)。销售额达到14.1亿欧元,同比增长7.9%。各国增长率差异显著:德国增长8%,达到3.52亿欧元;东欧增长10.4%,达到1.91亿欧元;英国增长15.9%,达到1.42亿欧元;意大利仅增长1.6%,达到1.37亿欧元;法国增长9.9%,达到1.25亿欧元;北欧国家增长12.6%,达到1.3亿欧元。按产品划分,机电产品增长8.7%至7.47亿欧元,负债增长5%至5.72亿欧元,电源产品增长22%至9300万欧元。
董事长赫尔曼·雷特表示:“必须承认,过去两年从增长角度来看非常积极,但由于配额延长,情况也十分艰难,目前部分产品仍然供不应求。2023年有望缓解这一局面,但整体经济和政治形势难以预测,也无法制定计划。”我们认为,分销渠道为客户提供了最大程度的支持,最大限度地提高了交付速度和效率,并创造了更多更快的数字化数据交换机会。这或许是客户选择分销而非直销的关键原因,也帮助我们提升了DTAM(数字终端市场规模)。
GigaDevice 加入 Zephyr® 项目,旨在促进全球开源生态系统的发展。
GigaDevice 在西班牙和葡萄牙的官方分销商 Mecter SL 宣布正式将 GigaDevice 纳入 Zephyr® 项目,该项目是领先的嵌入式设备开源实时操作系统 (RTOS) 之一。.