





可再生能源渗透率将如何影响低耗能系统需求:
鉴于各国政府已宣布雄心勃勃的能量回收通风系统(ERV)部署目标,预计部分关键地区的ERV渗透率将更快提升。例如,如果加州的ERV部署目标在2035年实现,其ERV发电容量(以吉瓦时计)将比2023年的基准水平增长约280%。预计其他可再生能源部署快速增长的关键国家和地区包括德国、英国、意大利、澳大利亚、印度和德克萨斯州。更高的ERV渗透率将导致这些能源供应中断的时间延长,因此需要低耗能系统技术在这些延长时段内进行电力调度。根据IDTechEx的分析,一旦一个国家或州的可再生能源发电量达到约45%,平均超过6小时的储能时长将对电力系统而言最具成本效益。总体而言,全球范围内,预计这一目标要到2030年代末才能实现,但文中提及的其他主要国家和地区预计在此之前就能达到可再生能源发电量占总发电量(以吉瓦时计)的相应比例。因此,在部分重点地区,一些商业规模的低能耗可再生能源项目有望在2030年之前及之后开始初步部署。
为何需要锂离子电池以外的解决方案:
除了抽水蓄能之外,尽管锂离子电池目前在全球固定式储能市场占据主导地位,但其资本成本不太可能低到足以满足本地储能系统 (LDES) 的需求。因此,替代储能 (ES) 技术旨在提供更低的成本(以美元/千瓦时为单位)。实现这一目标的一种方法是采用能量和功率解耦的设计。例如,这可以应用于某些液流电池 (RFB) 和液气储能 (LAES)。为了提高液流电池的系统容量,可以增加电解液的体积和电解液储罐的尺寸,而只需对电池堆进行更改即可提高能量输出。对于液气储能,可以增加液气储罐的尺寸,而只需扩大涡轮机械的规模以适应功率输出即可。这使得许多此类本地储能系统 (LDES) 的资本支出(以美元/千瓦时为单位)能够更快地非线性下降,具体取决于储能时长。虽然LDES没有严格的定义,但IDTechEx将其定义为存储时长至少为6小时的储能电池。在这个时长下,许多其他竞争性储能技术在每千瓦时成本方面开始或已经低于锂离子电池。

氧化还原液流电池中能量容量和功率的解耦。来源:IDTechEx
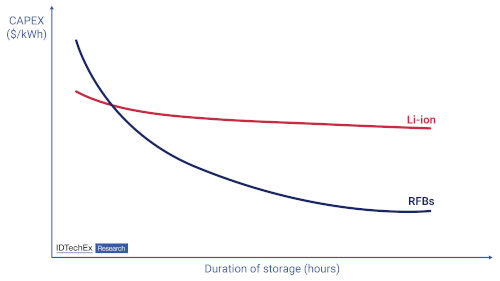
资本支出降低(美元/千瓦时)。数据来源:IDTechEx
随着可再生能源(RES)渗透率的提高,特定国家或地区的平均储能时长也需要相应增加以支持其发展。因此,随着可变可再生能源(VRE)渗透率的提高,许多低能量密度储能(LDES)技术的系统成本有望降低,从而凸显其相对于锂离子电池的优势。此外,预计到本十年末锂离子材料将面临瓶颈,以及锂离子电池中易燃电解液带来的安全风险,这些因素也将成为推动其他储能(ES)技术需求增长的关键驱动因素。目前,包括电化学储能、机械储能、热储能和氢储能在内的多种低能量密度储能技术正在关键地区进行开发和商业化。然而,最终,根据可再生能源的渗透率,低能量密度储能技术在关键地区的需求要到2030年代中期才会开始加速增长,而更广泛的全球需求则要等到2040年左右才会出现。.
作者:康拉德·尼科尔斯,IDTechEx公司技术分析师







