国际机器人联合会主席玛丽娜·比尔表示: “服务型机器人行业正在蓬勃发展:越来越多的机器人在工厂、购物中心提供服务,或帮助街头送货。”
专业服务机器人主要应用领域(按销量计)
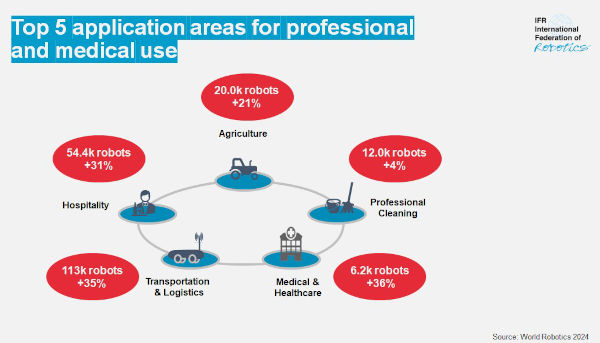
2023年售出的专业服务机器人中,超过一半是为运输和物流应用领域而设计的。销量增长了35%,2023年共售出近11.3万台。鉴于该行业劳动力严重短缺,对技术支持的需求十分强劲。例如,卡车司机最耗时的任务之一是装卸货物,而机器人应用可以提供针对性的自动化解决方案。让非技术人员能够轻松使用和理解这些应用是其普及应用的关键。
熟练工人的短缺也推动了对无公共交通的户外环境自动化的需求。此类机器人的类型多种多样,从传统的自动化车辆(例如叉车或拖拉机)到定制解决方案,后者通常配备用于运输货物的防风雨外壳。
酒店服务机器人正变得越来越受欢迎:预计到2023年销量将超过54,000台(增长31%)。其中,用于移动引导、信息提供和远程呈现的机器人占据了绝大多数。随着该行业的快速发展,一些关键应用也应运而生,例如食品和饮料的制作,以及在公共场所提供导向和信息服务。.
农业机器人的销量呈现强劲增长(+21%),预计2023年销量将接近2万台。在人口结构发生严重变化的时期,劳动力短缺以及对更可持续的精准农业的需求,使得服务型机器人成为该市场的关键参与者。.
专业清洁机器人市场增长4%,销量接近12000台。其主要应用是地面清洁,约占该应用领域销量的70%。.
根据ISO标准,《2024年世界机器人年鉴》将医疗机器人与服务机器人和工业机器人并列为第三类:2023年医疗机器人的销量增长了36%,达到约6100台。康复和非侵入性治疗机器人的销量增长了128%。手术机器人的需求增长了14%,诊断机器人的销量增长了25%。.
医疗机器人和服务供应排名前三的国家
美国拥有全球最多的医疗和服务机器人制造商,共有199家公司总部设在那里。其中66%的制造商生产专业服务机器人,27%生产消费服务机器人,12%生产医疗机器人。.
中国以107家医疗和服务机器人制造商位居第二。其中,提供专业服务机器人的企业比例高达80%,甚至高于美国。34%的企业提供消费级机器人,而仅有5%的企业提供医疗机器人。.
德国排名第三,共有83家公司。与中国一样,德国专业服务机器人制造商的比例非常高,占比高达79%。17%的公司提供消费级应用机器人,12%的公司提供医疗机器人。.
从区域角度来看,大多数医疗和服务机器人制造商都位于欧洲,占全球市场份额的 44%,其次是亚洲(29%)和美洲(25%)。.