




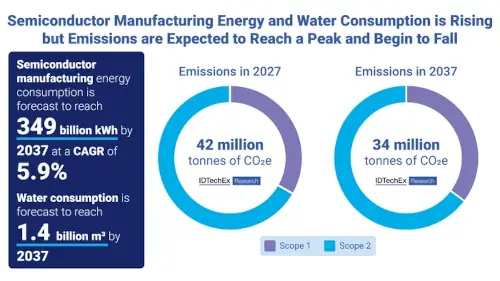
根据 IDTechEx 对 2027-2037 年期间可持续电子和半导体制造的分析,未来几年,随着制造商和政府寻求引入更高效的工艺和使某些生产阶段多样化,该行业的能源和水消耗量将继续增加。.
人工智能和数据中心的扩张给这条供应链带来了压力,因为对芯片、内存和其他电子元件的需求不断增长。.
地理上集中的生产
目前,全球半导体和电子产品制造业很大一部分集中在亚洲。台湾在尖端芯片制造领域保持着极高的产量。与此同时,生产这些器件所需的某些技术也呈现出供应商高度集中的趋势。.
极紫外(EUV)光刻技术就是一个最具代表性的例子。总部位于荷兰的ASML公司目前是EUV光刻系统的唯一制造商,而这些系统被用于生产一些最先进的半导体器件。这种垄断格局促使各国政府和制造商采取区域化、供应商多元化以及在本国境内建立新的生产能力等战略。.
然而,转移或复制生产能力需要大量投资,并且可能会遇到与可用基础设施和缺乏熟练工人相关的限制。.
能源和水的消耗量将持续增长。
半导体制造需要大量的电力和水,尤其是在采用先进工艺技术的工厂中。IDTechEx 估计,该行业的能源消耗将以约 6% 的复合年增长率增长,而用水量将以每年约 4% 的速度增长。.
据分析公司收集的数据显示,到2025年,半导体行业用水量将超过8500亿升。超纯水在芯片制造过程中被广泛用于清洗晶圆,并在工艺流程的不同阶段去除污染物。产能的提升使得水资源再利用、设备效率以及低排放电力供应成为降低新工厂环境影响的关键因素。.
排放量可能在2030年左右达到峰值。
IDTechEx 预计,未来几年半导体制造相关的范围 1 和范围 2 的碳排放量将持续增长。该公司估计,这些排放量可能在 2030 年左右达到峰值,部分原因是先进技术节点的制造量增加。随后,随着效率的提高和可再生能源电力使用量的增加,其排放量预计将逐步下降。.
范围 1 排放是指公司运营直接产生的排放,而范围 2 排放是指公司为开展其活动而购买的能源相关的排放。.
气候和地缘政治加剧了供应风险
原材料和产能的集中意味着电子行业极易受到供应链特定环节中断的影响。除了地缘政治因素外,极端天气事件也会影响矿产开采和加工。IDTechEx 举例说,2016 年 7 月的一场风暴就曾导致智利铜矿开采作业中断。.
铜是电子行业广泛使用的原材料,从印刷电路板和互连线到电线和电气基础设施,都离不开它。包括铜、银和黄金在内的电子行业所用金属价格也经历了显著波动。.
根据IDTechEx的分析,白银价格在2026年将达到2025年水平的三倍左右。这些市场的演变受到多种因素的影响,包括工业需求和某些金属作为金融资产的用途。.
人工智能给内存和组件带来了压力
人工智能和数据中心基础设施的建设是影响电子元件需求的另一个因素。用于训练和推理模型的系统需要大量的加速器、内存、存储系统以及网络和电源组件。.
IDTechEx特别关注存储器市场,该市场不断增长的需求正给供应和价格带来压力。这种情况给与数据中心基础设施提供商争夺特定组件的电子产品制造商带来了新的风险因素。.
减少制造过程中的材料和工艺
传统的集成电路和印刷电路板制造工艺需要使用多种材料、化学品和加工步骤。降低其环境影响的一种方法是降低某些操作所需的温度、省略不必要的步骤,以及回收生产过程中使用的材料。.
目前也在开发其他工艺,包括干相图案化技术,这些技术有望取代某些传统工艺。这些技术的可行性取决于诸多因素,其中之一是它们能否满足行业的技术、经济和大规模生产要求。.
用于印刷电路板的 FR4 替代品
另一个研究领域是用于制造印刷电路板的基材。FR4 因其优异的电气、机械和热学性能,以及围绕其发展起来的完善的工业基础设施,仍然是主要材料之一。.
然而,目前研究人员正在探索可在某些应用中替代塑料的可回收或可生物降解材料。IDTechEx 指出,基于聚乳酸 (PLA)、Pure Additive、Soluboard、Recyclad1G 和 ReUSE 的材料和技术可作为替代方案。它们的应用将取决于能否满足每种应用在耐久性、耐温性、电绝缘性、制造工艺和成本方面的要求。.
制造商制定效率提升策略
三星、台积电、格罗方德和英特尔等制造商已实施多项举措,以减少工厂的资源消耗和排放。由于晶圆加工过程中需要大量用水,水资源管理是重点关注领域。可采取的措施包括水的回收和再利用、优化清洗流程以及提高辅助设施的效率。.
能源消耗是另一个重点领域,这既包括提高效率,也包括改变为工厂供应能源的来源。.
成本和专业人员是区域化的障碍。
提高供应链韧性并不一定意味着提高其经济效益。新建半导体工厂需要大量投资、专门的基础设施和熟练的劳动力。此外,将生产转移到国内、区域化和采用多供应商策略也可能造成冗余,并增加某些运营成本。.
在某些领域,可供选择的供应商数量不足,难以实现供应多元化。因此,该行业必须权衡成本、效率、产能以及降低对特定供应商或地区的依赖程度之间的利弊。.
欧洲的监管将推动电子产品的变革。
立法将是影响电子制造业发展的另一重要因素。在欧洲,《可持续产品生态设计法规》(ESPR)引入了旨在提升不同产品类别耐用性、可维修性、资源利用效率和可回收性等方面的要求。作为对该框架的补充,数字产品护照(DPP)旨在提供有关产品特性和生命周期的结构化信息。.
IDTechEx预测,从2028年开始,与数字护照相关的要求将开始影响电子行业。.
尽管大约 90% 的印刷电路板是在亚太地区制造和出口的,但供应链的国际性意味着大型市场提出的要求也会影响到位于这些市场之外的制造商。.
因此,向更节约资源的电子产品发展将取决于监管、产业投资、新的制造技术以及能源和材料效率的提高等因素的综合作用,同时该行业也在努力减少其在仍然高度集中的供应链中受到干扰的风险。.







