




根据 IC Insights 发布的数据,物联网应用 MCU 的强劲增长以及供应商之间为获取该 IC 市场份额而展开的竞争,导致了 2016 年几起重大收购案,改变了 MCU 领导者的等级顺序。.
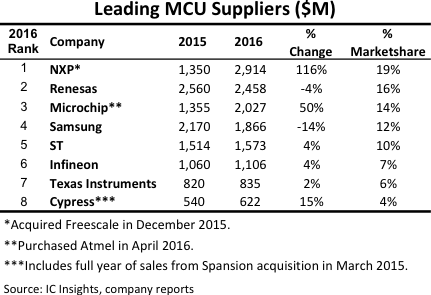 图 1 按销售额(美元)对 2016 年最大的 MCU 供应商进行了排名。在图中所示的顶级 MCU 供应商中,NXP、Microchip 和 Cypress Semiconductor 在 2016 年的销售额排名中有所上升,这主要得益于它们对销售微控制器的 IC 公司的收购,从而实现了强劲的营收增长。与此同时,那些没有进行大量微控制器收购的供应商,其 2016 年的 MCU 销售额增幅或降幅仅为个位数百分比。.
尽管过去两年微控制器整体增长放缓甚至停滞,但微控制器仍然是物联网、汽车、机器人、嵌入式应用和其他新兴系统领域蓬勃发展的核心。主要的微控制器供应商已对其产品组合进行优化,以满足众多关键市场的需求。为了在这些新兴市场站稳脚跟,他们通过并购竞争对手来实现这一目标。.
2016年,恩智浦半导体(NXP)超越瑞萨电子(Renesas Electronics),成为全球最大的微控制器(MCU)供应商。在2015年12月收购飞思卡尔半导体(Freescale Semiconductor)后,恩智浦的MCU收入飙升了116%。收购前,飞思卡尔在MCU领域排名第二,并在微控制器销售额方面紧追瑞萨,两家公司2015年的差距仅为2.1亿美元,而2014年这一差距仅为100万美元。瑞萨2015年的MCU销售额下降了19%(主要原因是当年日元汇率疲软,但也受到日本经济动荡持续影响的制约)。2016年,瑞萨MCU销售额的下滑速度放缓,下降了4%,至近25亿美元,约占微控制器市场总额的16%。2011年,瑞萨的MCU市场份额占全球微控制器销售额的33%。.
收购飞思卡尔后,恩智浦半导体(NXP)的MCU排名从2015年的第六位跃升至2016年的榜首,市场份额达到19%(29亿美元)。恩智浦半导体2015年微控制器销售额中,近四分之三是用于智能板的8位和16位MCU。飞思卡尔业务并入恩智浦半导体后,2016年智能板MCU的销售额占公司微控制器总销售额的四分之一以上。飞思卡尔开发和推出的MCU面向广泛的嵌入式控制应用。恩智浦半导体和飞思卡尔已开发出采用美国ARM授权的Cortex-M CPU内核的32位MCU。.
总部位于美国的微芯科技(Microchip Technology)在2015年MCU排名中从第五位跃升至第三位,并在2016年稳居第三。该公司在2016年第二季度收购了Atmel后,销售额增长了50%,达到20亿美元。同样位于美国的Atmel在2015年MCU销售额排名第九(8.08亿美元)。在收购Atmel之前,微芯科技是唯一一家没有获得ARM CPU技术授权的主要MCU供应商。近十年来,微芯科技一直开发和销售基于MIPS Technologies(现已被美国Imagination Technology收购,后者是ARM的竞争对手)开发的RISC处理器架构的32位MCU。完成对Atmel的收购六个月后,微芯科技表示将扩展其基于MIPS的PIC32 MCU产品线和Atmel基于ARM的SAM系列产品线。微芯科技承诺将“保持中立,为合适的客户和合适的应用量身定制最佳解决方案”。.
与此同时,总部位于硅谷的赛普拉斯半导体(Cypress)在MCU市场排名第八,2016年销售额增长15%,达到6.22亿美元。赛普拉斯半导体于2015年3月以约1亿美元收购了Spansion公司,从而增强了其在MCU领域的实力。Spansion公司于2013年收购了富士通半导体的MCU和模拟电路部门,旨在扩展其非易失性存储IC产品组合。Spansion公司还在2013年获得了ARM的32位CPU内核微控制器授权。赛普拉斯半导体微控制器销售额的增长部分归功于Spansion公司MCU业务带来的全年收入,同时也得益于其PSoC产品的增长。PSoC产品将微控制器功能与用户可配置的混合信号和数字外设相结合,面向终端应用。.
MCU 领导者名单中跌幅最大的是三星,其 2016 年的销售额下降了 14%,主要原因是智能卡微控制器的疲软。.







