




- 细节
- 类别: 时事
2026年第三季度,欧洲电子元件市场将增长42.7%。
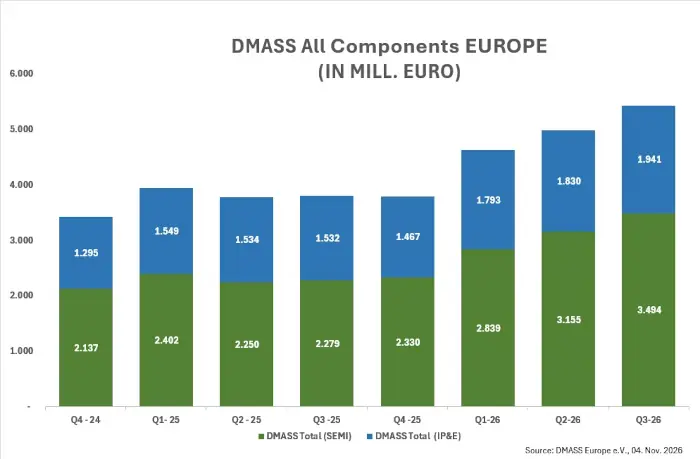
欧洲电子元件分销市场在2026年继续保持强劲复苏势头。根据DMASS Europe的最新数据,该行业在1月至9月期间累计营业额达到约150亿欧元,同比增长30.2%。.
第三季度业绩表现尤为突出,营业额达 54 亿欧元,比 2025 年同期增长 42.7%。.
半导体仍然是增长的主要驱动力,而互连、被动和机电 (IP&E) 组件在工业需求的支持下呈现普遍复苏的态势。.
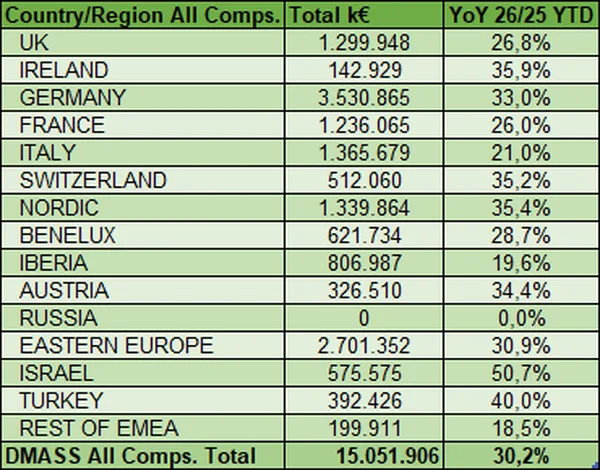
按地区列出的所有合并组件表
半导体引领欧洲市场复苏。
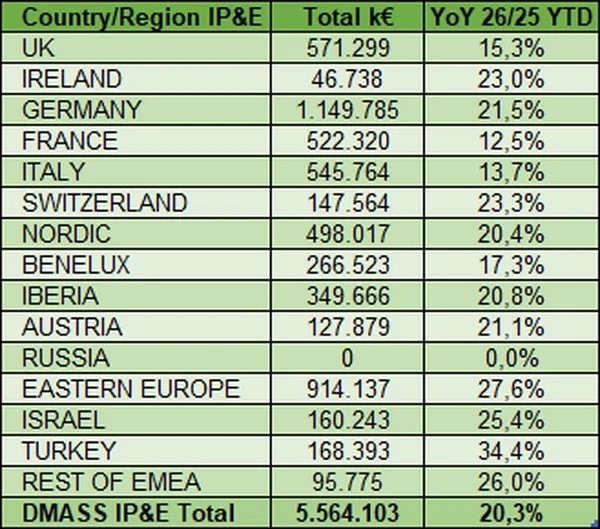
2026年前九个月,欧洲半导体分销额达到95亿欧元,同比增长36.9%。仅第三季度,该领域就实现了53.3%的增长,达到35亿欧元。
以色列引领了区域增长,增幅达 63.5%,这主要得益于对航空航天应用、国防和先进计算领域的投资。.
值得注意的是北欧国家(+46.1%)、奥地利(+44.7%)、土耳其(+44.5%)和爱尔兰(+43.3%)。.
德国是欧洲最大的半导体市场,其增长率为 39.4%,而瑞士(+40.6%)、比荷卢经济联盟(+38.9%)、法国(+38.1%)和英国(+37.6%)的增长率也证实了复苏的普遍性。.
南欧的增长较为温和,意大利增长了 26.5%,伊比利亚半岛增长了 18.7%。.
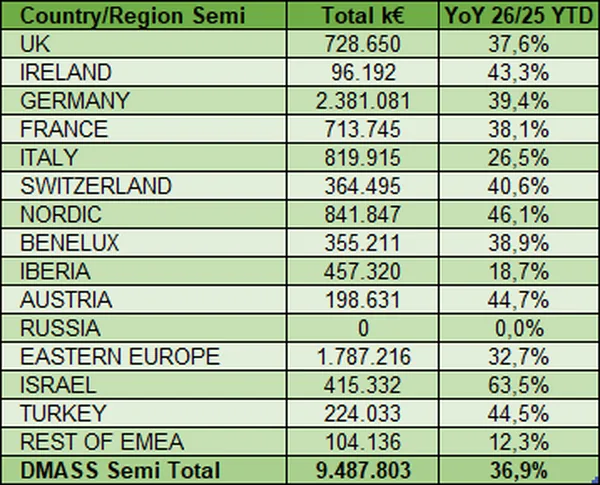
存储器销量增长 189.4%。
按产品类别划分,存储器销量增幅最大,同比增长 189.4%,这得益于价格的持续上涨以及不同应用领域需求的复苏。
除了存储器之外,其他半导体系列也实现了显著增长:
- 分立元件:+30.8%。-
MOS 微逻辑:+26.6%。-
模拟元件:+24.9%。-
其他逻辑电路:+23.9%。-
传感器和执行器:+17.0%。-
标准逻辑:+14.7%。-
功率元件:+11.5%。-
可编程逻辑:+8.1%。-
光电子器件:+1.7%。
这些结果反映出工业应用、汽车和基础设施领域的需求正在复苏,尽管某些领域仍在经历库存正常化过程。.
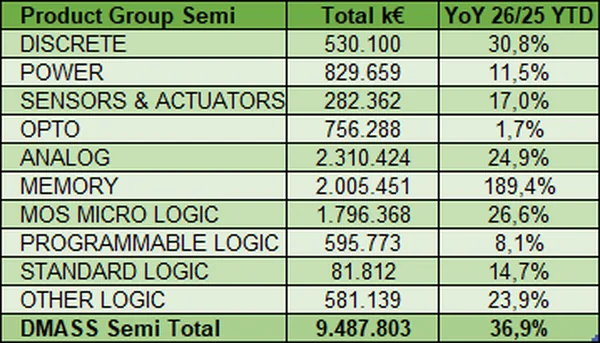
被动元件和机电元件市场巩固了增长势头。
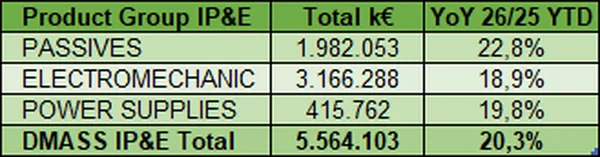
欧洲互连、被动和机电(IP&E)元件市场累计营业额达到56亿欧元,同比增长20.3%。
第三季度,该业务板块实现了 26.9% 的增长。.
土耳其引领区域扩张,增幅达 34.4%,其次是东欧(+27.6%)、欧洲、中东和非洲其他地区(+26.0%)以及以色列(+25.4%)。.
在欧洲主要市场中,瑞士(+23.3%)、爱尔兰(+23.0%)、德国(+21.5%)、奥地利(+21.1%)和北欧国家(+20.4%)均呈现良好发展态势。.
在南欧,伊比利亚半岛经济增长了 20.8%,超过了意大利(+13.7%)和法国(+12.5%)。.
按产品系列划分,被动元件增长了 22.8%,这主要得益于工业、能源、自动化和交通运输应用领域的需求。.
电力供应增长了 19.8%,这得益于电气化、能源效率、数据中心和工业现代化方面的投资。.
与此同时,机电元件(IP&E 中价值最大的类别,超过 31 亿欧元)实现了 18.9% 的增长。.
德国、爱尔兰和北欧国家是欧洲市场的主要驱动力。
在电子元件领域,以色列的累计增长率最高,达到50.7%,这得益于其在国防、人工智能、先进技术和航空航天应用领域的大力投资。
爱尔兰股市上涨 35.9%,这可能得益于其云相关活动、服务器和数据中心的集中。.
值得注意的是北欧国家(+35.4%)、瑞士(+35.2%)、奥地利(+34.4%)和德国(+33.0%)。.
法国(+26.0%)、意大利(+21.0%)和伊比利亚半岛(+19.6%)保持了正增长,尽管低于欧洲平均水平。.
英国(+26.8%)、比荷卢经济联盟(+28.7%)和东欧(+30.9%)也录得两位数的增长。.
加速
复苏阶段,增长势头将持续到 2026 年,并将扩展到半导体和 IP&E 技术领域。
雷特表示,此次扩张的规模尤其令人鼓舞,因为它表明整个价值链的需求基本面有所改善。.
该组织主席还强调,欧洲的竞争优势仍然在于其在应用方面的专业知识、卓越的工程技术以及将创新转化为工业解决方案的能力。.
地缘政治和能源领域的不确定性依然构成风险。
尽管市场表现积极,但DMASS欧洲警告称,地缘政治的不确定性、贸易紧张局势以及能源市场可能出现的动荡都可能影响商业信心和投资决策。
该组织认为,将当前增长转化为长期竞争力是当务之急,其途径包括加强欧洲创新生态系统、提高供应链的韧性以及加快采用先进的数字技术和基于人工智能的解决方案。.
在此背景下,半导体需求强劲、工业活动改善以及IP&E组件份额扩大,这些因素共同表明欧洲电子行业将实现更加平衡和可持续的复苏。.




印刷杂志

社交网络
热门新闻电子



西班牙电子产品杂志。出版超过25年。.
西班牙 - 马德里 - 版权所有 © Convertronic 专业西班牙电子杂志。.