




其他电池储能技术,如氧化还原液流电池、钠离子电池和金属空气电池,近年来仍属于新兴技术,部署量有限。.
锂离子电池储能系统(BESS)市场的增长得益于技术成本的快速降低以及性能特征的持续提升。BESS制造商不断研发安全性更高、能量密度更大的系统。这些性能特征对BESS客户至关重要,在为电网级项目采购BESS时,除了成本、循环寿命、存储时长和C倍率等其他关键指标外,这些特征通常也会被纳入考量。诸如宁德时代(CATL)的TENER技术等“零衰减”BESS技术的推出也引起了业界的广泛关注。持续的技术创新将有助于锂离子BESS在未来几年内继续主导固定式电池储能市场。IDTechEx发布的报告《2025-2035年固定式储能电池:市场、预测、厂商及技术》预测,到2035年,锂离子BESS市场规模将达到1090亿美元。.
LFP化学的变革与主导地位
过去十年,NMC和LFP电池化学体系一直是锂离子电池储能系统(BESS)中最广泛使用的体系。由于正极不含钴和镍,LFP电池成本更低,循环寿命更长,且热失控风险通常更低(因此被认为更安全)。鉴于这些优势,已部署的锂离子电池储能系统的化学成分逐渐向LFP电池占比更高的方向转变。尽管目前大部分LFP电池生产集中在中国,但随着更多超级工厂计划的公布,未来十年,用于储能系统的LFP电池的生产和供应将更加本地化,并分散到不同国家。.
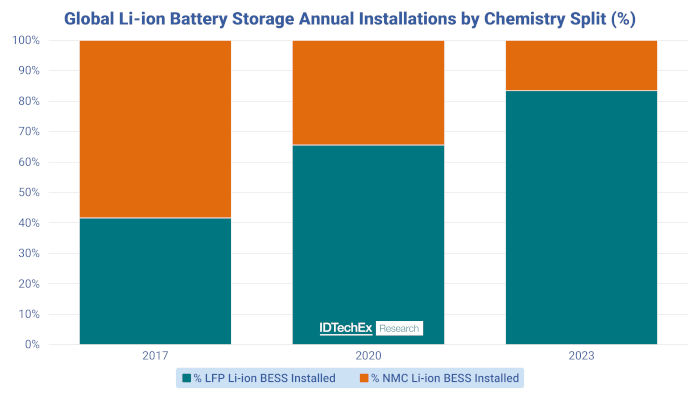
按化学成分划分的全球锂离子电池储能年新增装机量(%)。数据来源:IDTechEx
磷酸铁锂
电池(LFP)具有诸多优势,但其能量密度低于镍钴锰酸锂电池(NMC)。能量密度是高性能电动汽车(EV)领域的重要参数,因为能量密度更高的电动汽车电池组能够带来更长的续航里程。然而,能量密度历来对固定式储能应用而言并非至关重要。尽管如此,越来越多的储能系统制造商和集成商正在转向使用磷酸铁锂电池,因此不同厂商的技术差异正在缩小。因此,在系统层面优化能量密度对于在竞争日益激烈的市场中脱颖而出、占据有利地位变得愈发重要。这可以通过使用更大尺寸的磷酸铁锂电池来实现。更大尺寸的电池具有更高的储能容量。然而,更重要的是,使用更大尺寸的电池使得储能系统容器中更多的空间可以用于电池本身,而不是用于死角空间、热管理或功率转换系统(PCS),从而提高了系统层面的能量密度。这为空间受限的项目节省了空间。此外,由于给定项目容量(兆瓦时)所需的集装箱式系统数量较少,因此安装时间缩短,可以为项目客户节省成本。
纳拉达电力宣布在其5.11兆瓦时(MWh)的20英尺集装箱式电池储能系统(BESS)中使用320安时(Ah)的电池,其体积能量密度为390瓦时/升(Wh/L)。宁德时代(CATL)也发布了其新型6.25兆瓦时(MWh)20英尺集装箱式电池储能系统TENER,该系统采用能量密度为430瓦时/升(Wh/L)的电池。虽然与去年中国厂商推出的许多5兆瓦时(MWh)电池储能系统相比,这在系统级能量密度方面提高了约25%,但宁德时代也表示,该技术在使用的前五年内不会出现任何衰减。.
关于储能系统零损耗的说法
宁德时代(CATL)报告称,其研发的仿生SEI膜和自组装电解液能够实现“零衰减”性能。仿生通常指的是模仿或借鉴生物结构或过程的结构、工艺或生产方法。正如IDTechEx报告所述,“零衰减”的说法可能并非仅仅依赖于SEI膜和电解液的设计,而是多种因素共同作用的结果,例如在电池制造过程中使用预锂化添加剂。此外,电池管理系统(BMS)的运行方式也会在电池的整个生命周期内进行调整,从而让用户产生“零衰减”的错觉,而实际上,电池的性能仍会持续衰减。IDTechEx报告深入分析了宁德时代在电池储能系统(BESS)中实现“零衰减”的原理及其实现方式。.
锂离子电池储能技术 展望
锂离子电池在中期内仍将是储能系统(BESS)的主流技术。该技术成熟可靠,已在达到GWh级规模的电网级项目中成功应用。全球锂离子储能系统的年部署量显著增长,预计2023年将超过90GWh。电芯和储能系统制造商不断研发新技术以提升性能,这将有助于锂离子技术保持其市场主导地位。持续创新对于任何企业保持竞争力都至关重要,尤其是在越来越多的企业采用磷酸铁锂电池(LFP)的情况下。过去,采用磷酸铁锂电池和采用NMC电池的锂离子储能系统在性能和成本方面的差异更为显著。这使得销售这些系统的公司更容易突出其技术优势。在当前市场环境下,储能系统制造商已推出系统级能量密度更高的锂离子储能系统,以巩固其市场地位,同时为客户在项目层面带来潜在的成本降低。这是通过使用更大尺寸的电池实现的,而且随着越来越多的厂商采用这种策略,这一关键趋势预计将会继续下去。.







