




与此同时,LMFP代表了两者之间的中间方案,预计将在未来几年内得到应用。
每种电池化学体系背后都有其特定的材料需求,包括镍、锰、钴、铁和磷酸盐等正极材料,以及石墨和硅等负极材料。IDTechEx最新发布的题为《2026-2036年电动汽车电池单体及电池组材料:技术、市场、预测》的报告分析了这些基础材料,并预测到2036年全球市场规模将达到1540亿美元。
电池化学概述:
锂离子电池涵盖多种化学体系,例如用于消费电子产品的LCO电池和用于高功率应用的LTO电池。然而,镍基电池(例如NMC和NCA)和磷酸铁锂电池(LFP)在电动汽车领域占据主导地位。LFP
在中国市场占据主导地位,并且由于其每千瓦时成本较低,正在欧洲和北美市场不断扩大市场份额。尽管其能量密度较低,但优化的车辆设计可以使其拥有足够的续航里程。
镍基电池具有更高的能量密度,但成本也更高,因此是高端汽车的理想选择。NMC电池在西方市场一直占据主导地位,但其市场份额正在被LFP电池蚕食。此外,提高镍含量(例如NMC 811)以提升性能并减少钴的使用量也成为一种趋势。
电池材料价格波动:
锂、镍和钴等关键材料供应有限且开采周期长,导致价格波动剧烈。
锂价在2022-2023年间大幅上涨,达到每吨8万美元,而2025年则为每吨1.3万美元。预计2026年,由于需求旺盛以及中国部分矿山关闭,锂价将再次上涨。
钴价也出现波动,尤其是在全球主要钴供应国刚果民主共和国实施出口限制之后。这种不稳定性直接影响电池成本,而电池成本对锂价尤为敏感。
材料成本:NMC 与 LFP
根据 IDTechEx 的数据,2025 年材料成本将达到历史低点:
LFP:34 美元/千瓦时;
NMC 811:39 美元/千瓦时。
尽管 LFP 仍然更便宜,但两者之间的差距已经缩小。需要注意的是,这些价格不包括加工或组装成本,而这些成本是最终成本的关键因素。
材料的未来趋势:
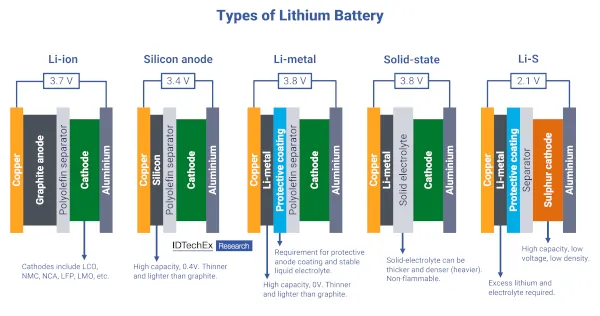
新型电池技术的发展将显著改变对材料的需求:
硅负极:已应用于特斯拉汽车,将提高能量密度,并可能逐步取代石墨。
固态电池:使用固态电解质可提高性能,但面临规模化应用的挑战。
新型正极:LMFP、LMO 或 LNMO 等化学体系将降低对钴的依赖。
金属锂:具有高能量密度,但存在性能衰减问题。锂
硫电池:具有很高的比能量潜力,但在汽车应用领域的普及程度有限。
市场展望:
锂离子电池材料市场多元化且增长强劲。受全球电气化进程的推动,预计到2036年,电动汽车材料的需求量将超过1790万吨。
作者:Daniel Parr,IDtech技术分析师







