DMASS欧洲区总裁赫尔曼·雷特表示: “预测从未如此困难。地缘政治紧张局势、关税以及全球供应链的不确定性使得预测几乎不可能。无论紧张局势加剧还是缓解,回到‘旧常态’都已不可能。相反,适应能力至关重要:优化流程和增强韧性必不可少。”
随着外部压力不断增加,欧盟核心经济正展现出增强的迹象。德勤的一项调查显示,欧盟的投资有所增加,这出乎意料,欧盟仍然被认为是最可预测的市场。虽然从2024年第二季度开始,更强劲的整合将改善同比数据,但实际增长仍存在不确定性,而且可能需要一段时间才能实现。预计今年最终增速将与去年持平,考虑到第一季度后14.3%的下滑,这仍然是一个显著的成绩。.
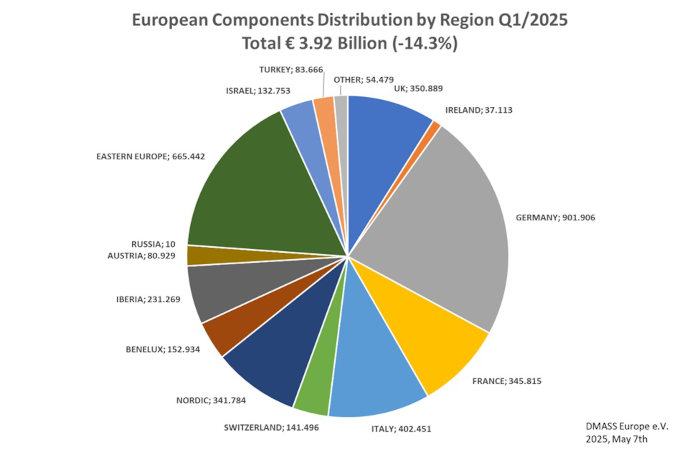
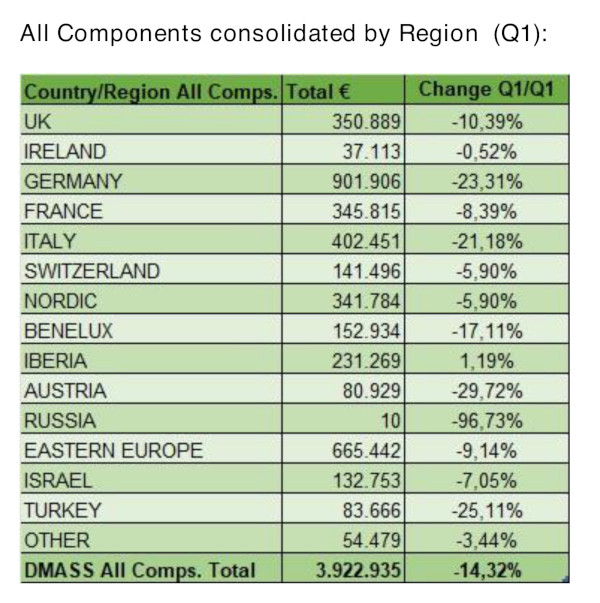
欧洲元器件市场低迷的局面持续到2025年第一季度。此前蓬勃发展的分销行业如今面临着不成比例的下滑。据DMASS Europe eV的数据显示,欧洲元器件分销市场萎缩了14.3%,合并销售额达到39.2亿欧元。IP
&E元器件(互连、被动和机电元件)再次展现出相对的韧性,仅下降了4.63%,至15.5亿欧元。相比之下,半导体继续保持着急剧下滑的趋势,下降了19.59%,至23.7亿欧元。
DMASS主席赫尔曼·雷特表示:
“大规模的企业重组?第一季度业绩显示,成熟经济体增长势头减弱,而规模较小的市场则有所增长,其中德国、意大利、奥地利和土耳其第一季度的亏损更为严重。2025年第一季度与依然强劲的2024年第一季度相比出现下滑,延续了这一趋势。然而,欧洲的经济形势喜忧参半。欧元区GDP增长0.4%,表明经济略有复苏。尽管如此,由于地缘政治紧张局势和新关税对市场的影响,不确定性依然很高。总体而言,经济形势依然充满挑战,但也出现了长期稳定和适应的迹象。在当前动荡的经济环境下,强大的分销网络比以往任何时候都更加重要。”
半导体(第一季度):
欧洲半导体分销销售额大幅下滑近19.59%,跌幅达23.7亿欧元。在主要国家中,奥地利跌幅最大,下降近39%,土耳其紧随其后,下降近37%。相比之下,爱尔兰、瑞士、西班牙、葡萄牙以及欧洲、中东和非洲地区其他较小国家的整体表现则明显更好。.
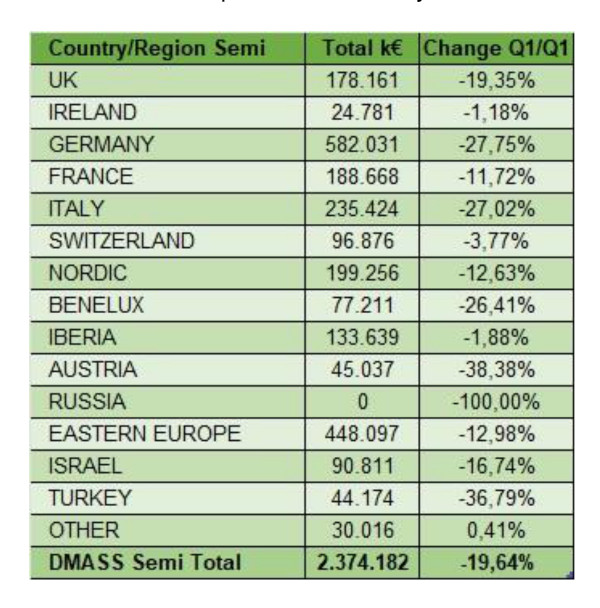
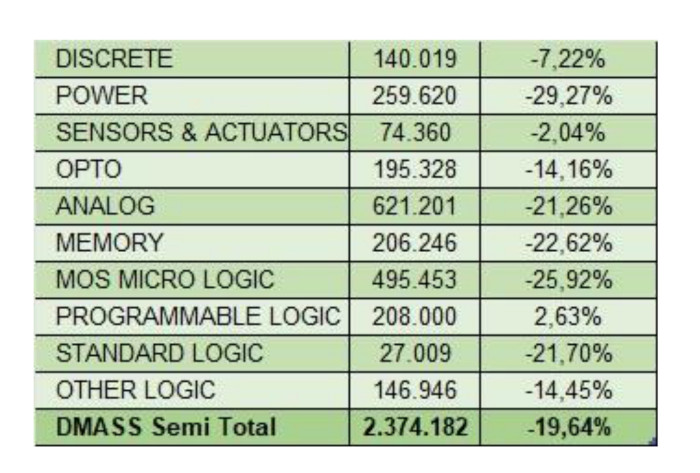
就产品而言,功率器件和MOS微逻辑器件的销售情况最为疲软,降幅超过25%。只有可编程逻辑器件略有增长,增幅约为2.63%,远高于平均水平(降幅接近20%)。请参见下表。.
互连、无源和机电元件(第一季度):
在工业地产及设备行业(IP&E),分销市场最糟糕的时期似乎已经过去。下滑速度已大幅放缓,仅下降4.63%至15.5亿欧元。
只有奥地利和德国的跌幅异常显著。
就产品而言,被动元件(-7.62%)的降幅大于机电元件(-2.82%)和电源(-3.75%)。降幅最大的产品是电容器(-12.6%)、频率控制装置(-11.1%)和继电器(-14.8%),而圆形连接器(+12.8%)则显著增长。
(见表格。)


按地区汇总的所有组成部分(第一季度):
总裁赫尔曼·赖特总结道: “纵观全局,世界各地呈现出不同的景象。全球贸易遭受的巨大冲击已反映在金融市场和经济中。为了应对这些冲击,新的架构将会出现,并且会比以往更加重视地理位置的便利性和安全性。
我们这个行业拥有巨大的创新潜力,将面临严峻的挑战,但同时也将带来诸多解决方案和新的视角。真正的挑战在于如何转变既有的架构,并以更具韧性的流程来应对这种快速变化。我们将通过创新积极应对诸多变化。古老的格言依然适用:巨大的挑战总是带来伟大的解决方案。行政管理的时代已经结束;现在是创新的时代。”