O crescimento excepcional da Turquia (+37,9%) reflecte as alterações nos padrões de comércio regional e o papel cada vez mais importante do país como centro logístico e comercial num ambiente geopolítico complexo. A Rússia continua estagnada, uma vez que as sanções continuam a paralisar todos os fluxos de componentes eletrónicos. Em relação aos produtos, a recuperação é impulsionada principalmente pela procura industrial e de automação, enquanto os segmentos relacionados com o setor automóvel apresentam uma recuperação mais moderada. No geral, a Europa está a crescer de forma constante, embora o padrão permaneça heterogéneo e seja marcado por dependências estruturais, volatilidade do mercado energético e um ciclo de inteligência artificial muito mais dinâmico nos EUA e na China do que na própria Europa.
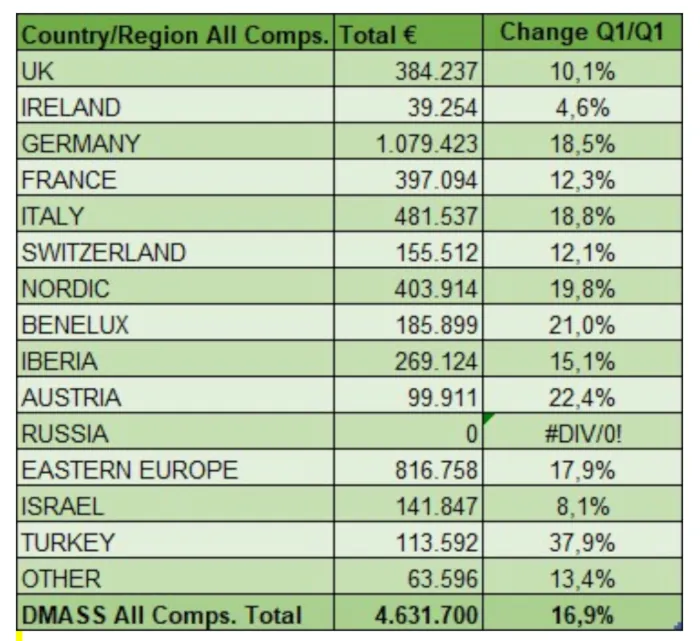
Tabela que mostra o crescimento de todos os componentes por país (1º trimestre - 2026). Fonte: DMASS
Semicondutores (1º trimestre):
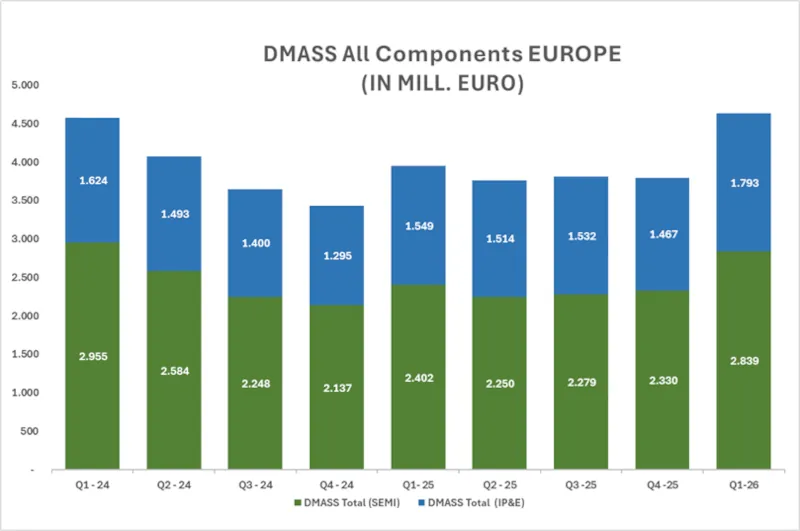
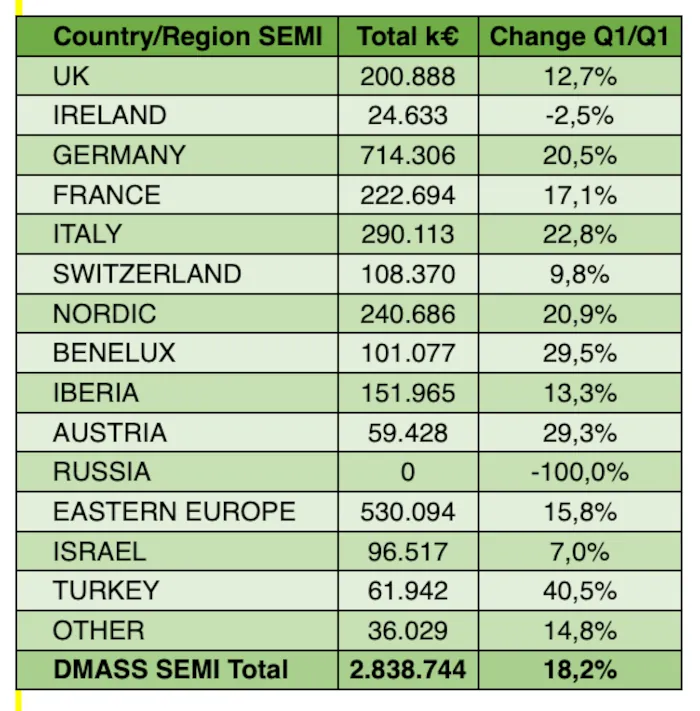
As remessas de semicondutores na Europa cresceram fortemente para 2,84 mil milhões de euros (+18,2%), impulsionadas por uma ampla recuperação industrial, mas marcadas por contrastes regionais expressivos. A Alemanha (+20,5%), a Itália (+22,8%), os países nórdicos (+20,9%), a Benelux (+29,5%) e a Áustria (+29,3%) registaram um crescimento sólido de dois dígitos, enquanto a Irlanda (-2,5%) e algumas zonas do sul da Europa permaneceram com um desempenho mais fraco.
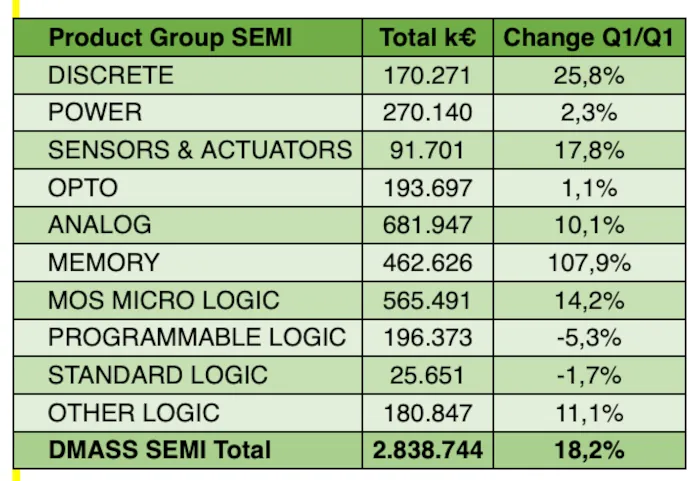
Em termos de produtos, o cenário é dominado pela memória (+107,9%), que se tornou o segmento mais dinâmico do mercado. As implementações globais de IA estão a absorver enormes volumes de HBM, criando estrangulamentos de capacidade e aumentos de preços que são agora claramente visíveis na distribuição europeia. Este crescimento contrasta fortemente com os segmentos mais tradicionais: os dispositivos discretos (+25,8%) e os sensores e atuadores (+17,8%) continuam a crescer fortemente, enquanto os segmentos analógico (+10,1%) e de potência (+2,3%) — ambos intimamente ligados às aplicações automóveis e industriais — apresentam uma recuperação mais moderada. Na extremidade inferior, a lógica programável (-5,3%) e a lógica padrão (-1,7%) permanecem sob pressão devido à redução dos stocks e à adoção mais lenta dos projetos.
De um modo geral, o mercado está a ganhar impulso, embora o padrão permaneça desigual: crescimento impulsionado pela memória, fragilidades estruturais em certas regiões e um ciclo europeu de IA que continua atrasado em relação à dinâmica global. A perspectiva é positiva, mas assenta em bases frágeis marcadas pela geopolítica, pela volatilidade dos preços da energia e pelas alterações dos fluxos comerciais.
Interligações, componentes passivos e eletromecânicos (1º trimestre):
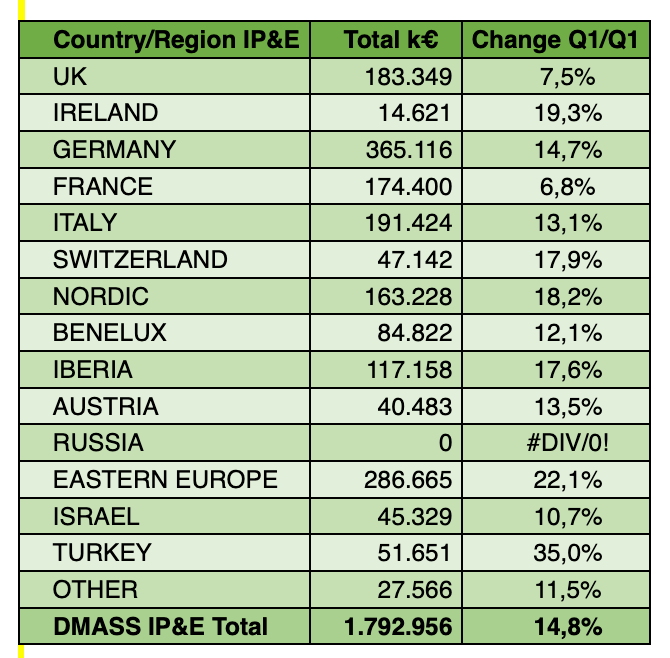
A distribuição europeia de IP&E atingiu 1,79 mil milhões de euros (+14,8%) no primeiro trimestre, refletindo uma recuperação ampla, mas desigual, em toda a região. O crescimento mais expressivo veio da Europa de Leste (+22,1%), dos países nórdicos (+18,2%),
da Irlanda (+19,3%), da Suíça (+17,9%) e da Península Ibérica (+17,6%), enquanto mercados centrais como a Alemanha (+14,7%), a Itália (+13,1%) e a Benelux (+12,1%) registaram um crescimento sólido e constante. O Reino Unido (+7,5%) e a França (+6,8%) apresentaram um crescimento mais moderado. Tal como no setor dos semicondutores, a Turquia (+35,0%) destaca-se pelo seu crescimento excecional.
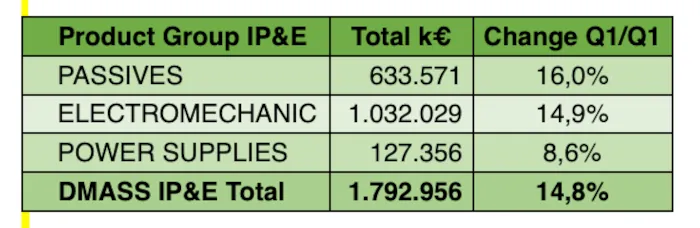
Em relação aos produtos, a recuperação é impulsionada sobretudo pelas componentes passivas (633,6 milhões de euros, +16,0%), que apresentaram uma forte retoma graças à procura industrial e à estabilização dos prazos de entrega. Os componentes electromecânicos (1,03 mil milhões de euros, +14,9%) também tiveram um bom desempenho, beneficiando de projectos de automatização e de infra-estruturas.
No geral, o segmento de IP&E demonstra uma recuperação saudável e generalizada, embora com diferenças claras no ritmo regional e no dinamismo específico de cada produto. O segmento continua a refletir o caráter industrial da Europa: crescimento constante, impulsionado pelas aplicações, com pontos de pressão seletivos nas categorias de energia e conversão de energia.
O Presidente Hermann Reiter concluiu:
“O primeiro trimestre confirma um regresso amplo e tangível ao crescimento em toda a Europa, com as divisões de Semicondutores e IP&E a contribuírem para uma forte recuperação. Quase todas as principais regiões registaram aumentos expressivos, desde a Alemanha, Itália e países nórdicos até ao Benelux e Europa de Leste.
O que mais se destaca no primeiro trimestre é o extraordinário aumento da procura de memória, impulsionado por implementações globais de IA que estão a absorver capacidade a níveis sem precedentes. Isto já levou à escassez de fornecimentos, mais elevados e uma pressão visível sobre a disponibilidade. A Europa está mais exposta a perturbações externas porque os impulsos mais fortes continuam a vir dos EUA e da Ásia.
O ambiente continua a ser desafiante: a fragilidade da cadeia de abastecimento, a volatilidade do mercado energético e os investimentos acelerados em IA fora da Europa moldam o panorama competitivo. No entanto, os pontos fortes da indústria europeia permanecem intactos: fiabilidade a longo prazo, profundo conhecimento das aplicações e uma base de fabrico resiliente. O primeiro trimestre demonstra que a Europa está a progredir. A tarefa agora é traduzir este novo ímpeto num progresso sustentado, numa maior resiliência e numa posição estratégica mais forte num ecossistema global em rápida evolução.