





Hermann Reiter, Presidente da DMASS: “Já assistimos a taxas de crescimento semelhantes ou superiores na distribuição no passado, mas os níveis de vendas que alcançámos em 2021 são sem precedentes. Dada a pressão contínua no mercado de componentes — representada por carteiras de encomendas extremamente elevadas, grandes atrasos e prazos de entrega que se estendem até 2023 — o nosso otimismo para o novo ano é atenuado por alguma preocupação com os efeitos da escassez nas taxas de crescimento dos nossos clientes. Embora as oportunidades de crescimento sejam enormes, os riscos acumulados também são, como a duplicação de encomendas e potenciais novos riscos, como interrupções na cadeia de abastecimento relacionadas com a COVID e conflitos geopolíticos.”
Semicondutores:
Mais uma vez, as diferentes regiões e países da Europa apresentaram uma grande dispersão nas taxas de crescimento dos semicondutores no quarto trimestre, variando entre 16% a 55%. No entanto, os principais países apresentaram resultados semelhantes: a Alemanha cresceu 44,4%, atingindo os 707 milhões de euros; a Europa de Leste, 30,5%, atingindo os € 467 milhões; a Itália, surpreendentemente, registou um aumento de 50,9%, atingindo os 233 milhões de euros; a França, 43%, no total de € 170 milhões; e o Reino Unido, 42,8%, atingindo os 174 milhões de euros. Em comparação com o ano anterior, quase todos os países apresentaram um crescimento robusto de dois dígitos.
Por produto e grupo de produtos, a memória foi o grupo de semicondutores com o crescimento mais rápido no quarto trimestre, com um aumento de 64,3%, atingindo os 284 milhões de euros, seguida pelos produtos discretos, que cresceram 54,9%, atingindo os 155 milhões de euros. Os principais grupos de produtos, Analógico e Microcontrolador MOS, cresceram 39,3% e 34,5%, respetivamente, atingindo os 729 milhões de euros e os 517 milhões de euros. Os segmentos de Potência, Sensores e Lógica Padrão mantiveram-se acima da média, enquanto os segmentos de Optoacopladores, Outras Lógicas e Lógica Programável apresentaram um desempenho inferior. Em termos anuais, os grandes vencedores foram os componentes discretos, as memórias, os sensores e os dispositivos de potência.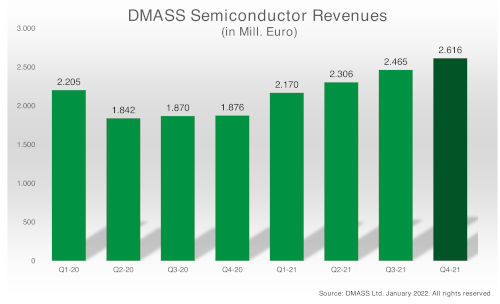
Componentes de interligação, passivos e eletromecânicos:
Os componentes de interligação, passivos e eletromecânicos (IP&E) acompanharam de perto os componentes semiautomáticos e até os superaram em termos anuais. O crescimento anual de 32,1%, para 4,36 mil milhões de euros, representa um novo recorde desde o início da divulgação de dados sobre IP&E. No quarto trimestre, o segmento IP&E cresceu 39,5%, atingindo 1,13 mil milhões de euros. O crescimento regional foi bastante uniforme, excepto no caso da Rússia, que ficou para trás. Em relação aos produtos, os componentes passivos mantiveram-se o maior grupo, com um aumento de 40,6%, para 534 milhões de euros, seguidos de perto pelos produtos eletromecânicos (incluindo conectores), que cresceram 38,7%, para 525 milhões de euros. As fontes de alimentação (incluindo baterias), o grupo mais pequeno, mantiveram-se estáveis com um crescimento de 36,9% e um volume de negócios de 68 milhões de euros. Em termos anuais, tanto os componentes passivos como os eletromecânicos apresentaram um crescimento equilibrado.
Presidente Hermann Reiter: "É ótimo ver o bom desempenho do nosso mercado; superámos, em certa medida, as nossas expectativas recentes. Foi interessante observar a queda sequencial no segmento de IP&E em comparação com o terceiro trimestre, enquanto o segmento de Semicondutores se manteve forte até ao final do ano. Esperamos que 2022 seja mais um ano forte e prevemos que os problemas na cadeia de abastecimento, como os recentemente reportados na China com paragens na produção devido a infeções por COVID-19, se dissipem breve







