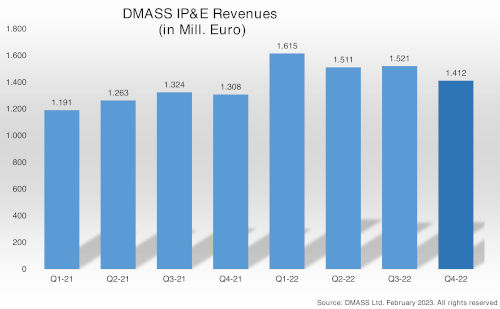
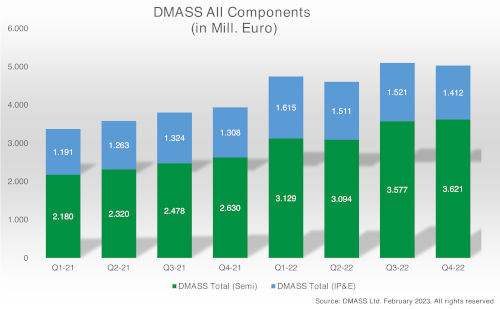
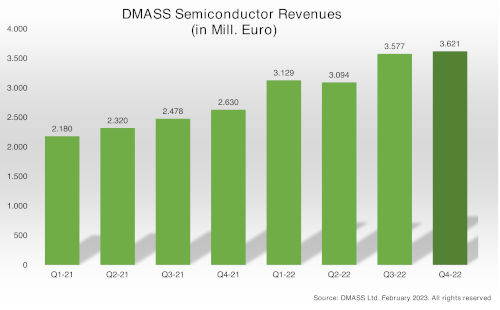
 O setor dos semicondutores bateu o recorde do terceiro trimestre, fechando com vendas de 3,62 mil milhões de euros, enquanto o setor de IP&E (Plataforma Integrada e Eletrónica) terminou o ano com 1,41 mil milhões de euros, um aumento de 7,9% face ao quarto trimestre do ano passado. No total, as empresas representadas pela DMASS reportaram receitas consolidadas de componentes de 19,5 mil milhões de euros em 2022, um aumento de 32,6% face a 2021.
Hermann Reiter, presidente da DMASS, afirmou: “Embora estejamos certamente satisfeitos com os números recorde, o mais importante é que sentimos um alívio geral com a melhoria da disponibilidade – ainda que não para todos os produtos – e os clientes verão as suas exigências agora amplamente satisfeitas.” Os números do quarto trimestre estabeleceram um recorde histórico para a distribuição de semicondutores, um forte contraste com o estado atual do mercado em geral. Enquanto em 2021 o volume de vendas e o crescimento estiveram quase equilibrados, o ano passado apresentou uma combinação de aumentos de preços e efeitos cambiais. De um modo geral, a quota do sector da distribuição no mercado de componentes aumentou significativamente, considerando que o mercado de componentes na Europa como um todo cresceu a um ritmo muito mais lento.
 Semicondutores (4º trimestre):
O setor dos semicondutores cresceu 37,7%. A nível de país/região, os números variaram significativamente, desde -97% na Rússia até +53% na Suíça. As principais regiões apresentaram os seguintes crescimentos: Alemanha, +49,6%, atingindo 1,06 mil milhões de euros; Itália, 34,7%, atingindo os 316 M€; França, +41,9%, atingindo os 243 M€; Reino Unido, 30,4%, atingindo os 227 M€; Europa de Leste, 39,9%, atingindo os 659 M€; e países nórdicos, 46,4%, atingindo os 311 milhões de euros. Suíça, Áustria, Península Ibérica e Turquia registaram resultados muito acima da média, enquanto no Benelux, Israel e Irlanda ficaram para trás.
Em relação aos produtos, o crescimento mais expressivo foi, de longe, na Lógica Programável, Outros Produtos Lógicos (ASSPs) e Microeléctrodos MOS, enquanto os produtos analógicos apresentaram um desempenho mediano, sendo que as restantes áreas apresentaram sinais de normalização (Discretos, Fontes de Alimentação, Memórias e Sensores) ou mesmo decepção (Óptica). Numa análise mais detalhada, os resultados do quarto trimestre variaram significativamente, desde -6% para os LEDs até ao já referido aumento de 107% para a Lógica Programável. Os principais grupos de produtos apresentaram o seguinte desempenho: Analógicos: +38,1%, para 1.010 milhões de euros; Microeléctrodos MOS: +50%, para 775 milhões de euros; Fontes de Alimentação: +24,2%, para 402 M€; Memórias: +25%, para 356 M€; Lógica Programável: +107,4%, para 287 M€; Outros Produtos Lógicos: +73,7%, para 240 milhões de euros; Óptica: +2,8%, para 232 milhões de euros. Componentes discretos: +10,3%, para 175 M€; e sensores: +26,1%, para 99 milhões de euros. Em particular, os microcontroladores de ponta ultrapassaram os microcontroladores de gestão de energia como a categoria de produto mais importante.
 Componentes de interligação, passivos e eletromecânicos (4º trimestre):
Os componentes de interligação, passivos e eletromecânicos (IP&E) voltaram a crescer a um ritmo mais lento (normal) no 4º trimestre de 2012. As vendas atingiram 1,41 mil milhões de euros, um aumento de 7,9% face ao ano anterior. Por país, as taxas de crescimento variaram significativamente: a Alemanha cresceu 8%, para 352 milhões de euros; Europa de Leste, 10,4%, para 191 milhões de euros; Reino Unido, 15,9%, para 142 milhões de euros; Itália, apenas 1,6%, para 137 milhões de euros; França, 9,9%, para 125 milhões de euros; e os países nórdicos, 12,6%, para 130 milhões de euros. Por produto, os produtos electromecânicos cresceram 8,7%, atingindo os 747 milhões de euros, os passivos 5%, para 572 milhões de euros, e as fontes de alimentação 22%, para 93 milhões de euros.
O presidente Hermann Reiter afirmou: "É preciso reconhecer que os últimos dois anos foram extremamente positivos em termos de crescimento, mas muito difíceis devido ao longo período de distribuição, e alguns produtos ainda estão em falta. 2023 promete algum alívio nesse sentido, mas os sinais económicos e políticos gerais são tudo menos previsíveis ou planeáveis." Na nossa opinião, a distribuição proporcionou o máximo apoio aos clientes, maximizando a velocidade e a eficiência das entregas e criando mais oportunidades para uma troca de dados digitais muito mais rápida. Este é talvez o principal motivo pelo qual os clientes optaram pela distribuição em vez das vendas diretas, e isso ajudou-nos a aumentar o DTAM (mercado endereçável digital).





- Detalhes
- Categoria: Atualidades
A DMASS reportou um crescimento de 38% no quarto trimestre nos semicondutores e de 8% nos componentes de interligação, passivos e eletromecânicos
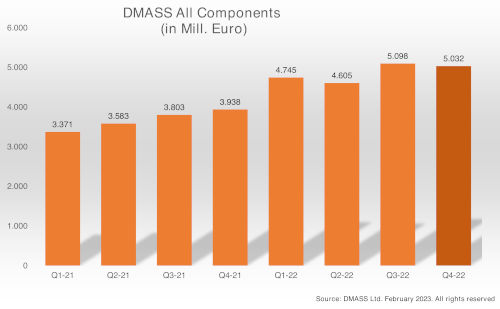
O setor europeu de distribuição de eletrónica encerrou 2022 em níveis recorde. De acordo com a DMASS Ltd., as vendas surpreendentemente fortes de semicondutores e as vendas normalizadas de componentes IP&E (interligados, passivos e eletromecânicos) resultaram em receitas reportadas de 5,03 mil milhões de euros no quarto trimestre, um aumento de 27,8% em relação ao mesmo trimestre do ano anterior.




Revista impressa

Preço da subscrição anual:
Receberá todas as 10 edições publicadas a cada ano.
redes sociais
Notícias populares sobre eletrónica



📱 Para instalar a aplicação:
Toque em Partilhar → Adicionar ao ecrã inicial
Toque em Partilhar → Adicionar ao ecrã inicial
Revista espanhola de electrónica. Publicada há mais de 25 anos.
Espanha - Madrid - Todos os direitos reservados © Convertronic - Revista Espanhola de Electrónica Profissional.