“Fotovoltaica de Perovskita 2027-2037: Tecnologias, Mercados e Tendências”, e graças ao apoio de iniciativas governamentais e ao crescente investimento privado, a fotovoltaica de perovskita (PV) continua a ser um dos setores mais observados na transição energética.
Inicialmente, as células solares de perovskita atraíram a atenção global por três razões distintas: os seus aumentos rápidos e sem precedentes na eficiência de conversão de energia, a sua capacidade de serem combinadas perfeitamente com o silício tradicional em arquiteturas tandem perovskita-silício e os seus processos de fabrico excecionalmente simples e de baixa temperatura, que permitem a deposição de filmes finos utilizando processos compatíveis com soluções folha a folha ou rolo a rolo. No entanto, à medida que o sector amadurece, o discurso em torno desta tecnologia revolucionária mudou radicalmente.
Para além da eficiência: os verdadeiros obstáculos à comercialização.
Durante anos, o desenvolvimento da tecnologia fotovoltaica de perovskita foi visto como uma corrida para alcançar maiores eficiências em laboratório e estabilidade de referência. Embora as empresas do setor e os institutos de investigação continuem a expandir os limites de desempenho, o debate evoluiu. Hoje, a comercialização da tecnologia fotovoltaica de perovskita já não se resume a melhorar a eficiência ou a combater a degradação por humidade.
Para preencher a lacuna entre o laboratório e a fábrica, um novo conjunto de métricas críticas ganhou destaque. Este relatório fornece uma análise aprofundada da maturidade da tecnologia fotovoltaica de perovskita, explorando fatores que são agora tão importantes como, ou até mais importantes do que, a eficiência bruta. Estes fatores incluem:
Fabricabilidade e escalabilidade: a transição de células de laboratório de pequena área para o fabrico em larga escala e de alto rendimento sem sacrificar o desempenho.
Análise de desempenho e de custos: garantir que a rentabilidade da produção pode realmente competir com, ou complementar, as tecnologias solares tradicionais, agora profundamente comoditizadas.
Resiliência da cadeia de abastecimento: identificar e garantir o fornecimento de materiais especializados necessários para a produção à escala global, desde substratos e filmes condutores transparentes até camadas ativas.
Sustentabilidade: Abordagem das preocupações ambientais, incluindo a reciclagem no fim de vida e a gestão do teor de chumbo em estruturas de perovskita.
Um mercado global divergente: Preferências regionais.
À medida que os fabricantes aumentam a escala de produção, torna-se evidente que o mercado das células fotovoltaicas de perovskita não é monolítico. Diferentes regiões apresentam preferências tecnológicas e comerciais distintas, baseadas nas suas políticas energéticas nacionais, infraestruturas de fabrico e cadeias de abastecimento existentes, para além das restrições geográficas. Enquanto algumas regiões priorizam os sistemas fotovoltaicos tandem de perovskita-silício para maximizar a densidade de potência à escala da rede, outras concentram os seus investimentos em módulos flexíveis de perovskita e módulos de perovskita de junção única para impulsionar a fabricação localizada e integrada em edifícios.
Sucesso em aplicações específicas: já não é uma questão binária.
Devido a estas dinâmicas regionais e tecnológicas em constante mudança, a viabilidade comercial da tecnologia fotovoltaica de perovskita já não se resume a uma simples questão sobre "será que a tecnologia vai funcionar?". A resposta depende também da aplicação.
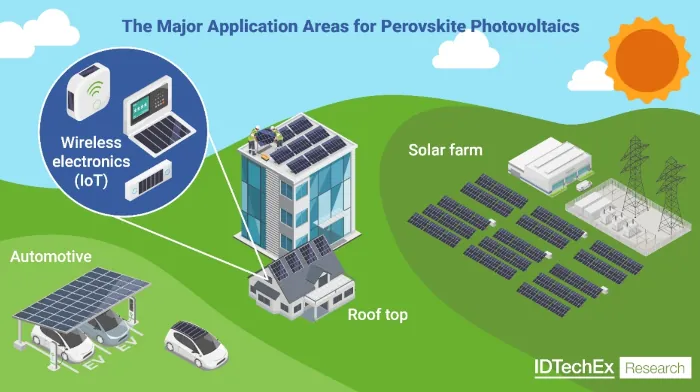
As propriedades únicas das perovskitas, como a leveza, a transparência ajustável e a flexibilidade, permitem a sua implantação em ambientes onde os painéis rígidos de silício não podem ser utilizados. Para refletir isso, o relatório da IDTechEx "Perovskite Photovoltaics 2027-2037: Technologies, Markets, and Trends" fornece uma análise detalhada e abrangente dos casos de utilização específicos que impulsionam o mercado:
fotovoltaica integrada a edifícios (BIPV) e aplicada a edifícios (BAPV),
telhados com baixa capacidade de carga
, fotovoltaica integrada a veículos (VIPV) e transporte emergente
, IoT em ambientes interiores, eletrónica de consumo e wearables
, agrivoltaica,
integração de barreiras acústicas e vedações rodoviárias (PVNB),
espacial e aeroespacial,
e grandes concessionárias de serviços públicos e de energia.
Autora: Dra. Xiaoxi He, Investigadora Associada Principal da IDTech