




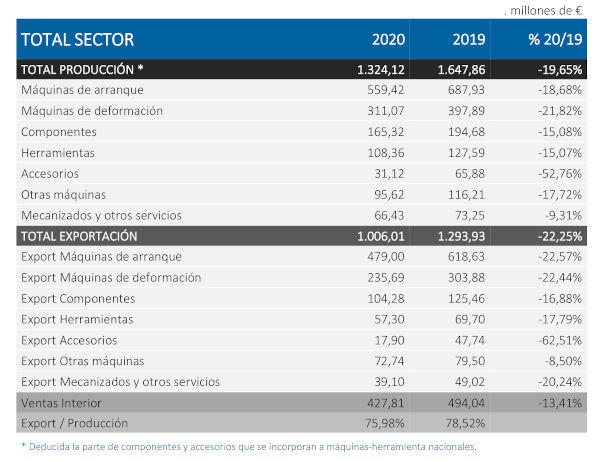
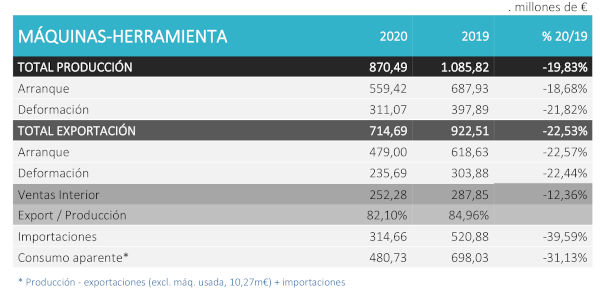
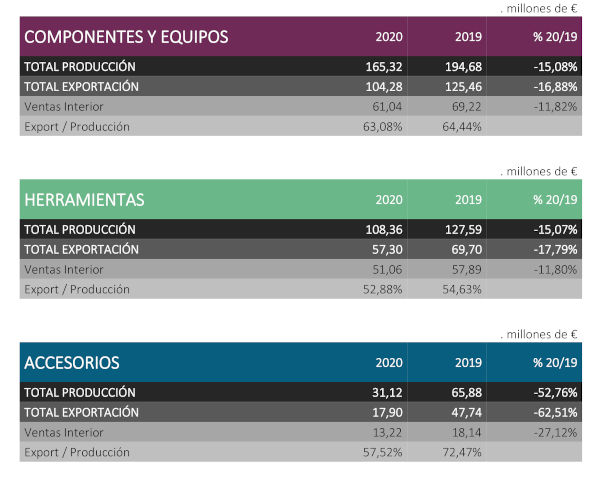
A quebra é mais acentuada no subsetor da conformação de metais, que, com 311,07 milhões de euros, registou uma redução de 21,82%, enquanto o setor das máquinas para corte de metais, com 559,42 milhões de euros, apresentou uma quebra de 18,68%. Todos os restantes subsetores registaram também uma quebra face a 2019: componentes e ferramentas, -15%; outras máquinas, uma quebra de 17,72%; acessórios, -52,76%; e maquinação e outros serviços, -9,31%.
As exportações, prejudicadas pelas dificuldades de mobilidade e de transporte, caíram 22,25%, atingindo os 1.006,01 milhões de euros, face aos 1.293,93 milhões de euros de 2019, e representam quase 76% da produção. Neste caso, as quebras na maquinação e na conformação são semelhantes, com -22,57% na primeira e -22,44% na segunda. As vendas dos fabricantes nacionais no mercado interno caíram 13,41% em 2020. Enquanto isso, o consumo aparente (produção + importações - exportações) de máquinas-ferramenta em Espanha caiu 31,13%.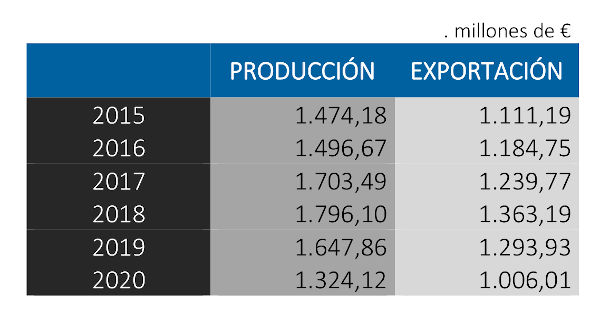
Em 2020, os principais destinos das nossas exportações foram a Alemanha, que recebeu 11,8%, seguida pelos Estados Unidos (10,3%), França (9,1%), Itália (7,3%) e China (7,3%). Completam a lista dos dez principais países: México, Portugal, Índia, Reino Unido e Rússia. As
novas encomendas deste ano apresentam uma tendência diferente, com um forte crescimento da China, que se tornou o nosso principal mercado, à frente da Alemanha e dos Estados Unidos. Seguem-se a Turquia, a França, a Itália, a Índia, a Rússia e o Canadá. A rápida recuperação da atividade industrial chinesa (cujo PIB apenas diminuiu no primeiro trimestre de 2020) permitiu-lhe realizar investimentos significativos ao longo do último ano.
 Apesar do impacto da pandemia, a Espanha manteve a sua posição como o décimo maior produtor e exportador mundial, preservando a sua quota de mercado. Os cinco principais países produtores mantiveram as suas posições no ranking: China, Alemanha, Japão, EUA e Itália; os dois últimos trocando de posição face a 2019. As quebras na produção nestes cinco países são também significativas, sobretudo no caso da Alemanha (-30,9%) e do Japão (-29,3%). A Itália apresenta uma quebra semelhante à de Espanha (-23%), ligeiramente inferior nos EUA (-9,4%) e muito ligeira na China (-1,3%). O consumo global caiu 20,1% em 2020; uma descida consideravelmente inferior à contração verificada em 2009. A previsão para 2021, no entanto, aponta para um crescimento de 15%, que em 2022 atingiria um aumento de 7,5%, embora a velocidade da recuperação varie consideravelmente entre as três principais regiões consumidoras: Ásia, Europa e Américas.
Os pedidos registados em 2020 diminuíram 23,5% face aos recebidos em 2019. Quanto aos subsetores, o da deformação foi o mais afetado, com uma quebra de 34,7%, e o setor das startups, embora com uma ligeira melhoria, apresentou uma redução de 17,65% nos pedidos recebidos. De salientar que os pedidos começaram a recuperar fortemente a partir de outubro de 2020, e este momento positivo manteve-se ao longo dos primeiros quatro meses do ano, resultando em números de pedidos semelhantes aos de 2019. Resta saber por quanto tempo se irá prolongar esta tendência, o que pode ser parcialmente atribuído a um efeito de recuperação após a desaceleração global vivida pelo setor no primeiro semestre de 2020. A Itália anunciou um aumento de 48,6% nos pedidos recebidos para o primeiro trimestre de 2021, e a A Alemanha está confiante de que o ritmo de encomendas da China (que cresceu 17% nos últimos quatro meses de 2020) dará um forte impulso nos próximos meses.
O forte crescimento da procura no mercado chinês e as expectativas geradas pelo plano de estímulo económico de Joe Biden nos EUA apontam para uma recuperação económica global robusta. Esta recuperação deverá ser acompanhada por um maior dinamismo na Europa, impulsionado pela aceleração dos processos de vacinação e pela disponibilidade de fundos de recuperação. Assim, se o segundo trimestre mantiver o forte crescimento observado nos últimos seis meses, as expectativas de crescimento das receitas para 2021 rondariam os 12-15%, aproximando-se dos níveis alcançados em 2019. 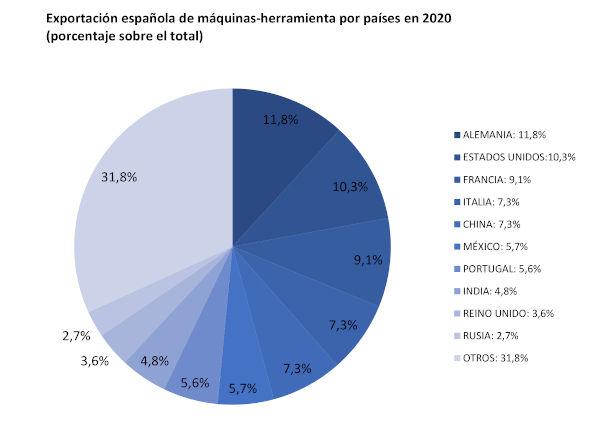 Em relação aos setores utilizadores, embora o setor automóvel tenha recuperado os níveis de atividade após a paragem forçada no início da pandemia, a transição para motores elétricos e híbridos, por um lado, e as alterações relacionadas com o modelo de mobilidade, por outro, dificultam a previsão da procura de veículos, o que está a abrandar novos investimentos. O setor aeronáutico, por sua vez, está a sentir o impacto da quebra na mobilidade e, com exceção do setor da defesa, a perspetiva não é boa para os próximos dois a três anos. O sector ferroviário, por outro lado, está actualmente em plena expansão, enquanto o sector energético, com resultados mistos, continua a apresentar progressos lentos, mas constantes, em direcção às fontes de energia renováveis.







