




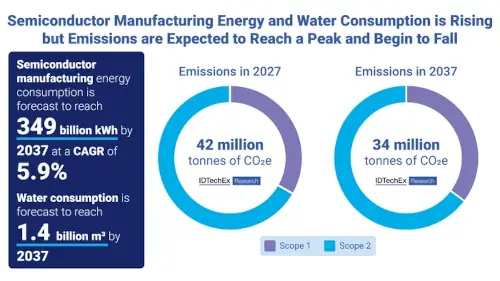
De acordo com a análise da IDTechEx sobre o fabrico sustentável de eletrónica e semicondutores para o período de 2027 a 2037, o consumo de energia e água do setor continuará a aumentar nos próximos anos, à medida que os fabricantes e os governos procuram introduzir processos mais eficientes e diversificar certas fases da produção.
A expansão da inteligência artificial e dos centros de dados aumenta a pressão sobre esta cadeia de abastecimento devido à crescente procura de chips, memória e outros componentes eletrónicos.
Uma produção geograficamente concentrada
Uma parte significativa da produção global de semicondutores e eletrónicos está atualmente concentrada na Ásia. Taiwan mantém um nível de produção particularmente elevado no fabrico de chips para os nós tecnológicos mais avançados. Ao mesmo tempo, certas tecnologias necessárias para produzir estes dispositivos apresentam uma elevada concentração de fornecedores.
Um dos exemplos mais representativos é a litografia ultravioleta extrema (EUV). A ASML, sediada na Holanda, é atualmente o único fabricante dos sistemas de litografia EUV utilizados na produção de alguns dos semicondutores mais avançados. Esta concentração levou vários governos e fabricantes a adotarem estratégias de regionalização, diversificação de fornecedores e estabelecimento de novas capacidades de produção nos respetivos territórios.
No entanto, a deslocalização ou duplicação da capacidade de produção implica investimentos significativos e pode encontrar limitações relacionadas com as infraestruturas disponíveis e com a falta de mão-de-obra qualificada.
O consumo de energia e de água continuará a aumentar
O fabrico de semicondutores exige quantidades significativas de eletricidade e água, especialmente em fábricas dedicadas a tecnologias de processo avançadas. A IDTechEx estima que o consumo de energia neste setor crescerá a uma taxa de crescimento anual composta de aproximadamente 6%, enquanto o consumo de água aumentará cerca de 4% ao ano.
Segundo dados recolhidos pela empresa de análise, a indústria de semicondutores consumiu mais de 850 mil milhões de litros de água em 2025. A água ultrapura é amplamente utilizada durante o fabrico de chips para limpar wafers e remover contaminantes entre as diferentes fases do processo. O aumento da capacidade de produção torna a reutilização da água, a eficiência dos equipamentos e o fornecimento de eletricidade com baixas emissões fatores cruciais para a redução do impacto ambiental das novas fábricas.
As emissões podem atingir o pico por volta de 2030
A IDTechEx prevê que as emissões de Escopo 1 e 2 associadas ao fabrico de semicondutores continuarão a crescer nos próximos anos. A empresa estima que poderão atingir o pico por volta de 2030, em parte devido ao aumento da produção com a utilização de tecnologias avançadas. Posteriormente, as suas previsões antecipam um declínio gradual relacionado com melhorias na eficiência e com a maior utilização de electricidade proveniente de fontes renováveis.
As emissões de Escopo 1 são aquelas geradas diretamente pelas operações de uma empresa, enquanto as emissões de Escopo 2 estão relacionadas com a energia adquirida para realizar a sua atividade.
As alterações climáticas e a geopolítica aumentam os riscos de abastecimento
A concentração de matérias-primas e a capacidade de produção significa que a indústria eletrónica pode ser afetada por interrupções em pontos específicos da cadeia de abastecimento. Além dos fatores geopolíticos, os eventos climáticos extremos também podem ter impacto na extração e processamento de minerais. A IDTechEx refere como exemplo uma tempestade que interrompeu as operações de mineração de cobre no Chile em julho de 2016.
O cobre é uma matéria-prima muito utilizada na eletrónica, desde placas de circuito impresso e interligações até à cablagem e infraestruturas elétricas. Os preços dos metais utilizados pelo sector, incluindo o cobre, a prata e o ouro, também têm apresentado flutuações significativas.
Segundo a análise da IDTechEx, o preço da prata atingiu aproximadamente três vezes o nível registado em 2025 durante o ano de 2026. A evolução destes mercados responde a múltiplos fatores, incluindo a procura industrial e a utilização de alguns metais como ativos financeiros.
A IA aumenta a pressão sobre a memória e os componentes
A construção de infraestruturas para inteligência artificial e centros de dados é outro fator que altera a procura de componentes eletrónicos. Os sistemas utilizados para o treino e inferência de modelos requerem grandes quantidades de aceleradores, memória, sistemas de armazenamento e componentes de rede e energia.
A IDTechEx destaca especificamente o mercado de memória, onde a crescente procura está a pressionar a oferta e os preços. Esta situação introduz um novo fator de risco para os fabricantes de eletrónica que competem por determinados componentes com os fornecedores de infraestruturas de data centers.
Reduzir materiais e processos durante o fabrico
O fabrico convencional de circuitos integrados e placas de circuito impresso utiliza inúmeros materiais, produtos químicos e etapas de processamento. Uma forma de reduzir o seu impacto ambiental é diminuir a temperatura necessária durante determinadas operações, eliminar etapas desnecessárias e recuperar materiais utilizados durante a produção.
Estão também a ser desenvolvidos processos alternativos, incluindo técnicas de padronização em fase seca, que poderão substituir certas operações convencionais. A viabilidade destas tecnologias dependerá, entre outros factores, da sua capacidade de satisfazer os requisitos técnicos, económicos e de produção em grande escala da indústria.
Alternativas ao FR4 para placas de circuito impresso
Outra área de investigação reside nos substratos utilizados no fabrico de placas de circuito impresso. O FR4 continua a ser um dos materiais predominantes devido às suas propriedades elétricas, mecânicas e térmicas, bem como à infraestrutura industrial desenvolvida em seu redor.
No entanto, estão a ser investigados materiais recicláveis ou biodegradáveis que poderão substituí-lo em determinadas aplicações. A IDTechEx menciona como alternativas os materiais e tecnologias à base de ácido polilático (PLA), Pure Additive, Soluboard, Recyclad1G e ReUSE. A sua utilização dependerá da capacidade de satisfazer os requisitos de durabilidade, temperatura, isolamento elétrico, fabrico e custo de cada aplicação.
Os fabricantes desenvolvem estratégias de eficiência
Fabricantes como a Samsung, TSMC, GlobalFoundries e Intel implementaram diversas iniciativas para reduzir o consumo de recursos e as emissões nas suas fábricas. A gestão da água é uma área de foco fundamental devido ao volume necessário durante o processamento de wafers. As medidas disponíveis incluem a recuperação e reutilização da água, a otimização dos processos de limpeza e a melhoria da eficiência das instalações auxiliares.
O consumo de energia representa outra área de foco, tanto através de melhorias na eficiência como através de alterações nas fontes utilizadas para abastecer as centrais.
Os custos e o pessoal especializado dificultam a regionalização
Aumentar a resiliência da cadeia de abastecimento não implica necessariamente melhorar a sua eficiência económica. A construção de novas fábricas de semicondutores exige investimentos significativos, infraestruturas especializadas e mão-de-obra qualificada. A deslocalização da produção, a regionalização e as estratégias com múltiplos fornecedores podem também gerar redundâncias e aumentar determinados custos operacionais.
Em alguns segmentos, também não existem fornecedores alternativos suficientes para diversificar facilmente o abastecimento. Por este motivo, a indústria deve avaliar o equilíbrio entre os custos, a eficiência, a capacidade de produção e a redução da dependência de determinados fornecedores ou regiões.
A regulamentação europeia impulsionará mudanças na eletrónica
A legislação será outro fator que influenciará a evolução do fabrico de eletrónica. Na Europa, o Regulamento de Ecodesign para Produtos Sustentáveis (ESPR) introduz requisitos que visam melhorar aspetos como a durabilidade, a reparabilidade, a eficiência na utilização dos recursos e a reciclabilidade das diferentes categorias de produtos. A complementar esta estrutura, está o Passaporte Digital do Produto (DPP), criado para fornecer informação estruturada sobre as características e o ciclo de vida do produto.
A IDTechEx prevê que os requisitos relacionados com os passaportes digitais comecem a afetar o setor da eletrónica a partir de 2028.
Embora aproximadamente 90% das placas de circuito impresso sejam fabricadas e exportadas da região Ásia-Pacífico, a natureza internacional da cadeia de abastecimento significa que os requisitos introduzidos nos grandes mercados também podem afetar os fabricantes localizados fora dos mesmos.
A evolução para electrónica mais eficiente em termos de recursos dependerá, portanto, de uma combinação de regulamentação, investimento industrial, novas tecnologias de fabrico e melhorias na eficiência energética e de materiais, à medida que a indústria tenta reduzir a sua exposição a perturbações em cadeias de abastecimento ainda altamente concentradas.







