Ao longo da última década, outras opções de baterias flexíveis, como as de zinco-carbono, zinco-prata e lítio primário, alcançaram um nível de comercialização parcial. As tecnologias de estado sólido em larga escala e as tecnologias avançadas de iões de lítio também estão prestes a ser comercializadas, e estão a ser exploradas oportunidades para os seus produtos. O mais recente relatório da IDTechEx, "Mercado de Baterias Flexíveis 2025-2035: Tecnologias, Previsões e Principais Empresas", inclui uma análise aprofundada das aplicações e tecnologias das baterias flexíveis, bem como uma avaliação de mercado e uma previsão para os próximos 10 anos.
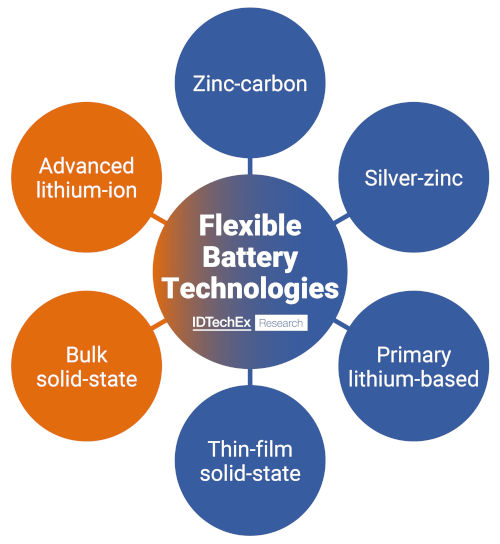
Diferenciação das seis principais tecnologias de baterias flexíveis. Fonte: IDTechEx
Podemos distinguir duas categorias principais de tecnologia de baterias flexíveis: de baixa e de alta capacidade. A primeira inclui tecnologias de película fina e microbaterias: zinco-carbono, zinco-prata, lítio primário e película fina de estado sólido. Destas, as baterias de zinco-carbono, zinco-prata e filme fino de estado sólido podem ser recarregáveis ou não recarregáveis, enquanto as baterias de lítio primário são sempre não recarregáveis. A impressão é o método de fabrico mais comum para as químicas de zinco, enquanto as químicas de lítio utilizam métodos de fabrico alternativos, como a deposição por pulverização catódica. Definem-se pela sua composição química (zinco-carbono, zinco-prata, lítio primário) ou pelo seu eletrólito (filme fino de estado sólido). Todas são dispendiosas para serem ampliadas em tamanho e capacidade, e a sua densidade de energia é limitada, tornando-as mais adequadas para aplicações de micropotência.
A segunda categoria inclui tecnologias avançadas de iões de lítio em massa e de estado sólido, as tecnologias de baterias flexíveis menos maduras. Ambas são baseadas em tecnologias recarregáveis de iões de lítio. O iões de lítio avançado, neste caso, descreve uma estrutura de bateria com uma composição química semelhante às células de iões de lítio tradicionais, mas com inovações que melhoram a flexibilidade, como o encapsulamento da célula ou o eletrólito. Tanto as baterias com eletrólito líquido como as com eletrólito polimérico semi-sólido podem ser incluídas nesta categoria.
As baterias de estado sólido em grande escala referem-se a baterias não finas com eletrólito de estado sólido, embora não necessitem de ser 100% sólidas. Exemplos de eletrólitos sólidos incluem as cerâmicas e os sulfuretos.
As vantagens das baterias flexíveis são evidentes. Uma bateria que pode ser enrolada, esticada e dobrada sem perder a sua funcionalidade pode ser uma vantagem significativa em determinadas aplicações. No entanto, as baterias flexíveis competem com tecnologias tradicionais muito mais baratas, como as baterias tipo moeda. Para comparação, as baterias tipo moeda podem custar menos de 0,50 dólares/Wh, enquanto as baterias flexíveis mais baratas custam cerca de 3 dólares/Wh. Aliás, algumas tecnologias chegam a custar dezenas de dólares por Wh. Na maioria dos casos, o preço das baterias flexíveis é demasiado elevado para justificar a sua utilização. Em vez disso, os fornecedores tiveram de encontrar nichos de mercado onde é necessária uma flexibilidade extrema, aplicações relativamente pouco sensíveis ao preço, de alta qualidade e com um formato específico.
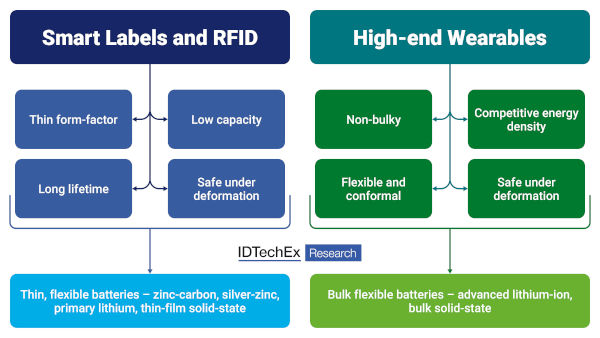
As etiquetas inteligentes e os requisitos para dispositivos wearable estão a impulsionar o uso de diferentes tecnologias de baterias flexíveis. Fonte: IDTechEx
As etiquetas inteligentes tornaram-se o principal nicho para a primeira categoria de baterias de baixa capacidade. As baterias finas, geralmente impressas, são integradas em etiquetas, tags e sensores utilizados para o controlo de qualidade e logística em ambientes industriais. Por exemplo, as etiquetas RFID com sensores de temperatura ou químicos são utilizadas para monitorizar os produtos. A vantagem destas etiquetas é significativa: os produtos que seriam perdidos durante o transporte devido a um controlo inadequado da temperatura podem ser recuperados, reduzindo o desperdício. Outros tipos de etiquetas inteligentes são utilizados para comunicar a posição e o estado das remessas. Nem todas as etiquetas inteligentes utilizam baterias flexíveis, mas cada vez mais empresas de baterias flexíveis têm-se concentrado nesta aplicação. A reduzida espessura é o principal fator para a adoção de baterias flexíveis neste caso. As etiquetas finas requerem baterias finas, que também sejam flexíveis. Embora a flexibilidade seja uma vantagem quando a etiqueta é aplicada numa superfície curva ou irregular, não é um requisito na maioria dos casos. A Zinergy e a CCL Design (após a aquisição da Imprint Energy) são duas empresas de baterias flexíveis que se estão a concentrar cada vez mais neste nicho. O mercado das baterias flexíveis para etiquetas inteligentes e etiquetas RFID está avaliado em 14,3 milhões de dólares em 2025 e prevê-se que cresça a uma taxa de crescimento anual composta (CAGR) de 23,9% na próxima década.
Entretanto, as empresas que fornecem a segunda maior categoria de baterias estão a concentrar-se cada vez mais em aplicações para dispositivos wearable. Os dispositivos wearable abrangem uma vasta gama de produtos, desde aparelhos auditivos e smartwatches a auscultadores de realidade alargada (XR) e têxteis eletrónicos. Ao contrário dos produtos eletrónicos de consumo, os produtos utilizados no corpo geralmente exigem formatos personalizados, pois precisam de ser confortáveis. Como resultado, as empresas de dispositivos wearable demonstraram interesse em opções de baterias curvas e flexíveis como forma de eliminar volume desnecessário. No entanto, as baterias flexíveis do passado não cumpriam os requisitos de densidade de energia e de vida útil dos dispositivos wearable. Só recentemente o fornecimento de baterias flexíveis começou a alinhar-se com as exigências dos dispositivos wearable.
As baterias avançadas de iões de lítio flexíveis e de estado sólido começaram a sair da fase de desenvolvimento para a semi-comercialização, oferecendo finalmente soluções de armazenamento de energia que cumprem os requisitos de densidade energética e de vida útil, mantendo um formato flexível. Os fornecedores de ambas as tecnologias têm-se concentrado em dispositivos wearable, particularmente aqueles utilizados no pulso ou na cabeça. Os aparelhos auditivos e as pulseiras de baixo custo produzidos em massa representam a maior parte do mercado global de dispositivos wearable, mas não oferecem oportunidades para baterias flexíveis, e o elevado custo das opções de baterias flexíveis não se justifica para produtos de baixo custo produzidos em massa. No entanto, o mercado dos dispositivos wearable ainda apresenta oportunidades significativas no segmento de gama alta. A LiBEST, por exemplo, é uma empresa coreana que, desde 2024, se tem concentrado em baterias avançadas de iões de lítio para auscultadores XR e aparelhos auditivos de gama alta, onde os produtos não são sensíveis ao preço e o volume não é uma prioridade. O mercado total de dispositivos wearable com baterias flexíveis (incluindo adesivos para a pele) está avaliado em 43,3 milhões de dólares em 2025 e prevê-se que cresça a uma taxa de crescimento anual composta (CAGR) de 21,6% na próxima década.
O mercado global de baterias flexíveis continua pequeno, com apenas 71,7 milhões de dólares em 2025, em comparação com o mercado global de baterias de iões de lítio, que ultrapassa os 50 mil milhões de dólares. O mais recente relatório da IDTechEx, "Mercado de Baterias Flexíveis 2025-2035: Tecnologias, Previsões e Principais Empresas", analisa as oportunidades e as perspetivas de crescimento para os participantes do setor das baterias flexíveis na próxima década.
Autor: Daniel Parr, analista de tecnologia da IDTechEx