




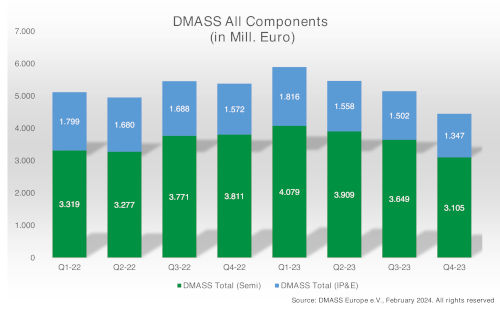
O segmento dos semicondutores registou uma queda de 3,1 mil milhões de euros (-18,5%), enquanto o dos componentes IP&E (interligação, passivos e eletromecânicos) diminuiu 14,3%, para 1,35 mil milhões de euros. No ano completo de 2023, a DMASS reportou vendas consolidadas de 21 mil milhões de euros (+0,2%), superando por pouco o anterior recorde estabelecido em 2022. Todo o crescimento de 2023 veio do segmento de semicondutores (+4%), enquanto o de componentes IP&E apresentou uma queda de 7,7%.

Hermann Reiter, Presidente da DMASS: “A desaceleração esperada foi atenuada por um primeiro semestre de 2023 muito forte, resultando em mais um ano recorde. É verdade que as receitas de distribuição foram impulsionadas pelas encomendas e vendas antecipadas de 2024, inflacionando significativamente os resultados de 2023. Como consequência, estamos agora a enfrentar uma contracção do mercado que está a trazer o negócio de volta à linha das médias de crescimento a longo prazo. A nossa esperança para 2024 reside numa melhoria geral do mercado, impulsionado pelo entusiasmo em torno da inteligência artificial, que poderá dar um impulso a todo o mercado. Semicondutores
(4º trimestre):
As vendas de distribuição de semicondutores na Europa caíram 18,5% para 3,1 mil milhões de euros. Regionalmente, nenhum país apresentou resultados positivos, com diferenças significativas entre regiões.
Em termos de produtos, o único grande grupo a surpreender com um crescimento significativo foi o dos microprocessadores (+17,6%). Todos os outros grupos registaram quedas de um dígito, acima dos 40%.

Componentes de Interligação, Passivos e Eletromecânicos (4º trimestre):
No segmento de IP&E (Interligação, Componentes Passivos e Eletromecânicos), a desaceleração continuou no quarto trimestre. O mercado de distribuição de IP&E apresentou uma queda de 14,3%, atingindo os 1,35 mil milhões de euros no quarto trimestre. A desaceleração em todos os três grupos de produtos manteve-se num dígito baixo. A nível nacional e regional, o desempenho trimestral foi desigual: apenas dois países se mantiveram positivos (Turquia e Roménia), enquanto todos os outros registaram quebras entre 5% e 25%. Em comparação com o ano anterior, a situação regional é praticamente a mesma; ao nível do produto, os componentes passivos sofreram mais do que os outros dois grupos de produtos (ver tabelas).

O Presidente Hermann Reiter conclui: “Por mais clara que seja a tendência decrescente agora, e por mais que já fosse visível e esperada há algum tempo, devemos ser cautelosos com as previsões. Porquê? Os desafios e as oportunidades neste mercado tornaram-se menos claros do que no passado, e a dinâmica actual é influenciada por factores políticos e tecnológicos inerentemente disruptivos, possivelmente em ambas as direcções. Apesar desta imprevisibilidade, estamos convencidos de que a distribuição continuará a ser a força estabilizadora e equilibradora do mercado.”







