




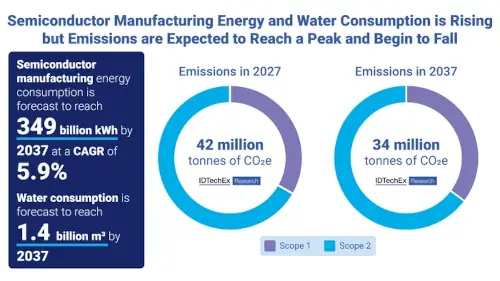
Selon l'analyse d'IDTechEx sur la fabrication durable de produits électroniques et de semi-conducteurs pour la période 2027-2037, la consommation d'énergie et d'eau du secteur continuera d'augmenter au cours des prochaines années, car les fabricants et les gouvernements cherchent à introduire des processus plus efficaces et à diversifier certaines étapes de la production.
Le développement de l'intelligence artificielle et des centres de données accentue la pression sur cette chaîne d'approvisionnement en raison de la demande croissante de puces, de mémoire et d'autres composants électroniques.
Une production géographiquement concentrée
Une part importante de la production mondiale de semi-conducteurs et de produits électroniques est actuellement concentrée en Asie. Taïwan maintient un niveau de production particulièrement élevé dans la fabrication de puces pour les nœuds technologiques les plus avancés. Parallèlement, certaines technologies nécessaires à la production de ces dispositifs présentent une forte concentration de fournisseurs.
L'un des exemples les plus représentatifs est la lithographie ultraviolette extrême (EUV). ASML, basée aux Pays-Bas, est actuellement le seul fabricant des systèmes de lithographie EUV utilisés pour produire certains des semi-conducteurs les plus avancés. Cette concentration a incité divers gouvernements et fabricants à mettre en œuvre des stratégies de régionalisation, de diversification des fournisseurs et de création de nouvelles capacités de production sur leur territoire.
Toutefois, la relocalisation ou la duplication des capacités de production implique des investissements importants et peut se heurter à des limitations liées aux infrastructures disponibles et à un manque de main-d'œuvre qualifiée.
La consommation d'énergie et d'eau continuera d'augmenter
La fabrication de semi-conducteurs nécessite d'importantes quantités d'électricité et d'eau, notamment dans les usines spécialisées dans les technologies de pointe. IDTechEx estime que la consommation d'énergie dans ce secteur augmentera à un taux de croissance annuel composé d'environ 6 %, tandis que la consommation d'eau progressera d'environ 4 % par an.
D'après les données recueillies par le cabinet d'analyse, l'industrie des semi-conducteurs a consommé plus de 850 milliards de litres d'eau en 2025. L'eau ultrapure est largement utilisée lors de la fabrication des puces pour nettoyer les plaquettes et éliminer les contaminants entre les différentes étapes du processus. L'augmentation des capacités de production rend la réutilisation de l'eau, l'efficacité des équipements et l'approvisionnement en électricité à faibles émissions essentielles pour réduire l'impact environnemental des nouvelles usines.
Les émissions pourraient atteindre un pic aux alentours de 2030
IDTechEx prévoit que les émissions de portée 1 et 2 liées à la fabrication de semi-conducteurs continueront de croître au cours des prochaines années. L'entreprise estime qu'elles pourraient atteindre un pic autour de 2030, notamment en raison de l'augmentation de la production grâce aux technologies de pointe. Par la suite, ses prévisions anticipent une baisse progressive liée aux gains d'efficacité et à une utilisation accrue d'électricité issue de sources renouvelables.
Les émissions de portée 1 sont celles générées directement par les opérations d'une entreprise, tandis que les émissions de portée 2 sont liées à l'énergie achetée pour mener à bien son activité.
Le climat et la géopolitique accroissent les risques d'approvisionnement
La concentration des matières premières et des capacités de production rend l'industrie électronique vulnérable aux perturbations survenant à certains maillons de la chaîne d'approvisionnement. Outre les facteurs géopolitiques, les phénomènes météorologiques extrêmes peuvent également impacter l'extraction et le traitement des minéraux. IDTechEx cite en exemple une tempête qui a perturbé l'exploitation minière du cuivre au Chili en juillet 2016.
Le cuivre est une matière première largement utilisée en électronique, des circuits imprimés et interconnexions aux câbles et infrastructures électriques. Les prix des métaux utilisés par ce secteur, notamment le cuivre, l'argent et l'or, ont également connu d'importantes fluctuations.
Selon une analyse d'IDTechEx, le prix de l'argent a atteint environ trois fois le niveau enregistré en 2025 au cours de l'année 2026. L'évolution de ces marchés est influencée par de multiples facteurs, notamment la demande industrielle et l'utilisation de certains métaux comme actifs financiers.
L'IA exerce une pression supplémentaire sur la mémoire et les composants
La construction d'infrastructures pour l'intelligence artificielle et les centres de données est un autre facteur qui modifie la demande en composants électroniques. Les systèmes utilisés pour l'entraînement et l'inférence de modèles nécessitent de grandes quantités d'accélérateurs, de mémoire, de systèmes de stockage, ainsi que de composants réseau et d'alimentation.
IDTechEx met particulièrement en lumière le marché de la mémoire, où la demande croissante exerce une pression sur l'offre et les prix. Cette situation introduit un nouveau facteur de risque pour les fabricants de produits électroniques qui se disputent certains composants avec les fournisseurs d'infrastructures de centres de données.
Réduire les matériaux et les procédés lors de la fabrication
La fabrication classique des circuits intégrés et des cartes de circuits imprimés utilise de nombreux matériaux, produits chimiques et étapes de traitement. Pour réduire son impact environnemental, il est possible d'abaisser la température requise lors de certaines opérations, de supprimer les étapes inutiles et de récupérer les matériaux utilisés pendant la production.
Des procédés alternatifs sont également en cours de développement, notamment des techniques de structuration en phase sèche, susceptibles de remplacer certaines opérations conventionnelles. La viabilité de ces technologies dépendra, entre autres, de leur capacité à répondre aux exigences techniques, économiques et de production à grande échelle de l'industrie.
Alternatives au FR4 pour les circuits imprimés
Un autre axe de recherche concerne les substrats utilisés pour la fabrication des circuits imprimés. Le FR4 demeure l'un des matériaux prédominants grâce à ses propriétés électriques, mécaniques et thermiques, ainsi qu'à l'infrastructure industrielle qui s'est développée autour de lui.
Cependant, des matériaux recyclables ou biodégradables susceptibles de le remplacer dans certaines applications sont à l'étude. IDTechEx mentionne des matériaux et des technologies à base d'acide polylactique (PLA), Pure Additive, Soluboard, Recyclad1G et ReUSE comme alternatives. Leur utilisation dépendra de leur capacité à répondre aux exigences de durabilité, de température, d'isolation électrique, de fabrication et de coût propres à chaque application.
Les fabricants élaborent des stratégies d'efficacité
Des fabricants comme Samsung, TSMC, GlobalFoundries et Intel ont mis en œuvre diverses initiatives pour réduire la consommation de ressources et les émissions de leurs usines. La gestion de l'eau est un axe prioritaire en raison du volume important nécessaire au traitement des plaquettes. Parmi les mesures disponibles figurent la récupération et la réutilisation de l'eau, l'optimisation des processus de nettoyage et l'amélioration de l'efficacité des installations auxiliaires.
La consommation d'énergie représente un autre axe prioritaire, tant par l'amélioration de l'efficacité que par la modification des sources d'approvisionnement des installations.
Les coûts et le personnel spécialisé entravent la régionalisation
Renforcer la résilience de la chaîne d'approvisionnement n'implique pas nécessairement d'améliorer son efficacité économique. La construction de nouvelles usines de semi-conducteurs exige des investissements importants, des infrastructures spécialisées et une main-d'œuvre qualifiée. La relocalisation, la régionalisation et les stratégies multi-fournisseurs peuvent également engendrer des redondances et accroître certains coûts d'exploitation.
Dans certains segments, le nombre de fournisseurs alternatifs est insuffisant pour diversifier facilement l'approvisionnement. C'est pourquoi l'industrie doit évaluer les compromis entre les coûts, l'efficacité, la capacité de production et la réduction de la dépendance à l'égard de certains fournisseurs ou régions.
La réglementation européenne va entraîner des changements dans le secteur de l'électronique
La législation constituera un autre facteur influençant l'évolution de la fabrication électronique. En Europe, le règlement relatif à l'écoconception des produits durables (ESPR) introduit des exigences visant à améliorer des aspects tels que la durabilité, la réparabilité, l'efficacité des ressources et la recyclabilité de différentes catégories de produits. Ce cadre est complété par le passeport numérique de produit (DPP), conçu pour fournir des informations structurées sur les caractéristiques et le cycle de vie des produits.
IDTechEx prévoit que les exigences relatives aux passeports numériques commenceront à affecter le secteur de l'électronique à partir de 2028.
Bien qu'environ 90 % des cartes de circuits imprimés soient fabriquées et exportées de la région Asie-Pacifique, la nature internationale de la chaîne d'approvisionnement signifie que les exigences introduites sur les grands marchés peuvent également affecter les fabricants situés en dehors de ceux-ci.
L’évolution vers une électronique plus économe en ressources dépendra donc d’une combinaison de réglementation, d’investissements industriels, de nouvelles technologies de fabrication et d’améliorations en matière d’efficacité énergétique et matérielle, tandis que l’industrie s’efforce de réduire son exposition aux perturbations dans des chaînes d’approvisionnement encore très concentrées.







