




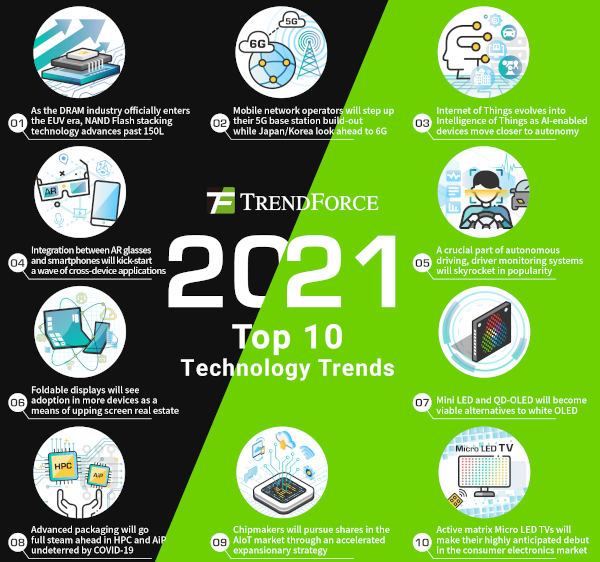
Os três principais fornecedores de DRAM, Samsung, SK Hynix e Micron, não só continuarão a sua transição para as tecnologias de processo de 1Znm e 1alphanm, como também inaugurarão formalmente a era da tecnologia VUE (Virtual Unified Edge), com a Samsung na vanguarda, em 2021. Os fornecedores de DRAM irão substituir gradualmente as suas atuais tecnologias de padrão duplo para otimizar a sua estrutura de custos e eficiência de fabrico.
Após os fornecedores de memória flash NAND terem alcançado uma tecnologia de empilhamento de memória superior a 100 camadas em 2020, pretendem atingir 150 camadas ou mais em 2021 e aumentar a capacidade de chip único de 256/512Gb para 512Gb/1Tb. Os consumidores poderão adotar produtos de memória flash NAND de maior densidade graças aos esforços dos fornecedores para otimizar os custos dos chips. Embora o PCIe Gen 3 seja atualmente a interface de barramento dominante para os SSD, o PCIe Gen 4 começará a ganhar uma maior quota de mercado em 2021 graças à sua integração na PS5, Xbox Series X/S e motherboards com a nova microarquitetura da Intel. A nova interface é essencial para satisfazer as exigências massivas de transferência de dados de PCs de alto desempenho, servidores e centros de dados de computação de alto desempenho (HPC).
Os operadores de redes móveis vão intensificar a construção das suas estações base 5G, enquanto o Japão e a Coreia do Sul se preparam para o 6G.
As Diretrizes de Implementação do 5G: Opção SA 2, publicadas pela GSMA em junho de 2020, aprofundam detalhes técnicos significativos sobre a implantação do 5G, tanto para os operadores de redes móveis como numa perspetiva global. Espera-se que as operadoras implementem arquiteturas 5G Autónomas (SA) em larga escala em 2021. Além de fornecerem ligações de alta velocidade e alta largura de banda, as arquiteturas 5G SA permitirão às operadoras personalizar as suas redes com base nas aplicações do utilizador e adaptar-se a cargas de trabalho que exijam latência ultrabaixa. No entanto, mesmo com a implementação do 5G em curso, a NTT DoCoMo, do Japão, e a SK Telecom, da Coreia do Sul, já se estão a focar na implementação do 6G, dado que o 6G possibilita várias aplicações emergentes em RX (incluindo VR, AR, MR e resoluções 8K e superiores), comunicações holográficas realistas, trabalho remoto, acesso remoto, telemedicina e ensino à distância.
A Internet das Coisas (IoT) está a evoluir para a Inteligência das Coisas à medida que os dispositivos com IA se aproximam da autonomia.
Em 2021, a integração profunda da IA será o principal diferencial da IoT, cuja definição evoluirá da Internet das Coisas para a Inteligência das Coisas. As inovações em ferramentas como a aprendizagem profunda e a visão computacional trarão uma atualização completa às aplicações de software e hardware da IoT. Considerando a dinâmica da indústria, os estímulos económicos e a procura de acesso remoto, espera-se que a IoT tenha uma ampla adoção em alguns setores verticais importantes, como a manufatura inteligente e a saúde inteligente. No que diz respeito à manufatura inteligente, a introdução da tecnologia contactless deverá acelerar a chegada da Indústria 4.0. À medida que as fábricas inteligentes procuram resiliência, flexibilidade e eficiência, a integração da IoT irá equipar dispositivos de edge, como robôs colaborativos e drones, com ainda maior precisão e capacidade de inspeção, transformando a automação em autonomia. Na saúde inteligente, a adoção da IA pode transformar os conjuntos de dados médicos existentes em facilitadores da otimização de processos e da expansão do alcance dos serviços. Por exemplo, a integração de IA oferece um reconhecimento de imagem térmica mais rápido, que pode apoiar a tomada de decisões clínicas, a telemedicina e as aplicações de assistência cirúrgica. Espera-se que estas aplicações desempenhem funções cruciais para a IoT médica habilitada por IA em diversos ambientes, desde clínicas inteligentes a centros de telemedicina.
A integração de óculos de IA e smartphones inaugurará uma onda de aplicações multiplataforma.
Os óculos de RA (Realidade Aumentada) migrarão para um design ligado aos smartphones em 2021, onde o smartphone servirá de plataforma de computação para os óculos. Este design permite uma redução significativa do custo e do peso dos óculos de RA. Em particular, à medida que o ambiente de rede 5G amadurece em 2021, a integração de smartphones 5G e óculos de RA permitirá que estes últimos não só executem aplicações de RA com mais fluidez, mas também ofereçam funções avançadas de entretenimento audiovisual pessoal, aproveitando o poder de computação adicional dos smartphones. Como resultado, prevê-se que as marcas de smartphones e as operadoras de redes móveis ingressem no mercado dos óculos de RA em larga escala em 2021.
Componente crucial da condução autónoma, os sistemas de monitorização do condutor (DMS) estão prestes a ganhar popularidade exponencialmente.
A tecnologia de segurança automóvel evoluiu de aplicações exteriores para interiores, enquanto a tecnologia de sensores caminha para um futuro que integra a monitorização das condições do condutor com leituras ambientais exteriores. Da mesma forma, a integração da inteligência artificial (IA) automóvel está a evoluir para além das suas atuais funções de entretenimento e assistência ao utilizador, para se tornar um elemento indispensável da segurança automóvel. Face à série de acidentes de viação em que os condutores ignoraram as condições da estrada devido à sua excessiva dependência de sistemas avançados de assistência ao condutor (ADAS), cuja taxa de adoção aumentou recentemente, o mercado está novamente a prestar muita atenção às funções de monitorização do condutor. No futuro, o principal foco das funções de monitorização do condutor será o desenvolvimento de sistemas de câmaras mais ativos, fiáveis e precisos. Ao detetar a sonolência e a atenção do condutor através do rastreio da íris e da monitorização comportamental, estes sistemas podem identificar em tempo real se o condutor está cansado, distraído ou a conduzir de forma inadequada. Assim, os Sistemas de Monitorização do Condutor (DMS) tornaram-se uma necessidade absoluta no desenvolvimento de Sistemas de Condução Autónoma (ADS), uma vez que o DMS deve desempenhar múltiplas funções em simultâneo, incluindo a deteção e notificação em tempo real, a avaliação da capacidade do condutor e a assunção do controlo da condução quando necessário. Espera-se que os veículos com DMS integrado entrem em produção em massa num futuro próximo.
Os ecrãs dobráveis serão adotados em mais dispositivos como forma de aumentar o tamanho do ecrã.
À medida que os telefones dobráveis deixaram de ser apenas um conceito para se tornarem um produto em 2019, várias marcas de smartphones lançaram sucessivamente os seus próprios modelos dobráveis para testar o mercado. Embora o desempenho de vendas destes telefones tenha sido mediano até à data devido aos seus custos relativamente elevados — e, por extensão, aos seus preços de retalho — são ainda capazes de gerar uma considerável repercussão no mercado dos smartphones, já saturado e maduro. Nos próximos anos, à medida que os fabricantes de painéis expandirem gradualmente as suas capacidades de produção de AMOLED flexível, as marcas de smartphones continuarão a concentrar-se no desenvolvimento dos seus telefones dobráveis. Além disso, a funcionalidade dobrável tem registado uma penetração crescente também noutros dispositivos, principalmente em computadores portáteis. Com a Intel e a Microsoft a liderarem o caminho, vários fabricantes lançaram os seus próprios portáteis com ecrã duplo. Da mesma forma, os produtos dobráveis com ecrãs AMOLED flexíveis tornar-se-ão a próxima grande novidade. É provável que os portáteis com ecrãs dobráveis cheguem ao mercado em 2021. Como uma aplicação inovadora de ecrãs flexíveis e como uma categoria de produto com ecrãs flexíveis muito maiores do que as aplicações anteriores, espera-se que a integração de ecrãs dobráveis nos portáteis aumente, em certa medida, a capacidade de produção de ecrãs flexíveis dos fabricantes de AMOLED.
O Mini LED e o QD-OLED tornar-se-ão alternativas viáveis aos OLEDs brancos.
A competição entre as tecnologias de ecrã deverá intensificar-se no mercado das TVs de gama alta em 2021. Em particular, a retroiluminação Mini LED permite que as TVs LCD tenham um controlo mais preciso sobre as suas zonas de retroiluminação e, portanto, um contraste de ecrã mais elevado em comparação com as TVs convencionais atuais. Lideradas pela Samsung, as TVs LCD com retroiluminação Mini LED competem com as suas congéneres OLED brancas, oferecendo especificações e desempenho semelhantes. Além disso, dada a sua relação custo-benefício superior, espera-se que o Mini LED se consolide como uma forte alternativa aos OLED brancos como tecnologia de ecrã. Por outro lado, a Samsung Display (SDC) aposta na sua nova tecnologia QD-OLED como um diferencial tecnológico em relação aos concorrentes, dado que a SDC está a encerrar as suas operações de fabrico de LCD. A SDC procurará estabelecer o novo padrão de ouro em especificações de TV com a sua tecnologia QD-OLED, que é superior ao OLED branco em termos de saturação de cor. A TrendForce prevê que o mercado das TVs de gama alta apresente um novo e implacável cenário competitivo no segundo semestre de 2021.
avançada evolui a todo o vapor em HPC e AiP.
O desenvolvimento desta tecnologia não abrandou este ano, apesar do impacto da pandemia de COVID-19. Com o lançamento de chips HPC e módulos AiP (antena no pacote) por diversos fabricantes, empresas de semicondutores como a TSMC, Intel, ASE e Amkor estão ansiosas por participar no crescente setor de encapsulamento avançado. No que diz respeito ao encapsulamento de chips HPC, devido ao aumento da procura destes chips em termos de densidade de pinos de E/S, a procura de interposers, utilizados no encapsulamento de chips, também aumentou proporcionalmente. A TSMC e a Intel lançaram as suas novas arquiteturas de encapsulamento de chips, denominadas 3D Fabric e Hybrid Bonding, respetivamente, ao mesmo tempo que evoluem gradualmente as suas tecnologias de encapsulamento de terceira geração (CoWoS para TSMC e EMIB para Intel) para as tecnologias de quarta geração CoWoS e Co-EMIB.
Em 2021, as duas fundições procurarão capitalizar a procura por encapsulamentos de chips 2.5D e 3D de alta qualidade. Relativamente aos encapsulamentos de módulos AiP, após o lançamento dos primeiros produtos QTM da Qualcomm em 2018, a MediaTek e a Apple colaboraram com empresas relacionadas com a OSAT (Out-of-Semi-Computer), incluindo a ASE e a Amkor. Através destas colaborações, a MediaTek e a Apple esperavam avançar na investigação e desenvolvimento de encapsulamentos flip-chip de ponta, uma tecnologia de custo relativamente baixo. A expectativa é que a tecnologia AiP seja integrada gradualmente nos dispositivos 5G mmWave a partir de 2021. Impulsionados pela procura de comunicações e conectividade de rede 5G, os módulos AiP deverão chegar primeiro ao mercado dos smartphones e, posteriormente, aos mercados automóvel e dos tablets.
Os fabricantes de chips procurarão a quota de mercado no setor da IAoT através de uma estratégia de expansão acelerada.
Com o rápido desenvolvimento da IoT, 5G, IA e computação em nuvem/borda, as estratégias dos fabricantes de chips evoluíram de produtos individuais para linhas de produtos e, finalmente, para soluções completas, criando assim um ecossistema de chips completo e granular. Analisando o desenvolvimento dos principais fabricantes de chips nos últimos anos numa perspectiva alargada, a sua contínua integração vertical resultou numa indústria oligopolista, onde a concorrência local é mais intensa do que nunca. Além disso, à medida que a comercialização do 5G gera diversas exigências de aplicações para vários casos de utilização, os fabricantes de chips oferecem agora soluções verticais completas, que vão desde o design do chip até à integração de plataformas de software/hardware, em resposta às significativas oportunidades de negócio apresentadas pela indústria de IAoT em rápido desenvolvimento. Por outro lado, os fabricantes de chips que não conseguiram posicionar-se a tempo de acordo com as necessidades do mercado estarão provavelmente expostos ao risco de dependência excessiva de um único mercado.
As micro TVs LED de matriz ativa farão a sua tão aguardada estreia no mercado de eletrónica de consumo.
O lançamento de ecrãs micro LED de grande formato pela Samsung, LG, Sony e Lumens nos últimos anos marcou o início da integração dos micro LEDs no desenvolvimento de ecrãs de grande formato. À medida que a aplicação de micro LEDs em ecrãs de grandes dimensões amadurece gradualmente, espera-se que a Samsung seja a primeira do setor a lançar as suas micro TVs LED de matriz ativa, consolidando 2021 como o primeiro ano de integração de micro LEDs em televisores. A matriz ativa endereça os pixéis utilizando o backplane de vidro TFT do ecrã e, como o design do circuito integrado da matriz ativa é relativamente simples, este esquema de endereçamento requer uma quantidade relativamente baixa de encaminhamento. Em particular, os circuitos integrados de matriz ativa requerem a funcionalidade PWM e os interruptores MOSFET para estabilizar a corrente elétrica que alimenta os ecrãs micro LED, o que exige um novo e extremamente dispendioso processo de investigação e desenvolvimento para tais circuitos integrados. Portanto, para os fabricantes de micro LEDs, os seus maiores desafios neste momento para levar a tecnologia micro LED para o mercado de dispositivos para o consumidor final residem na tecnologia e no custo.













