





Este relatório constrói um modelo quantitativo detalhado para prever o tamanho do mercado endereçável para chips e materiais de fixação de substrato em diversas funções de eletrónica de potência em todos os tipos de veículos elétricos. Desenvolve também previsões de mercado para dez anos, tanto em valor como em volume, segmentando o mercado por tipo de material. Os materiais considerados neste documento incluem a sinterização de nanopartículas de prata, sinterização de micropartículas de prata, sinterização de cobre, soldas SAC e outras, bem como materiais de ligação em fase líquida transitória.
O relatório oferece uma visão abrangente das tendências do setor, observando as tendências que impulsionam a adoção de materiais de fixação de aparas de alto desempenho; estudando como as soluções de encapsulamento, incluindo a fixação de chips, a interligação e os mecanismos de arrefecimento, estão a evoluir para satisfazer os requisitos cada vez mais rigorosos do setor; e examinando as diversas implementações atuais e passadas de módulos de potência em veículos elétricos líderes de mercado. O relatório fornece também uma análise abrangente de todas as empresas que oferecem soluções de sinterização de metais em todo o mundo.
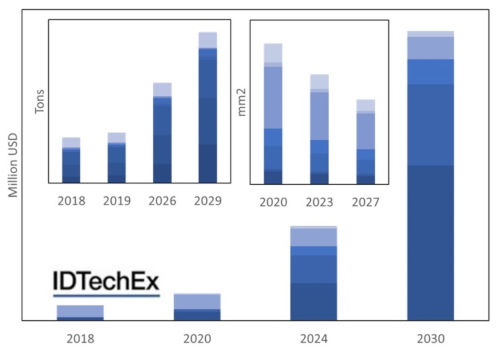 Gráfico principal: Previsão de mercado para diversos materiais de colagem de pastilhas utilizados tanto para a colagem de aparas como de substratos. Os materiais aqui incluídos são, entre outros, soldas SAC e outras soldas, sinterização de cobre, TLB e sinterização de prata micronizada e nanonizada.
A alteração da composição dos materiais afetará o valor de mercado devido às diferenças de preço. Quadro da esquerda: previsão do mercado endereçável para a colagem de chips em diferentes espaçamentos, segmentados por categoria de veículo elétrico, por exemplo, híbrido leve, híbrido plug-in, empilhador, autocarro, motociclo, etc. Quadro da direita: previsão para a área total de chips, segmentada por função de eletrónica de potência, por exemplo, carregador, conversor CC/CC, inversor, etc.
Contexto:
O mercado dos veículos elétricos está em expansão. Consequentemente, o mercado de módulos de potência para todos os tipos de veículos elétricos também está a crescer. Isto, por sua vez, levará a uma procura crescente de materiais, incluindo materiais de fixação de chips, utilizados em encapsulamentos e módulos de eletrónica de potência.
A nossa equipa pesquisa o mercado de veículos elétricos há 15 anos. Esta pesquisa interna contínua examina de forma exclusiva uma vasta gama de veículos elétricos, incluindo híbridos de 48 V, híbridos plug-in, híbridos convencionais e veículos totalmente elétricos, bem como empilhadores elétricos, autocarros, motos, scooters, drones e muito mais. Grande parte destes dados fundamenta os nossos modelos de previsão. A
própria tecnologia de eletrónica de potência também está a evoluir. Este relatório fornece uma visão geral e uma análise comparativa de várias tecnologias de semicondutores (Si, SiC, GaN). Aqui, consideramos as vantagens de cada tecnologia de material tanto ao nível do material como ao nível do dispositivo. Em seguida, descrevemos as suas principais aplicações em termos de requisitos de tensão e potência. Destacaremos alguns dos desafios enfrentados pelos semicondutores de banda larga.
Mais especificamente, argumentaremos que estas novas tecnologias não são uma substituição direta dos MOSFETs ou IGBTs de silício. Muitos projetos de encapsulamento, esquemas de acionamento e circuitos terão de ser adaptados para permitir a utilização ideal destas tecnologias. De seguida, iremos considerar a justificação comercial para a implantação de SiC em inversores para veículos totalmente elétricos de alta autonomia, apesar de o SiC ser, e provavelmente continuar a ser, mais caro do que o silício, mesmo que, como está em curso, a sua produção migre para wafers de maiores dimensões. De particular interesse para
este estudo é a tendência para o aumento da densidade de potência por área, que se traduz em temperaturas de funcionamento mais elevadas. De facto, a temperatura já subiu até aos 170 °C, partindo de cerca de 70 °C no início da década de 2000, e a indústria está empenhada em elevá-la ainda mais, para perto dos 250 °C.
Esta tendência é parcialmente impulsionada pela transição para materiais de banda larga, como o SiC e o GaN, que podem tolerar altas temperaturas de funcionamento. Estes materiais deslocarão o estrangulamento de temperatura da temperatura de junção do dispositivo para os materiais de encapsulamento. Estes materiais também permitirão que os chips mais pequenos lidem com elevados níveis de potência, aumentando assim a densidade de potência por área. A combinação das tendências para uma elevada densidade de potência e um funcionamento de alta frequência mais eficiente (que reduz o tamanho dos componentes passivos) resultará em encapsulamentos eletrónicos de potência mais pequenos e integrados. Para acomodar esta e outras tendências, a tecnologia de encapsulamento terá de se adaptar e já se está a adaptar. De facto, esta tendência levará muitos materiais, incluindo a maioria das soldaduras, para além dos seus limites de desempenho, abrindo assim caminho a alternativas.
O relatório examina como a tecnologia de interligação está a afastar-se da ligação clássica de fios de alumínio, que (a) sofre de baixa condutividade térmica, (b) não é adequada para arrefecimento em ambos os lados e (c) é um ponto comum de falha. Muitas abordagens alternativas são revistas, incluindo (1) a ligação de fios de cobre a chips metalizados com cobre; (2) fios/clips/pinos de cobre soldados/sinterizados com/sem espaçadores; (3) ligação de fios de cobre a placas tampão sinterizadas; (4) ligação de filme flexível metalizado com adesivos; e (5) ligação de PCB flexível com metal sinterizado. Note que este tópico se relaciona com materiais porque, em algumas implementações, por exemplo, utiliza-se metal sinterizado ou solda.
As limitações da tecnologia de soldadura como material de ligação por pastilhas são examinadas noutra secção. Consideramos a temperatura máxima de operação de várias composições químicas de solda e mostramos como a temperatura homóloga da tecnologia de solda, especialmente as soldas sem chumbo e sem ouro, é baixa, levando a uma elevada probabilidade de falha à medida que as temperaturas de operação se aproximam dos 175–200 °C. De seguida, comparamos a sinterização de metais com várias tecnologias de soldadura, demonstrando que a sinterização de metais pode oferecer temperaturas de fusão volumétrica semelhantes, elevada condutividade térmica e uma incompatibilidade de CTE relativamente baixa com o cobre. Os níveis de preço de várias opções também são comparados.
É realizada uma revisão de como várias empresas, incluindo a ABB, ST Micro, Semikron, Infineon, StarPower, Danfoss, Continental, Siemens, Microsemi, CRRC, Fuji Electronic e Hitachi, utilizaram ou demonstraram a sinterização de metais. De facto, é evidente que a maioria dos fabricantes atuais tem capacidade para trabalhar com a tecnologia de sinterização de metais.
É apresentada uma visão geral dos módulos de potência inversores utilizados em diversos veículos híbridos e totalmente elétricos. São examinados os módulos de potência implementados por vários fabricantes de veículos, direta ou indiretamente. Estas visões gerais incluem os variadores utilizados pela General Motors, Hyundai, Volkswagen, Daimler, Nissan, Honda, BMW, Tesla e outros. O fabricante do módulo também é destacado. Esta secção enfatiza as diversas escolhas de design e materiais feitas por cada participante em termos de substrato, tecnologia e design de arrefecimento, fixação do chip e do substrato, etc. As tendências tornar-se-ão claras, apesar de existirem múltiplos designs que comprovadamente cumprem os requisitos atuais. Como mencionado anteriormente, estes designs evoluirão para acompanhar os requisitos futuros e as tecnologias emergentes de semicondutores.
Os materiais, processos e fornecedores de pastas de ligação para sinterização de metais são discutidos. Em primeiro lugar, são examinadas as principais características das pastas de sinterização de metais sob pressão, considerando as condições do processo de sinterização, a resistência ao cisalhamento da junta e a relação entre a pressão de sinterização e a porosidade da camada sinterizada. São também destacados alguns equipamentos utilizados na sinterização sob pressão. Em seguida, discute-se como o formato do produto está a evoluir, indo além das pastas tradicionais em direção a pré-formas e filmes de transferência a seco, para tornar a sinterização de metais o mais substituível possível. Por fim, é considerada a sinterização sem pressão. Os desafios típicos, incluindo o tempo de sinterização convencionalmente longo e a dificuldade de sinterizar grânulos de grande área sem criar canais de secagem excessivos, são discutidos.
Os fornecedores de pastas de sinterização de prata e cobre são também abordados. Aqui, é fornecida uma visão geral abrangente de empresas como Heraeus, Alpha Assembly, Namics, Kyocera, Bando Chemical, NBE Tech, Mitsubishi Materials, Indium, Henkel, Nihon Superior, Dowa, Nihon Handa, AmoGreen, Mitsui Mining, Hitachi Chemical e outras.
Um modelo de previsão detalhado é então construído. O primeiro modelo estima os níveis de potência e a área do conjunto de painéis solares utilizados em cada função do módulo de potência para cada tipo de veículo considerado. Aqui, consideramos carregadores, inversores, conversores CC/CC, etc. De seguida, desenvolvemos previsões da área do pad em função disso. Este baseia-se em estudos de múltiplas implementações atuais. Em geral, a área do pad está a diminuir à medida que os pads se tornam mais capazes de lidar com níveis de potência mais elevados, permitindo a utilização de pads mais pequenos. Note que a crescente disponibilidade da tecnologia SiC contribuirá para este processo. Esta etapa permitir-nos-á construir as nossas previsões de mercado endereçável para materiais de fixação de almofadas em termos de volume ou massa do material. De seguida, estudamos várias implementações para estimar o mercado de volume endereçável para a fixação da motherboard ao substrato. Aqui, consideramos múltiplos fatores, incluindo áreas maiores, linhas de ligação mais espessas e o facto de que nem todas as implementações de módulos de potência exigirão tal fixação. Desenvolvemos então a nossa projeção de quota de mercado utilizando a tecnologia de fixação de pads para aplicações de chip ao substrato e substrato à placa. As tecnologias de fixação de elétrodos consideradas incluíram a sinterização de nano-Ag, sinterização de micro-Ag, sinterização de Cu, soldadura SAC e outras, bem como materiais de ligação em fase líquida transitória.













