




- Détails
- Catégorie : Actualités
Le marché européen des composants électroniques connaîtra une croissance de 42,7 % au troisième trimestre 2026
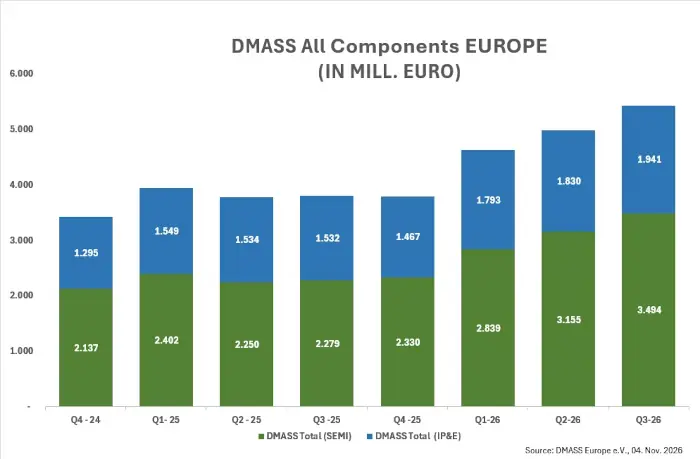
Le marché européen de la distribution de composants électroniques maintient sa forte reprise tout au long de l'année 2026. Selon les dernières données de DMASS Europe, le secteur a atteint un chiffre d'affaires cumulé d'environ 15 milliards d'euros entre janvier et septembre, ce qui représente une croissance annuelle de 30,2 %.
Le troisième trimestre a affiché des performances particulièrement positives, avec un chiffre d'affaires de 5,4 milliards d'euros, soit 42,7 % de plus qu'à la même période en 2025.
Les semi-conducteurs restent le principal moteur de croissance, tandis que les composants d'interconnexion, passifs et électromécaniques (IP&E) connaissent une reprise généralisée, soutenue par la demande industrielle.
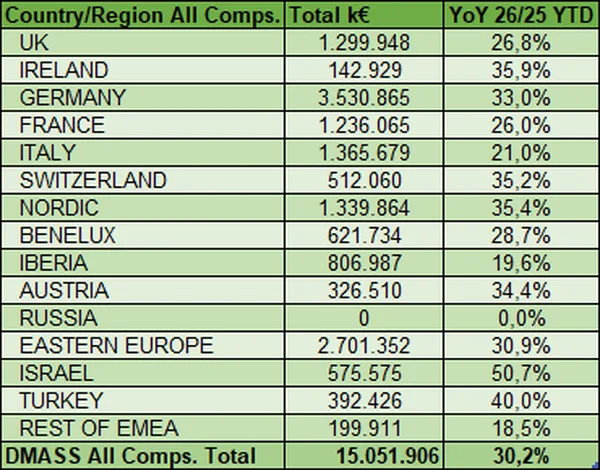
Tableau de tous les composants consolidés par région
Les semi-conducteurs sont le moteur de la reprise du marché européen.
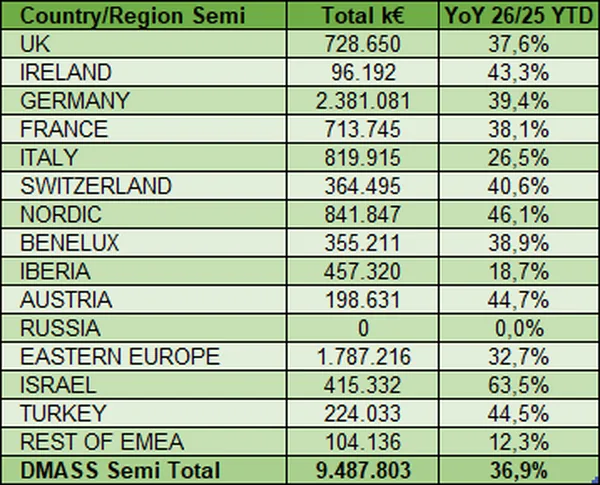
La distribution de semi-conducteurs en Europe a atteint 9,5 milliards d'euros au cours des neuf premiers mois de 2026, soit une croissance de 36,9 % par rapport à la même période de l'année précédente. Au troisième trimestre seulement, ce segment a enregistré une hausse de 53,3 %, pour atteindre 3,5 milliards d'euros.
Israël a mené la croissance régionale, avec une progression de 63,5 %, grâce aux investissements dans les applications aérospatiales, la défense et l'informatique de pointe.
Il convient également de noter les pays nordiques (+46,1%), l'Autriche (+44,7%), la Turquie (+44,5%) et l'Irlande (+43,3%).
L'Allemagne, premier marché européen des semi-conducteurs, a enregistré une croissance de 39,4 %, tandis que la Suisse (+40,6 %), le Benelux (+38,9 %), la France (+38,1 %) et le Royaume-Uni (+37,6 %) ont confirmé le caractère généralisé de la reprise.
En Europe du Sud, la croissance a été plus modérée, l'Italie progressant de 26,5 % et la péninsule Ibérique de 18,7 %.
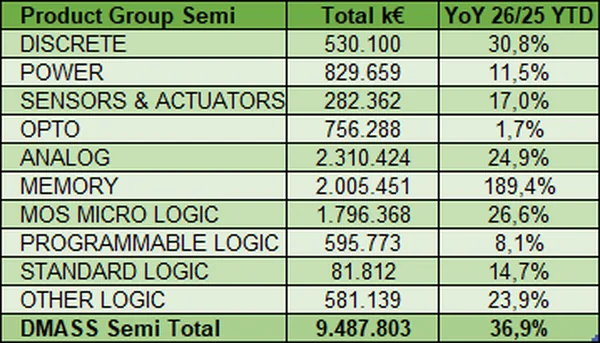
Les mémoires connaissent une croissance de 189,4 %.
Par catégorie de produits, les mémoires ont enregistré la plus forte augmentation, avec une croissance annuelle de 189,4 %, favorisée par les effets persistants des prix et la reprise de la demande dans différents secteurs d'application.
Outre la mémoire, la croissance a également été significative dans d'autres familles de semi-conducteurs :
- Composants discrets : +30,8 %.
- Micro-logique MOS : +26,6 %.
- Composants analogiques : +24,9 %.
Autres circuits logiques : +23,9 %.
- Capteurs et actionneurs : +17,0 %.
- Logique standard : +14,7 %.
- Composants de puissance : +11,5 %.
- Logique programmable : +8,1 %.
- Optoélectronique : +1,7 %.
Ces résultats reflètent une reprise de la demande dans les applications industrielles, l'automobile et les infrastructures, même si certains segments sont encore en cours de normalisation des stocks.
Les composants passifs et électromécaniques consolident leur croissance.
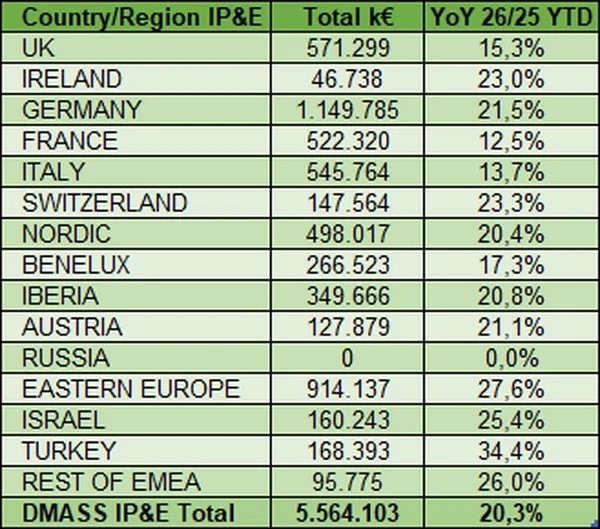
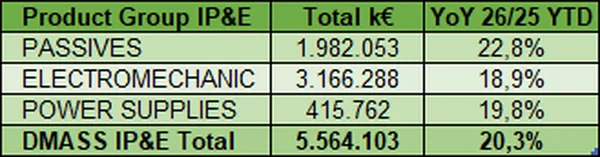
Le marché européen des composants d'interconnexion, passifs et électromécaniques (IP&E) a atteint un chiffre d'affaires cumulé de 5,6 milliards d'euros, soit une augmentation de 20,3 % par rapport à l'année précédente.
Au cours du troisième trimestre, ce segment a enregistré une croissance de 26,9 %.
La Turquie a mené l'expansion régionale avec 34,4 %, suivie par l'Europe de l'Est (+27,6 %), le reste de la zone EMEA (+26,0 %) et Israël (+25,4 %).
Parmi les principaux marchés européens, la Suisse (+23,3%), l'Irlande (+23,0%), l'Allemagne (+21,5%), l'Autriche (+21,1%) et les pays nordiques (+20,4%) ont enregistré une évolution favorable.
En Europe du Sud, la péninsule ibérique a connu une croissance de 20,8 %, devant l'Italie (+13,7 %) et la France (+12,5 %).
Par familles de produits, les composants passifs ont augmenté de 22,8 %, sous l'effet de la demande des applications industrielles, énergétiques, d'automatisation et de transport.
La production d'électricité a augmenté de 19,8 %, stimulée par les investissements dans l'électrification, l'efficacité énergétique, les centres de données et la modernisation industrielle.
Parallèlement, les composants électromécaniques, qui constituent la plus grande catégorie en valeur au sein de l'IP&E, avec plus de 3,1 milliards d'euros, ont enregistré une croissance de 18,9 %.
L'Allemagne, l'Irlande et les pays nordiques sont les moteurs du marché européen.
Dans le secteur des composants électroniques, Israël a enregistré la plus forte croissance cumulée, avec 50,7 %, grâce à d'importants investissements dans la défense, l'intelligence artificielle, les technologies de pointe et l'aérospatiale.
L'Irlande a progressé de 35,9 %, bénéficiant probablement de sa concentration d'activités liées au cloud, de serveurs et de centres de données.
Il convient également de noter les pays nordiques (+35,4%), la Suisse (+35,2%), l'Autriche (+34,4%) et l'Allemagne (+33,0%).
La France (+26,0%), l'Italie (+21,0%) et la péninsule ibérique (+19,6%) ont maintenu une croissance positive, bien qu'inférieure à la moyenne européenne.
Le Royaume-Uni (+26,8%), le Benelux (+28,7%) et l'Europe de l'Est (+30,9%) ont également enregistré des augmentations à deux chiffres.
Une reprise de plus en plus solide et diversifiée.
Hermann Reiter, président de DMASS Europe, a souligné que le marché européen de l'électronique est entré dans une phase de reprise accélérée, avec une croissance qui s'intensifie tout au long de 2026 et qui s'étend à la fois aux semi-conducteurs et aux technologies IP&E.
Selon Reiter, l'ampleur de cette expansion est particulièrement encourageante, car elle témoigne d'une amélioration des fondamentaux de la demande sur l'ensemble de la chaîne de valeur.
Le président de l'organisation a également souligné que l'avantage concurrentiel de l'Europe réside toujours dans son expertise en matière d'applications, son excellence en ingénierie et sa capacité à transformer l'innovation en solutions industrielles.
L’incertitude géopolitique et énergétique demeure un risque.
Malgré la bonne performance du marché, DMASS Europe met en garde contre le risque que les incertitudes géopolitiques, les tensions commerciales et les perturbations potentielles des marchés de l’énergie n’affectent la confiance des entreprises et leurs décisions d’investissement.
L'organisation considère comme prioritaire de transformer la croissance actuelle en compétitivité à long terme en renforçant l'écosystème européen d'innovation, en augmentant la résilience des chaînes d'approvisionnement et en accélérant l'adoption des technologies numériques avancées et des solutions basées sur l'intelligence artificielle.
Dans ce contexte, la combinaison d'une forte demande en semi-conducteurs, d'une activité industrielle améliorée et d'une part plus importante de composants IP&E laisse présager une reprise plus équilibrée et durable pour le secteur électronique européen.




Magazine imprimé

Prix de l'abonnement annuel :
Papier : 150,00 € (TVA incluse)
Vous recevrez les 10 éditions publiées chaque année.
réseaux sociaux
Actualités populaires en électronique



appuyez sur Partager → Ajouter à l'écran d'accueil
Magazine espagnol d'électronique. Publié depuis plus de 25 ans.
Espagne - Madrid - Tous droits réservés © Convertronic Professional Spanish Electronics Magazine.