




Hermann Reiter, président de DMASS, déclare : « Les chiffres plutôt solides, comparés à une année record (2022), ne sauraient masquer la baisse continue des commandes clients, qui se traduira inévitablement par un second semestre plus faible. Les stocks sont pleins et doivent être écoulés. Parallèlement, la disponibilité sur le marché s’est nettement améliorée et les pénuries de composants, bien que toujours présentes, notamment pour les dispositifs SiC et GaN, ont considérablement diminué. C’est un grand soulagement et nous espérons un retour à une certaine normalité sur le marché. De manière positive, nous sommes convaincus que la demande à long terme n’est pas affectée et que les activités de conception restent dynamiques malgré les difficultés. »
Semiconducteurs (T2) :
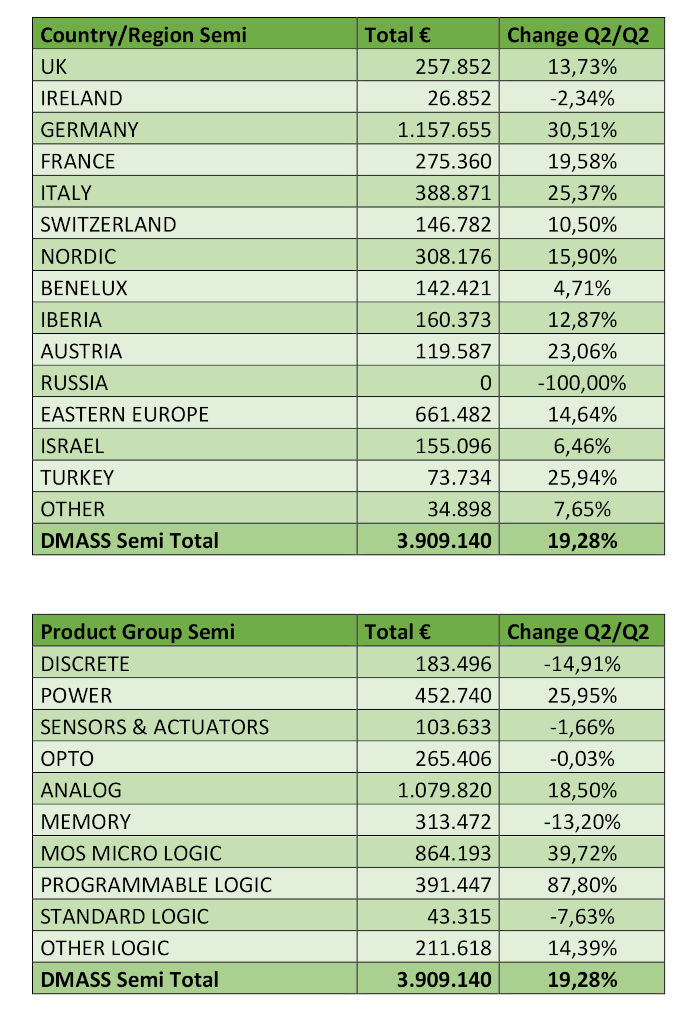
Avec un chiffre d’affaires total de 3,91 milliards d’euros, DMASS a continué d’afficher de solides revenus dans le secteur des semi-conducteurs. Cependant, les disparités régionales étaient importantes. Si l’Allemagne, l’Italie, la France, l’Autriche et la Turquie ont enregistré une croissance exceptionnelle, et que le Royaume-Uni, la Suisse, la péninsule Ibérique, les pays nordiques et l’Europe de l’Est ont maintenu une croissance à deux chiffres, le Benelux et Israël, ainsi que le reste de l’Europe, ont affiché une croissance à peine positive. En termes de produits, les microcontrôleurs, les circuits logiques programmables et les dispositifs de puissance ont été les principaux moteurs de la croissance au deuxième trimestre.
Interconnexion, composants passifs et électromécaniques (deuxième trimestre) :
Étant donné que le secteur de l'IP&E était plus cyclique que celui des semi-conducteurs, le retour à des conditions de marché normales a débuté plus tôt. Par conséquent, le recul enregistré au deuxième trimestre par rapport à l'année record de 2022 n'a pas été une surprise. La baisse de 7,3 % à 1,56 milliard d'euros n'a pas été uniforme selon les régions et les produits. Le Royaume-Uni et la France ont affiché des performances supérieures à la moyenne, l'Allemagne, qui est également le plus grand marché, a enregistré des résultats moyens, tandis que l'Italie a connu une baisse à deux chiffres. Concernant les produits, les composants passifs ont reculé dans la moyenne et les alimentations ont progressé, tandis que les composants électromécaniques (y compris les interconnexions) ont diminué de près de 9 %.

Le président Hermann Reiter a déclaré : « Ces deux dernières années ont indéniablement engendré des changements importants dans notre secteur. La prise de conscience de l'importance d'une chaîne d'approvisionnement stable n'a jamais été aussi forte, même dans les milieux où la connaissance de notre marché spécifique est limitée. De plus, les conditions commerciales sont passées d'un marché libre à un marché caractérisé par des retards et certaines conditions difficiles à accepter. Il est donc plus important que jamais d'améliorer la coopération au sein de la chaîne d'approvisionnement afin d'atténuer les risques potentiels et de trouver de meilleures solutions. L'avenir de l'industrie des composants, bien qu'apparemment positif, repose sur divers défis majeurs susceptibles d'orienter le marché dans n'importe quelle direction. Nous devons nous y préparer. »







