




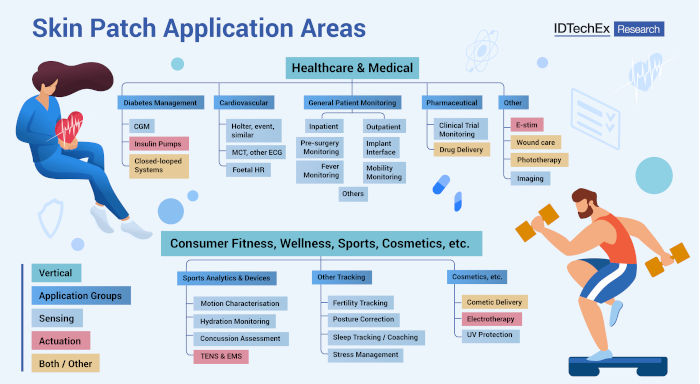
La prise en charge du diabète est le secteur le plus important et le plus prospère, principalement grâce à la surveillance continue du glucose (CGM), mais aussi à l'adoption croissante des pompes patch pour l'administration d'insuline et à l'évolution vers des systèmes en boucle fermée. La surveillance cardiovasculaire est l'autre secteur pesant plusieurs milliards de dollars, mais il est beaucoup plus fragmenté en termes d'acteurs, de tendances produits et de couverture géographique. Ces moniteurs cardiovasculaires cutanés sont de plus en plus au cœur d'une approche plus globale de la surveillance des patients, tant hospitalisés qu'ambulatoires. D'autres secteurs, tels que la surveillance de la température (surveillance de la fièvre, suivi de la fertilité), les dispositifs de stimulation électrique, l'iontophorèse et d'autres dispositifs de surveillance des patients, présentent également des caractéristiques propres, chacun avec son propre environnement concurrentiel et ses facteurs de croissance spécifiques.
Concernant l'impact de la COVID-19, James Hayward, analyste principal chez IDTechEx et auteur principal du rapport, a déclaré : « Plutôt qu'un impact négatif durable, comme on l'a constaté ailleurs, la pandémie de COVID-19 a accéléré plusieurs tendances clés qui sous-tendent le développement de ce marché. L'adoption plus large de la télémédecine, l'essor du suivi à distance des patients et le déploiement à grande échelle des solutions numériques de gestion des patients étaient des tendances que nous avions déjà abordées, mais leur accélération nous a permis d'anticiper de deux ans nos prévisions initiales quant à leur généralisation. ».
Les premiers confinements ont eu un impact négatif considérable sur de nombreux secteurs en raison du report des consultations médicales non essentielles. Cependant, de nombreuses entreprises se sont immédiatement tournées vers la télémédecine, contribuant ainsi à répondre à la demande. Par ailleurs, l'allègement des obstacles réglementaires a permis à de nombreux produits d'obtenir des autorisations d'urgence et d'être commercialisés et déployés plus rapidement que prévu. Cette évolution a également concerné les grandes entreprises aux objectifs plus ambitieux en matière de télésurveillance et de gestion globale des patients via des systèmes numériques. Ces systèmes, en développement depuis un certain temps, ont connu une augmentation des lancements et des annonces à mesure que les progrès s'accéléraient.
Les patchs cutanés électroniques constituent une catégorie de produits extrêmement diversifiée, ce qui implique des facteurs, des contextes réglementaires et des tendances sous-jacentes différents selon les marchés où ils sont utilisés. Par exemple, l'augmentation des financements alloués à la lutte contre la pandémie s'est accompagnée, en 2020 et 2021, d'une importante révision des montants de remboursement accordés aux dispositifs de télémétrie cardiaque mobiles aux États-Unis, ce qui a considérablement modifié les marges et les perspectives pour certains types de produits.







