




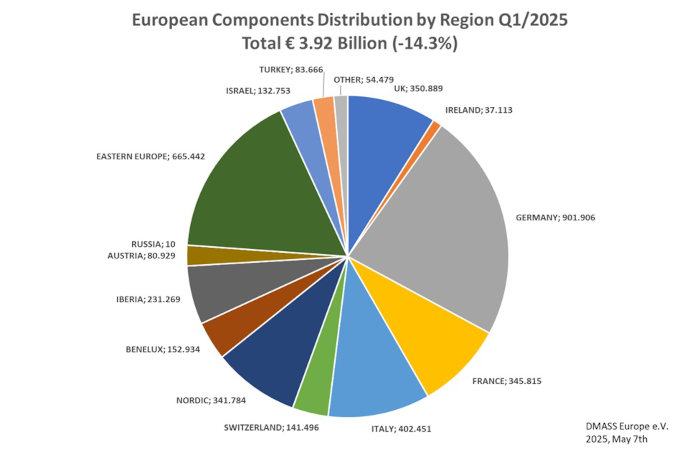
Hermann Reiter, président de DMASS Europe, déclare : « Il est rare que les prévisions soient aussi difficiles à établir. Les tensions géopolitiques, les droits de douane et les incertitudes pesant sur la chaîne d’approvisionnement mondiale rendent les prévisions quasi impossibles. Que les tensions s’intensifient ou s’atténuent, un retour à la situation antérieure est hors de question. L’adaptabilité devient donc essentielle : optimiser les processus et renforcer la résilience sont indispensables. »
Face à la montée des pressions extérieures, l'UE montre des signes de renforcement de son noyau dur. Une étude Deloitte met en lumière des résultats inattendus, avec une augmentation des investissements dans l'UE, qui demeure considérée comme le marché le plus prévisible. Si une consolidation plus marquée à partir du deuxième trimestre 2024 améliorera les comparaisons annuelles, la croissance réelle reste incertaine et devrait tarder à se concrétiser. L'année devrait se terminer à un niveau similaire à celui de l'année dernière, ce qui constituerait un résultat remarquable compte tenu du recul de 14,3 % enregistré après le premier trimestre.
Le repli des marchés européens des composants s'est poursuivi au premier trimestre 2025. Le secteur de la distribution, auparavant florissant, subit désormais des baisses disproportionnées. Selon DMASS Europe eV, le marché européen de la distribution de composants a reculé de 14,3 %, pour un chiffre d'affaires consolidé de 3,92 milliards d'euros.
Une fois encore, les composants IP&E (interconnexion, passifs et électromécaniques) ont fait preuve d'une relative résilience, avec un recul de seulement 4,63 % à 1,55 milliard d'euros. En revanche, les semi-conducteurs ont poursuivi leur forte baisse, chutant de 19,59 % à 2,37 milliards d'euros.
Hermann Reiter, président de DMASS :
« La grande restructuration des entreprises ? Les résultats du premier trimestre montrent un ralentissement des économies matures et une progression des marchés émergents, l’Allemagne, l’Italie, l’Autriche et la Turquie enregistrant des pertes plus importantes. Le premier trimestre 2025 a connu un repli par rapport au premier trimestre 2024, encore robuste, confirmant la tendance. Cependant, l’Europe présente des signaux mitigés. Le PIB de la zone euro a progressé de 0,4 %, signe d’une légère reprise. Malgré cela, l’incertitude demeure élevée en raison des tensions géopolitiques et des nouveaux droits de douane qui impactent les marchés. Globalement, la situation économique reste difficile, mais des signes de stabilité et d’adaptation à long terme se font jour. Dans ce contexte économique turbulent, des réseaux de distribution performants sont plus importants que jamais. »
Semiconducteurs (premier trimestre) :
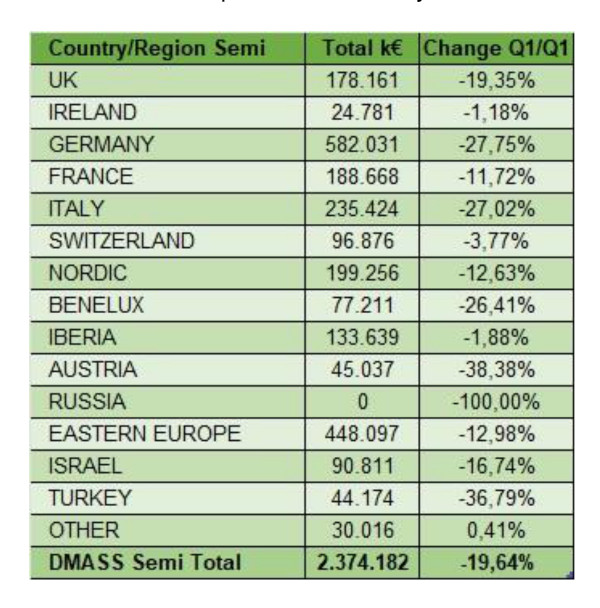
Les ventes de semi-conducteurs en Europe ont connu une baisse significative de près de 19,59 %, soit 2,37 milliards d'euros. Parmi les principaux pays, l'Autriche a enregistré la chute la plus marquée, avec un recul de près de 39 %, suivie de près par la Turquie, dont la baisse s'élève à près de 37 %. À l'inverse, l'Irlande, la Suisse, l'Espagne, le Portugal et, dans leur ensemble, les pays de la zone EMEA, plus petits, ont affiché des performances nettement supérieures.
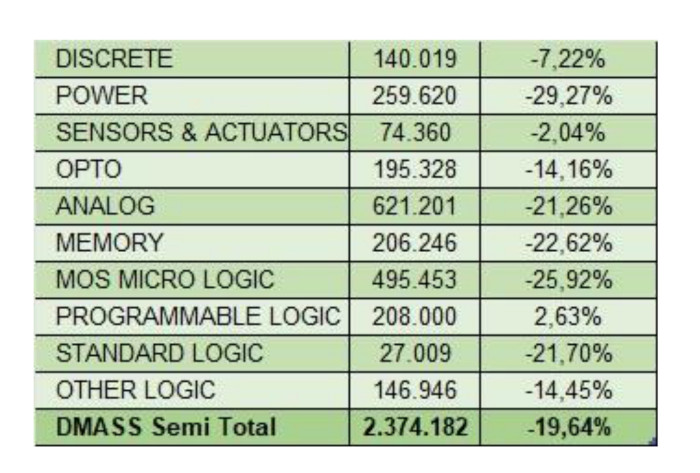
Concernant les produits, les ventes les plus faibles ont été enregistrées dans les segments de la puissance et de la micrologique MOS, avec un recul de plus de 25 %. Seule la logique programmable a enregistré une légère hausse, d'environ 2,63 %, et affiche une performance nettement supérieure à la moyenne, avec un recul de près de 20 %. Voir le tableau ci-dessous.
Composants d'interconnexion, passifs et électromécaniques (premier trimestre) :
Dans le secteur de la propriété intellectuelle et du divertissement, le pire semble passé pour le marché de la distribution. Le ralentissement s'est poursuivi à un rythme beaucoup plus modéré, avec une baisse de seulement 4,63 % à 1,55 milliard d'euros.
Seuls l'Autriche et l'Allemagne ont enregistré une chute disproportionnée.
Concernant les produits, les composants passifs (-7,62 %) ont enregistré une baisse plus importante que les composants électromécaniques (-2,82 %) et les alimentations (-3,75 %). Les baisses les plus marquées ont été observées pour les condensateurs (-12,6 %), les variateurs de fréquence (-11,1 %) et les relais (-14,8 %), tandis que les connecteurs circulaires (+12,8 %) ont connu une hausse significative.
(Voir tableaux.)


Tous les composants consolidés par région (premier trimestre) :
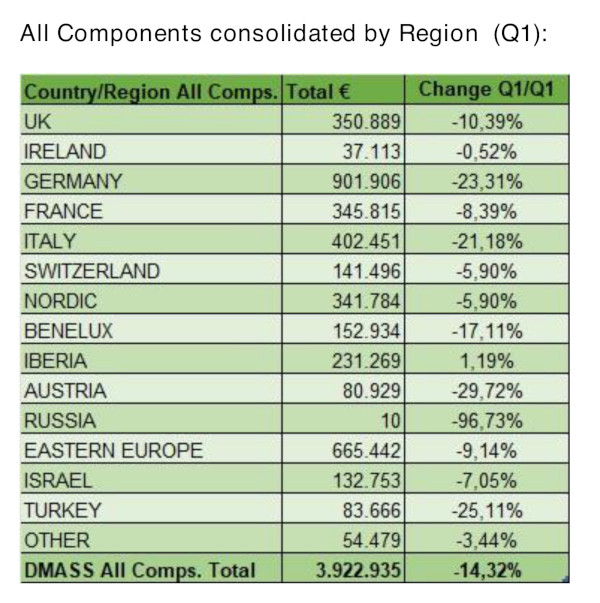
Le président Hermann Reiter a conclu : « Une vision d'ensemble révèle des nuances selon les régions du monde. Les profondes perturbations du commerce mondial se répercutent sur les marchés financiers et l'économie. De nouvelles structures verront le jour pour y faire face, privilégiant davantage la proximité et la sécurité qu'auparavant.
Notre secteur, fort de son immense potentiel d'innovation, sera confronté à des défis considérables, mais offrira en retour de nombreuses solutions et perspectives. Les véritables enjeux résident dans la transformation des structures établies et la capacité à s'adapter à ce rythme effréné grâce à des processus résilients. Nous saurons tirer profit de nombreux changements grâce à l'innovation. Le vieil adage reste d'actualité : les grands défis engendrent toujours de grandes solutions. L'ère de l'administration est révolue ; place à l'innovation. »







