




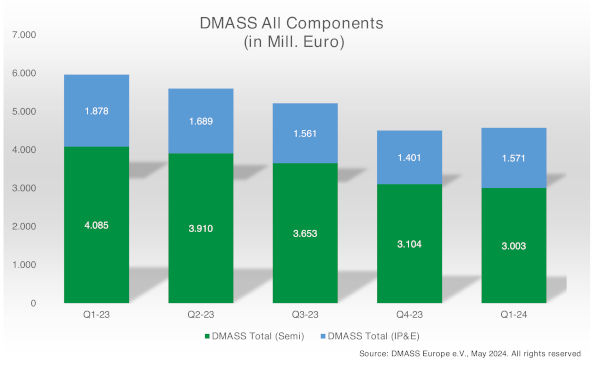
Alors que les semi-conducteurs ont chuté de 26,5 %, à 3 milliards d'euros, les composants IP&E (interconnectés, passifs et électromécaniques) n'ont baissé « que » de 16,3 %, à 1,57 milliard d'euros.
Hermann Reiter, président de DMASS : « Comme chacun sait, cette consolidation du marché était attendue depuis longtemps. Le premier trimestre 2024 s’avère donc le moins surprenant que j’aie vu depuis longtemps. Bien que nous devions faire face à certains défis dans les trimestres à venir, la reprise s’amorcera tôt ou tard, et je suis convaincu qu’en 2025, nous serons de nouveau sur la bonne voie. Il serait inutile de réagir de manière excessive dès maintenant par des mesures de réduction des coûts. Les multiples crises que traverse actuellement le monde ne doivent pas occulter une vérité simple : la révolution électronique est en marche. De la société tout électrique à l’intelligence artificielle, le monde a de plus en plus besoin de composants innovants. Nous trouverons davantage d’opportunités que de ressources pour les concrétiser. »
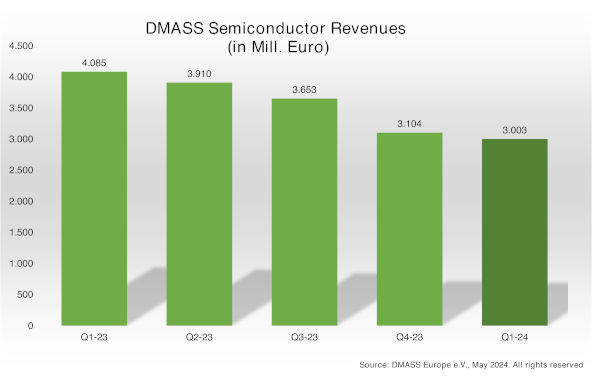
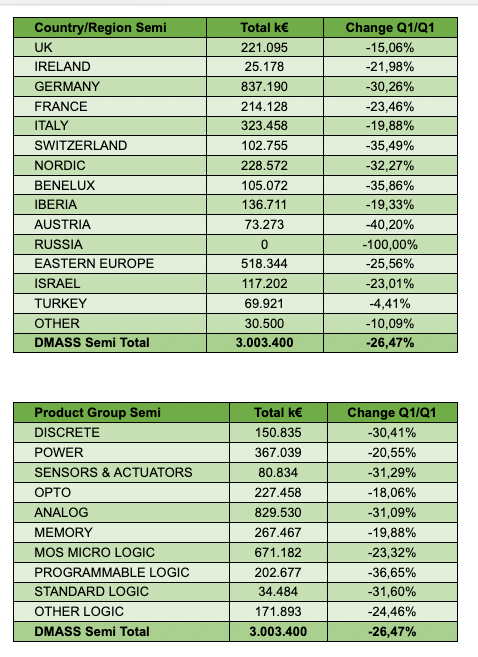
Semiconducteurs (T1) : Les ventes de semiconducteurs en Europe ont chuté de 26,5 % pour atteindre 3 milliards d’euros. C’est la première fois qu’un premier trimestre est inférieur au trimestre précédent. Au niveau régional, aucun pays n’a enregistré de croissance, et des disparités importantes existent entre les régions. Le Royaume-Uni a fait preuve d’une résilience surprenante, avec un recul de seulement 15 %.
Quant aux produits, seuls les LED haute puissance et les microprocesseurs ont progressé ; tous les autres groupes et catégories de produits ont reculé de 4 à 37 %.
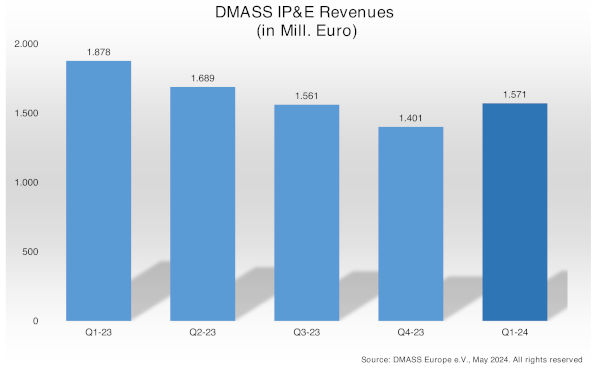
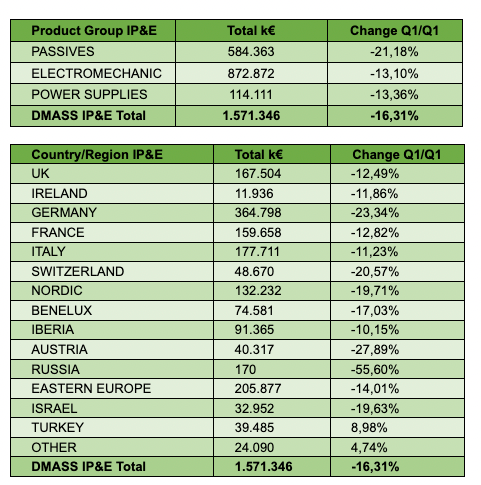
Composants d'interconnexion, passifs et électromécaniques (T4) : Dans le secteur des composants d'interconnexion, passifs et électromécaniques, le ralentissement s'est poursuivi au T1 2024, mais a connu un rebond séquentiel très positif par rapport au T4 2024. Le marché de la distribution de ces composants a diminué de 16,3 % pour s'établir à 1 570 millions d'euros. Le ralentissement a été sensiblement différent selon les trois principaux groupes de produits, les composants passifs étant plus fortement impactés que les composants électromécaniques et les alimentations. La croissance des trois groupes de produits est restée modérée, à deux chiffres. Par pays, l'Europe centrale (Allemagne, Autriche et Suisse) a été la plus touchée, tandis que le Royaume-Uni, la France, l'Italie et la péninsule Ibérique ont affiché des performances étonnamment bonnes (voir graphiques).
Le président Hermann Reiter conclut : « Il apparaît de plus en plus clairement que le marché des composants est bien plus complexe que ne le laissent entendre les prévisions du marché mondial. Par exemple, l’essor de l’intelligence artificielle n’est pas généralisé et ne concerne que quelques types de composants. Notre marché, également appelé marché de masse, exige un portefeuille complet de technologies de pointe et éprouvées, impliquant de nombreuses sources et de nombreux fabricants. Face à cette complexité, la distribution est la seule solution judicieuse et pérenne. »







