




Une fois de plus, les composants IP&E (interconnectés, passifs et électromécaniques) ont affiché de bien meilleurs résultats et n'ont baissé que de 12,3 % pour atteindre 1,37 milliard d'euros, tandis que les semi-conducteurs ont subi une nouvelle baisse de 38 % à 2,27 milliards d'euros, soit le chiffre d'affaires le plus bas depuis le premier trimestre 2021.
Hermann Reiter, président de DMASS : « 2024 demeure une année difficile. La correction que nous observons suite à la récente pénurie n’est pas surprenante, mais le recul est plus marqué que prévu. Le point positif est que les composants IP&E semblent avoir surmonté le plus dur et affichent un ralentissement gérable. En revanche, les semi-conducteurs continuent de chuter fortement en raison des stocks importants des clients et de la faiblesse des nouvelles commandes. Avec des carnets de commandes réduits, les perspectives pour 2025 pourraient être meilleures, d’autant plus que les principaux moteurs de croissance – l’automobile, l’industrie et l’exportation – montrent des signes de faiblesse qui dépassent le simple ralentissement conjoncturel. Néanmoins, nous sommes convaincus qu’à long terme, les composants électroniques joueront un rôle majeur dans la transformation de l’industrie et que le secteur de la distribution sera essentiel pour mener à bien cette transformation. »
Semiconducteurs (3e trimestre) :
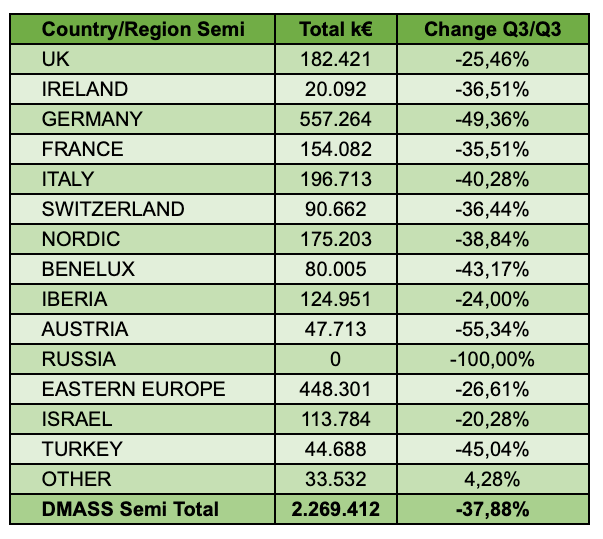
Les ventes de semi-conducteurs en Europe ont chuté de près de 38 % pour atteindre 2,27 milliards d'euros, leur plus bas niveau depuis le premier trimestre 2021. Parmi les principaux pays, l'Allemagne a enregistré la plus forte baisse, avec un recul de près de 50 %. Seuls le Royaume-Uni et la péninsule Ibérique ont affiché une amélioration.
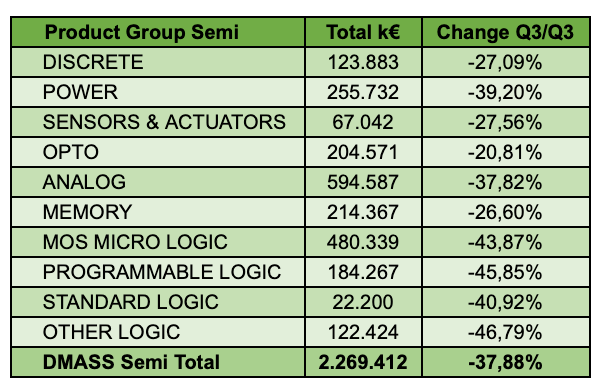
Concernant les produits, les ventes les plus faibles ont été enregistrées pour la logique programmable, les micro-MOS et autres produits logiques (ASSP), avec un recul de plus de 40 %. Seule l'optoélectronique a affiché des performances nettement supérieures à la moyenne, avec une baisse de « seulement » 20 %. Voir le tableau ci-dessous.
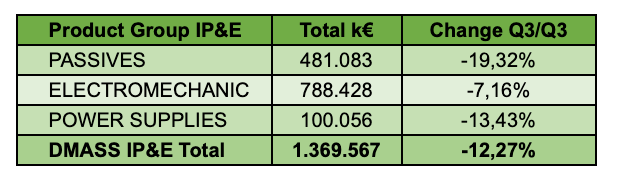
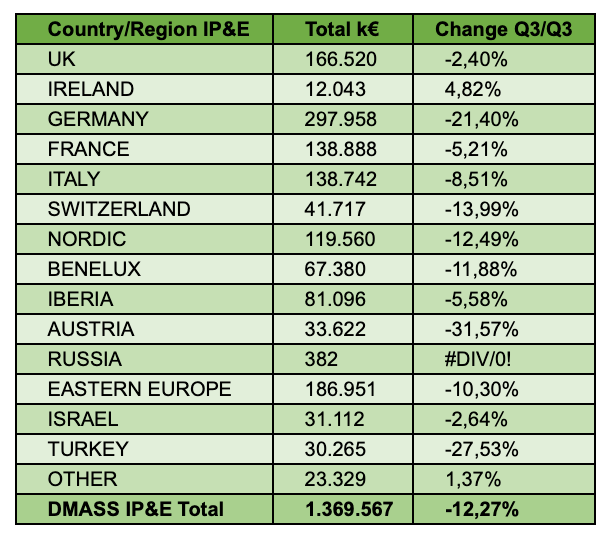
Dans le secteur de l'IP&E, le pire semble passé sur le marché de la distribution. Le ralentissement s'est poursuivi, mais à un rythme beaucoup plus modéré, avec une baisse de seulement 12,3 % à 1,37 milliard d'euros. Seuls l'Allemagne, l'Autriche et la Turquie ont enregistré une chute disproportionnée. Concernant les produits, les passifs ont connu un recul plus important que les composants électromécaniques et les alimentations électriques. (Voir graphiques.).
Le président Hermann Reiter a conclu : « La COVID-19 a provoqué une perturbation majeure dont les effets se feront encore sentir en 2025. Toutefois, dans une perspective plus large, le taux de croissance annuel composé de notre secteur entre 2019 et 2024 a été positif et continuera de se stabiliser dans les années à venir. Pour libérer l’énorme potentiel d’innovation de notre secteur, il est essentiel de s’attaquer aux véritables défis de notre économie, dont les principaux sont les mutations structurelles des industries et la pénurie de main-d’œuvre qualifiée. L’innovation a besoin d’innovateurs et d’entrepreneurs, de jeunes, que nous devons encourager à s’intéresser aux technologies. La distribution offre d’excellentes perspectives de carrière aux personnes qui valorisent la polyvalence, la flexibilité et la réactivité. »







